
11月4日、日経平均の下げ幅が3,000円を超えたとき、Xのタイムラインに並んだのは阿鼻叫喚、『AI相場、終わりの始まり』でしたw
でも私は逆のことを考えました。『AIが終わる』ことではなく、『データセンターを建てる速度が落ちる』ということであると。そして、速度が落ちるなら、むしろ長く続くと。
あなたは今日、『終わった』と思いましたか?それとも『安くなった』と思いましたか?具体的な数字を踏まえながら、展望と私の考えについて解説していきます!
まずは簡単に結論まとめ
🇯🇵日経平均は一時3,000円超安→終値62,188円(▲893円)。売られたのはAI・半導体(アドバンテスト、東エレク、ソフトバンクG、太陽誘電▲8.3%、キオクシアは一時1万円割れ)。原因は、米中間選挙で民主党が上下両院を制し、『AI規制・データセンター規制』が進むという警戒🚨
⚠️ただし、今日の下げの正体は、『AIが終わる』ではなく『データセンターを建てる速度が落ちる』。需要は減らず、供給が絞られるだけ。
🔹速度が落ちると、需要が供給を上回る期間が延びる。GPU・メモリ・電力の値段が下がりにくい期間が延びる。つまり相場は『山が低く、裾野が長い』形に変わる。
🔹テックバブルを殺すのは、いつも『作りすぎ』。過去は光ファイバーもメモリなどもそうでした。一方、規制は、作りすぎのブレーキでもあります。市場が嫌っている『設備投資のやりすぎ』は、皮肉にも規制が止める🖐️
🔹裾野の長い相場で勝つのは、『速く作る側』ではなく『足りないものを売る側』と『すでに持っている側』。つまり、メガテックしか勝たん💪
そして私は、揺れが分配に変わる半導体カバコを買い足して68口保有しています。次の権利日は11/10(火)、今週中の口座開設が11/12(木)の分配に間に合う目安です。
今週中の申込で11/12(木)の分配に間に合う目安👇
【1分解説】何が起きたのか?
11月4日の東京市場。朝は前営業日とほぼ同じ水準で始まり、一時はプラスでした。空気が変わったのは米中間選挙の開票が進んでから。
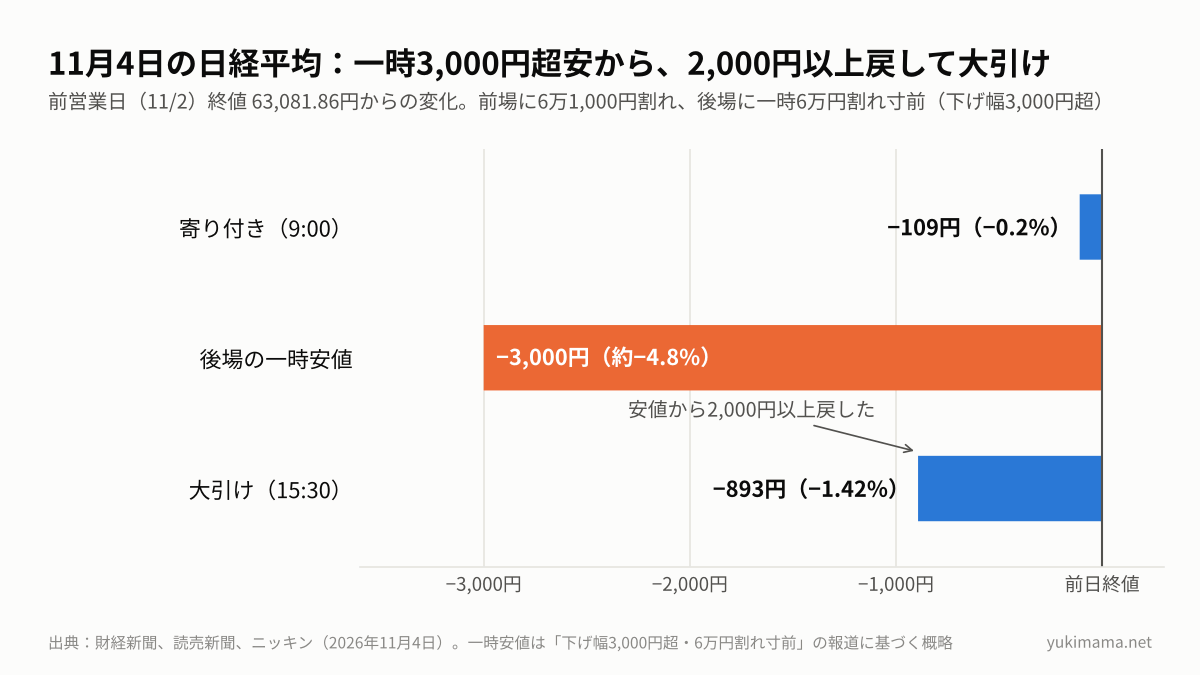
「下院は民主党が過半数」「上院も民主党」「激戦州を相次いで民主党が制した」というヘッドラインのたびにAI・半導体株にまとまった売りが出て、前場に6万1,000円割れ、後場には下げ幅が3,000円を超えて6万円割れ寸前。
そこから2,000円以上戻して、終値は62,188円(▲893円、▲1.42%)。7月末以来の安値、売買代金は10兆8,000億円です。
売られたのはアドバンテスト、東京エレクトロン、ソフトバンクグループ、ディスコ、レーザーテック、信越化学。AIサーバー向け部品の太陽誘電は▲8.3%、キオクシアは一時1万円割れ。
買われたのはファーストリテイリング、三菱商事、任天堂、JAL、三井不動産。お金がAIから内需へ逃げた1日でした。
ドル円は朝の158.74円から昼過ぎに157.41円まで円高に振れ、夕方には158円台へ戻しています。今夜の米国は、東京時間の昼にナスダック100先物が一時2%安。
時間外取引ではコアウィーブ、ネビウス、オラクルといったデータセンター関連が売られ、エヌビディア、マイクロソフト、アマゾンも下げています(19時時点)。
売られた理由の中身:『建てる速度が落ちる』
『AI規制』という4文字で売られましたが、民主党が実際に掲げているのは、AI向けデータセンターへの課税・規制案、テック企業への税制優遇の見直し、独占禁止法の審査強化です。
そして、土台にあるのは、データセンターをめぐる地域の反発です🤛
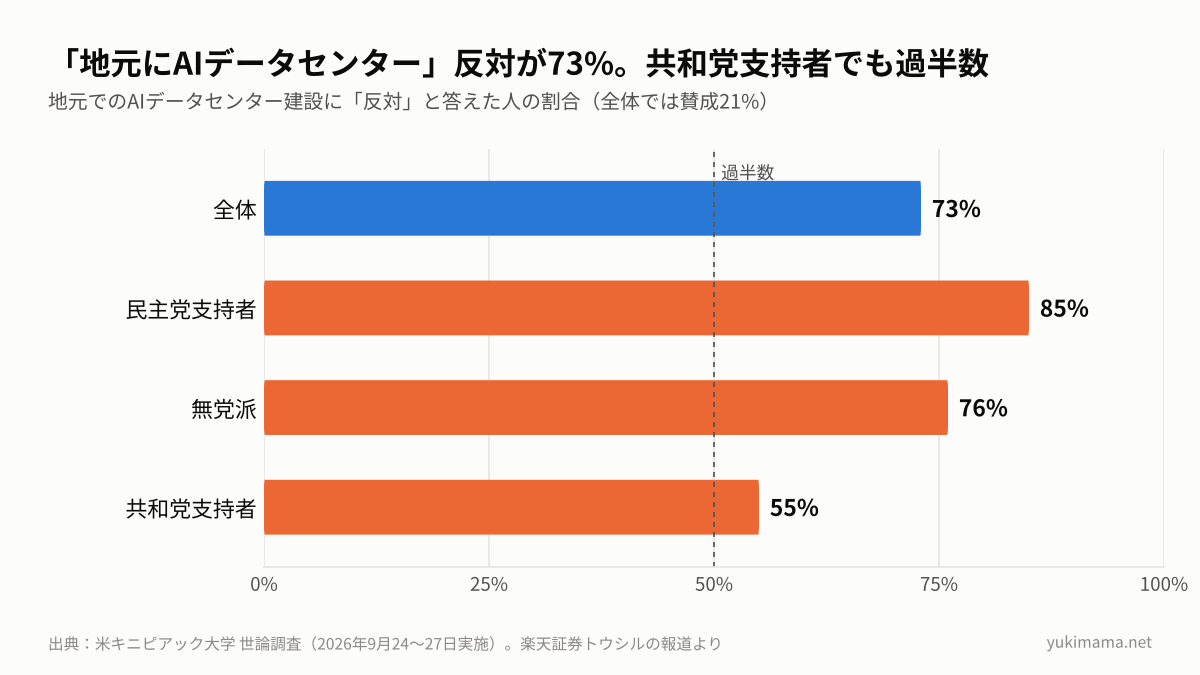
✔︎米キニピアック大学の9月の世論調査では、地元でのAIデータセンター建設に反対する人が73%(賛成21%)。民主党支持者85%、無党派76%、共和党支持者でも55%が反対❌
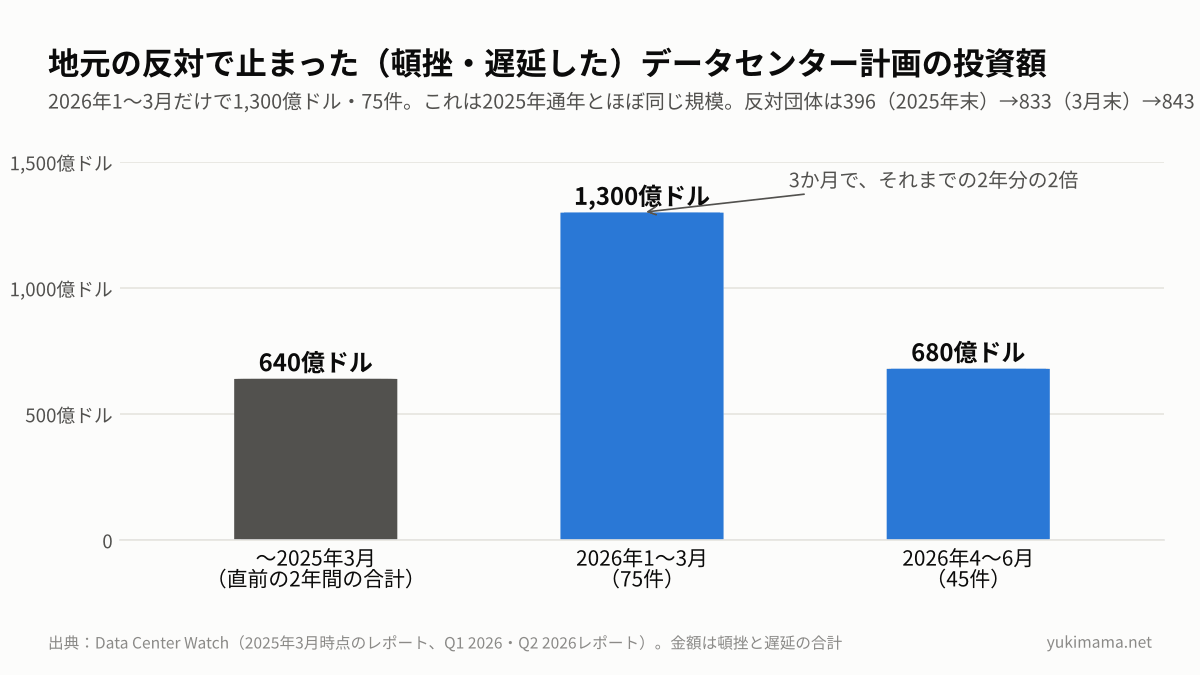
✔︎Data Center Watchの集計では、2026年4〜6月だけで少なくとも45件、総額680億ドルの計画が地元の反対で頓挫
✔︎AIデータセンター投資の約3分の1を占めるテキサス州とジョージア州。そのテキサス州の知事選で民主党のヒノホサ氏が勝利を確実にし、州として建設にブレーキがかかるという警戒が一気に広がった
重要なのは、このブレーキは選挙の前から、党派を問わずかかり始めていたということです。
🖐️Data Center Watchによると、2026年1〜3月だけで75件・1,300億ドルの計画が頓挫または遅延。これは2025年の1年分に匹敵する規模で、4〜6月も45件・680億ドルになります。
🖐️2026年の最初の6週間で州議会に出されたデータセンター関連の法案は300本超。州全体の建設モラトリアム(一時停止)案は14州で、提出したのは民主・共和の両党の議員。
🖐️メイン州は、あと1票で全米初の『州全体でデータセンター建設禁止』になるところだった。
🖐️反対団体の数は2025年末の396から、6月末には843(49州)へ。
🖐️11月3日の投票では、データセンターに関する住民投票が10州・41件(Ballotpedia)。2026年を通じては13州・50件で、オハイオ州だけで21件。
🖐️マサチューセッツ大学の9月の調査では反対65%・賛成11%。ギャラップの5月の調査では、『AIデータセンターより原子力発電所のほうがまし)という結果
電力料金、水、騒音。反対の理由は党派を問わず、共和党知事の州でも規制はすでに動いていました。つまり『建てる速度が落ちる』は、昨日の選挙で決まったことではなく、今年ずっと進んでいた構造です。
中間選挙はそれを一段加速させるスイッチになった。ここまでは、今日ニュースで語られたとおりです。
ただし、この話には続きがあります。データセンターが『建てられなくなる』のではなく『建てる速度が落ちる』のだとしたら、AIの需要はどこへ行くのか?
もちろん、答えとしては『需要は消えず、より長期化していく』ということです。
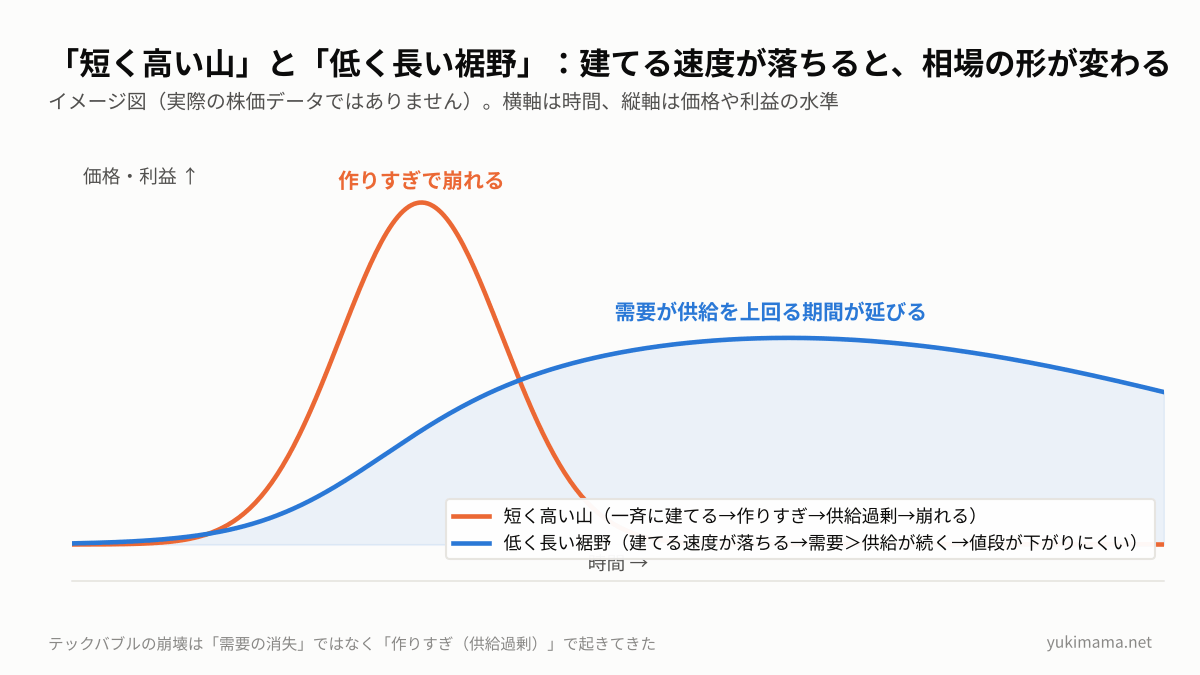
速度が落ちると相場は『短く高く』から『低く長く』へ
要するに長期戦になるって感じですかね。つまり、半導体カバコ(CHPY)が輝く時が…😼
🔗▶︎【暴落で買った人だけが勝っている】半導体カバコ(CHPY)は買った時期で天と地。データで見る、私が暴落の週に買い足す理由/PR
テックバブルを殺すのは『作りすぎ(過剰供給)』
大前提として、2000年のITバブル崩壊は、インターネットの需要が消えたから起きたのではありません。
通信会社が需要の何倍もの光ファイバーを一斉に敷いて、敷いた大半が使われないまま『ダークファイバー』として残り、価格が暴落して会社が次々倒産しました。インターネットの利用はその後も増え続けたのに、です。
半導体も同じです。メモリの価格は、2018年から2019年にかけても、2022年から2023年にかけても、需要が消えたからではなく、各社が一斉に増産して供給が需要を追い越した瞬間に暴落しました。
このように、半導体サイクルの『冬』というのは、いつも『作りすぎ』から始まります。
今回のAI相場でも、市場は10月からそれを嫌い始めていました。AI特化クラウドのコアウィーブの社債が財務不安で急落し、ハイパースケーラーの社債発行が膨らみ、『設備投資のやりすぎ』が売り材料になりました。
規制は『作りすぎ』のブレーキになる
皮肉なことに、strong>AIバブルが崩れるとしたら最大の原因は『作りすぎ(過剰供給)』ですが、民主党の規制はまさに『作るスピード』を抑えることになります。
したがって、データセンターを建てる速度が落ちれば、供給が需要を追い越す日は遠のくわけです。
供給が追い越さなければ、GPUやHBM、NANDやDRAM、電力の値段は下がりにくい。値段が下がらなければ、それを売る会社の利益は続くことになります。
つまり、速度が落ちると起きるのは『相場の終わり』ではなく、『需要が供給を上回る期間の延長』です。
株価の形で言えば、一気に高値を取りに行く『短く高い山』ではなく、『山が低く、裾野が長い』相場になる。
これは住宅と同じ構図です。家を建てにくい都市ほど、家賃は高いままの状態が長く続きます。データセンターを建てにくくなれば、『計算力の家賃』が高いまま長く続く。
払う側(AIを使う側)にはコストですが、貸す側・部品を売る側には、長く続く利益ということになります。
『低く長い』相場で得する人と損する人
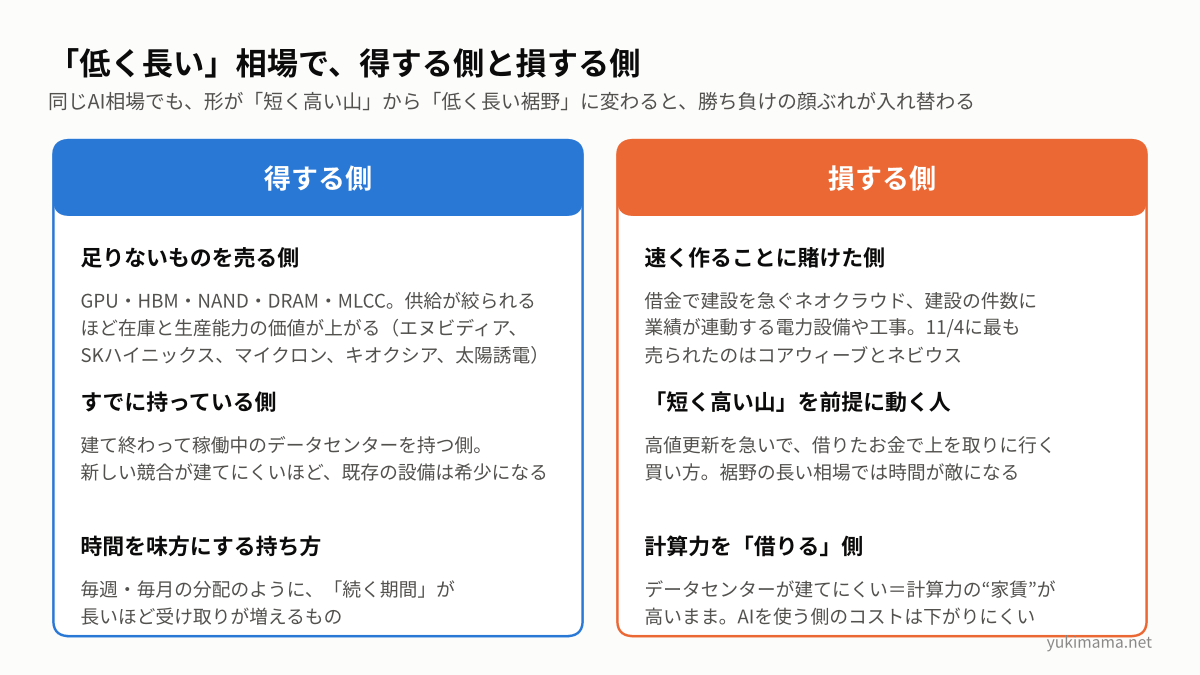
同じAI相場でも、形が変わると勝ち負けの顔ぶれが入れ替わります。
👍得するのは『足りないものを売る側』:GPU、HBM、NAND、DRAM、MLCC。エヌビディア、SKハイニックス、マイクロン、キオクシア、太陽誘電。供給が絞られるほど、持っている在庫と生産能力の価値が上がる。
👍得するのは『すでに稼働しているものを持つ側』:建て終わったデータセンターを持つハイパースケーラー。新しい競合が建てにくくなるほど、既存の設備は希少になる。
👎損するのは『速く作ることに賭けた側』:借金で建設を急ぐネオクラウド、建設の件数に業績が連動する電力設備や工事。今日いちばん売られたのがコアウィーブやネビウスだったのは、市場がこういった見方をしていることの裏付けです。
👎損するのは『短く高い山』を前提に動く人:高値更新を急いで、借りたお金で上を取りに行く買い方、キオクシアの信用買いですね。裾野が長い相場では、時間が味方になる人と敵になる人がはっきり分かれます。
今日売られた日本の半導体株の多くは、足りないものを売る1つ目のグループです。キオクシアの1万円割れは、業績の見通しが崩れたからではなく、信用買い残の多さという需給が投げを呼んだもの。
あるヘッジファンドのアナリストは『業績というファンダメンタルズを無視した動き』と評しています。
これは決算の中身は悪くなかったのに売られた10月末の週と、全く同じ構図です。需給の下げは投げが出切るまで止まりませんが、出切ったあとの回復は早い傾向があります。
もちろん、政治は読めません。連邦レベルの法律は上下両院を通ったうえで大統領の署名が必要で、大統領は共和党のトランプ大統領のままです。
州の規制がどの速さで進むかも、州ごとに異なります。したがって、『速度が落ちる』の程度は、これから数か月かけて分かることでもあります。
ただ、相場の方向としては、『もっと速く、もっと大きく』から『ゆっくり、長く』へ変わったことは意識しておきましょう。
建設中止で半導体は余る?
「データセンターが建てられないなら、そこに入るはずだったGPUやメモリは余るんじゃないの?」と、思った方は多いことでしょう。
これに関しては、今後の一番の懸念材料となりますから、丁寧に数字値ともにみていきたいと思います。
作る量が買う量を上回る=『余る』!では買う側は減ったか?
チップを買うのは、データセンターを建てるハイパースケーラーです。アマゾン、マイクロソフト、アルファベット、メタの4社の2026年の設備投資は合計で約7,000〜7,250億ドル。2025年の4,100億ドルから75%増です。
11月2日までに出そろった7〜9月期決算でも、この計画は下がっていません。アマゾンは約2,200億ドルを維持したうえで『2027年はこれを大幅に上回る』と説明しています。
また、エバーコアとバンク・オブ・アメリカは、2027年の設備投資が1兆ドルを超える可能性に言及しています。
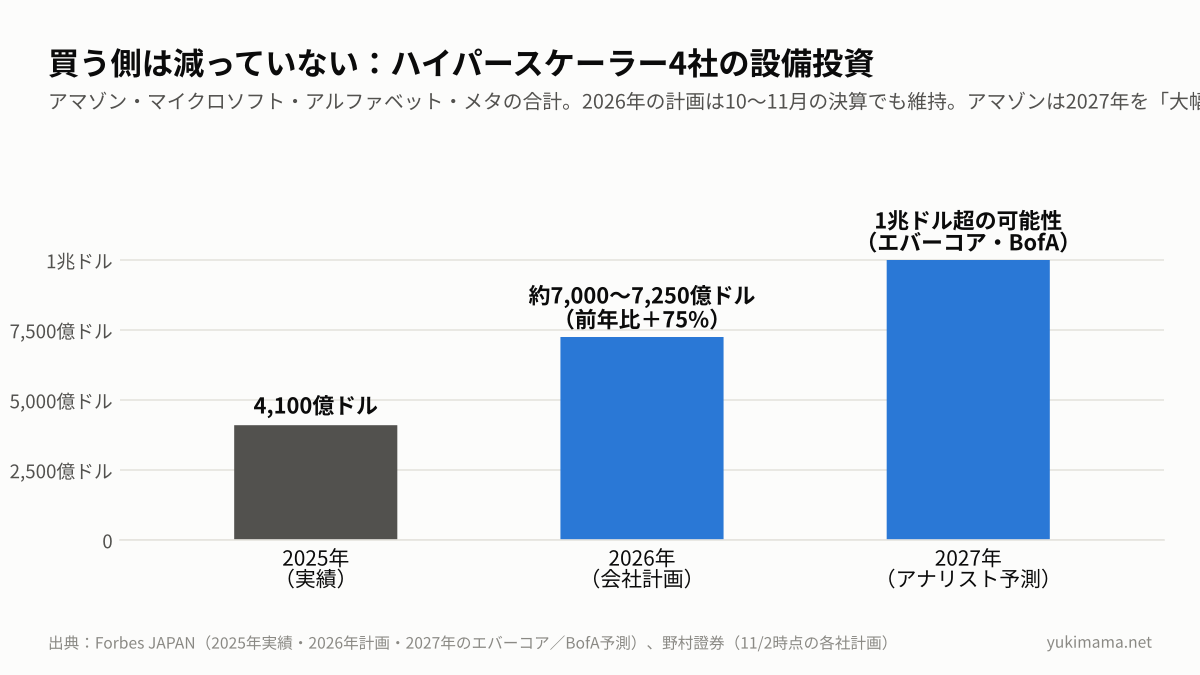
出典:Forbes JAPAN、野村證券(11/2時点の各社計画)
このように『買う量』そのものは、まだ増え続ける計画のままです。
止まった計画の中身:『中止』ではなく『延期』が大半
ちなみにデータセンターの建設が止まったという報道は多くありますが、中身を見ると実は大半が『延期』であることがわかります。
📝最初のレポート(2024年5月〜2025年3月)で止まった640億ドルの内訳は、中止が180億ドル(6件)、延期が460億ドル(10件)。金額の72%が延期
📝延期の代表例は、バージニア州プリンスウィリアム郡のQTS/コンパスの247億ドル計画、アマゾンのキングジョージ郡60億ドル、マナサスの『アシュトン』、テキサス州フォートワースのアマゾン。
📝中止の代表例は、バージニア州ハノーバー郡のトラクト社の430エーカー計画(2044年までに約9億ドルの税収見込みでも、郡の委員会が4対3で否決)
📝2026年1〜3月(75件・1,300億ドル)と4〜6月(45件・680億ドル)のレポートは中止と延期の内訳を公表していません。
モラトリアムの正体は禁止ではなく『ルールを作るまでの一時停止』
さらに、いま全米に300を超えるローカルのモラトリアム(一時停止)があります。これを『禁止』と位置付けると、余るという結論になります。
しかし、中身を見ると、ほとんどが『郡の条例にデータセンターの定義がないから、ルールを作るまで申請を受け付けない』という性質のものであることがわかります。
・アリゾナ州ピマ郡120日
・メリーランド州カルバート郡6か月
・イリノイ州レイク郡8か月
・フロリダ州ナッソー郡・マナティー郡とメリーランド州ワシントン郡12か月
・ウィスコンシン州デーン郡・メリーランド州モンゴメリー郡・ニューメキシコ州サンタフェ郡18か月
・メリーランド州プリンスジョージズ郡2年
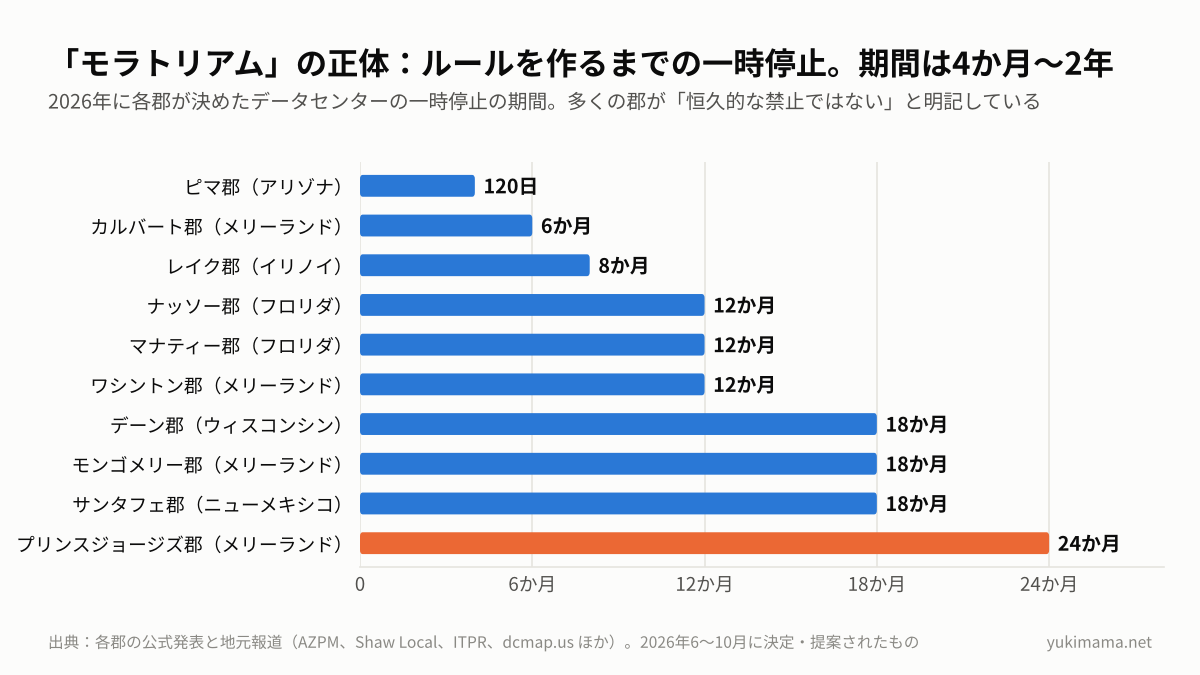
つまり、モラトリアムの大半は、裏を返せば『6〜18か月後に、ルールつきで再開する』という意味でもあります。
これは延期であって、需要の消滅ではありません。そして一時停止が明ける頃には、ゾーニングや電力負担のルールが整って、むしろ建てやすくなる郡もあります。
遅らせているのは民主党だけではなく『電力』!物理的な制約
そもそもとして、『建てる速度が落ちる』を民主党のせいにすると、見誤る可能性が高いように思います。
共和党のテキサス州アボット知事は8月に、州の送電網(ERCOT)への接続を求めるデータセンター案件の監査を命じ、接続の審査が数か月単位で遅れています。全米で最も建設が速い州で、です。
日本でも、東京都心の電力接続待ちは5〜10年と言われます。どこにおいても『建てる速度』は電力で決まるということです。
このように規制はそれを一段遅くするだけで、建設速度を決める決定的な要因ではない可能性があります。
しかも、建設は止まっていません。Axiosの10月31日の集計では、全米で720か所(計画539、建設中181)が動いていて、調査会社SemiAnalysisは2027年に50ギガワット超の容量が追加されると予測しています。
このように、300超のモラトリアムがあっても、今後も建設は続くことが予定されています。
建てにくい場所から建てられる場所へ:数字で見る『移転先』
米国の州の規制で建てられない計画は、別の州や別の国へ移っていくことになります。これは理屈ではなく、現在進行形で起こっていることです。
🇦🇪スターゲートUAE:2026年に1ギガワット(まず200メガワット)が稼働予定。第1段階でエヌビディアのGB300を約10万個、最終的に5ギガワットで米国外最大。
🇳🇴スターゲート・ノルウェー:230メガワットで始め、290メガワット追加できる設計。2026年末までにGPU10万枚。
🇯🇵日本:マイクロソフトが2026〜2029年に100億ドル(約1兆6,000億円)を投じ、『投資の中心は既存データセンターの増強と新設』と明言。AWSは2027年までに約2兆2,600億円、オラクルは10年で80億ドル。日本は世界2位のデータセンター市場で、今後5年で市場規模が2倍になるという予測も。
🇦🇺オーストラリア:マイクロソフトが2029年までに250億豪ドル、アマゾンが200億豪ドル。
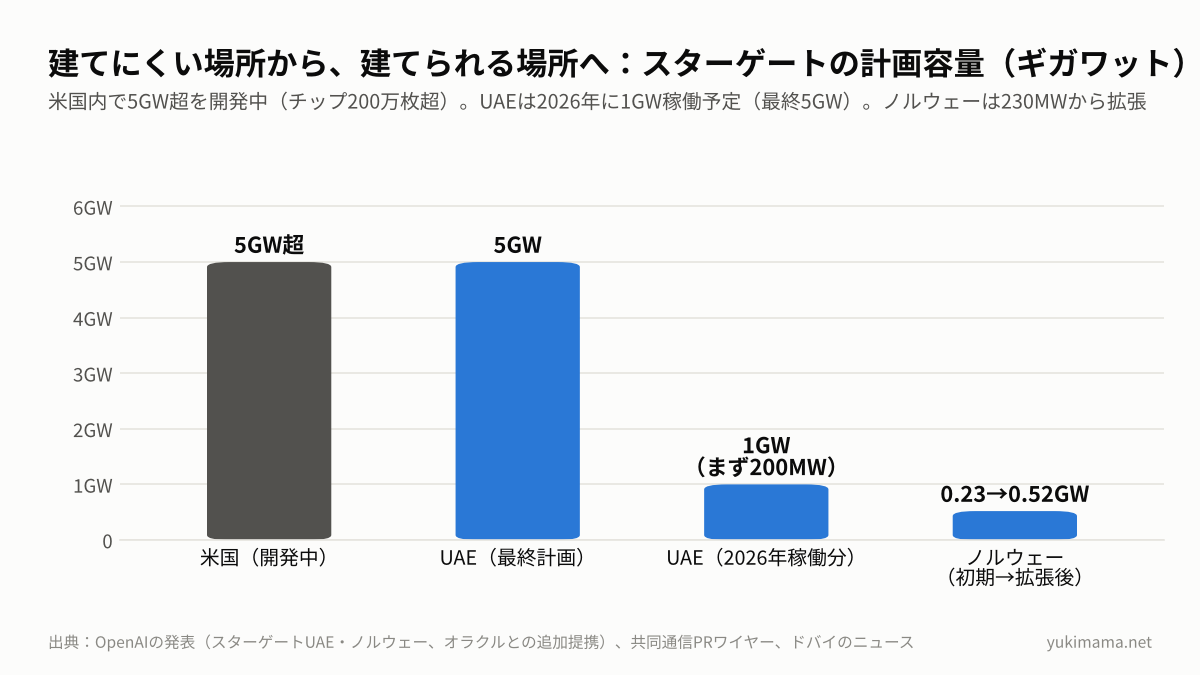
移転先にも電力の壁はあるので、『米国で止まった分がそのまま海外で建つ』わけではありません。しかし、これこそがこの記事の結論そのものです。
需要は消えない。仮に米国で建てられなくとも、どこかで建て続けることを模索して前に進む。建てる速度が落ちるとは、そういうことです。
売る側はすでに年単位で完売状態
チップを売る側の数字を見ると、『余る』どころか、作ったものが何年も先まで買い手が決まっています。
🔸SKハイニックス(10/28の決算):DRAMとHBMは事実上2029年まで完売。長期供給契約を結んだ顧客は14社で、確定契約だけで2027〜2028年の生産能力の50%超が埋まっています。顧客のHBM要望量は、供給能力の2倍。営業利益率は80%。
🔸サムスン電子(10/29):2027年のHBMは価格交渉まで終えて完売。2030年までに生産能力の60〜70%を長期契約で埋める方針。DRAMの平均販売価格は前四半期比で約20%上昇。
🔸マイクロン:メモリ不足は2027〜2028年にかけて深刻化すると説明。
🔸NANDも、サムスン・マイクロン・サンディスクの2026年分の能力は完売、キオクシアも割り当て済みと報じられています。
🔸RBCキャピタルは、DRAMの契約価格が7〜9月期に前四半期比20%上昇、10〜12月期にさらに15%%昇し、14四半期続いている上昇サイクルがあと5四半期続くと予測。2027年のHBM価格は80〜100%上昇の可能性。
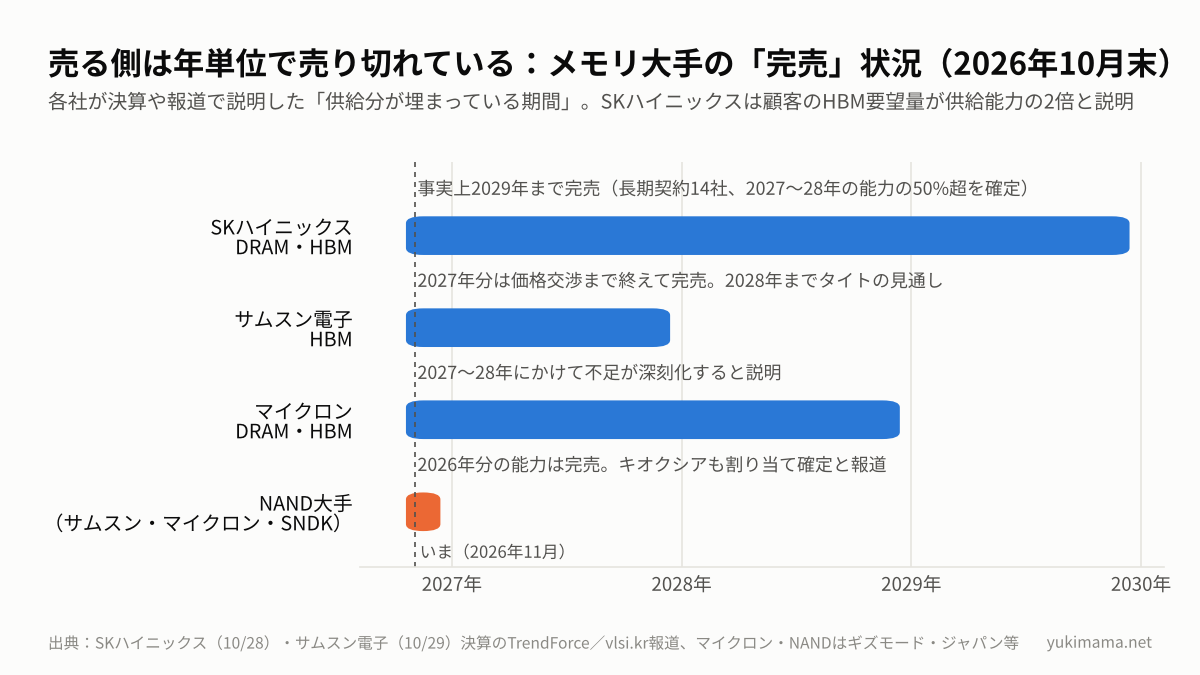
2018年や2022年にメモリが余ったのは、各社が一斉に増産して供給を増やしたところに、需要(スマホ・PC・暗号資産)が崩れたからでした。
今回は全くの逆です。供給はHBMの歩留まりやTSMCのパッケージ能力で絞られていて、しかも数量が長期契約で縛られている。売る側も『作りすぎ』ができない構造になっています。
💡『余る』ための算数
SKハイニックスの説明を使って、単純に計算してみます。顧客の要望が供給能力の2倍だとします。
データセンターの建設が3割遅れて、要望が3割減ったとしても、要望はまだ供給の1.4倍。建設が半分止まって、初めて要望と供給が釣り合う。余り始めるのは、そこからということです。
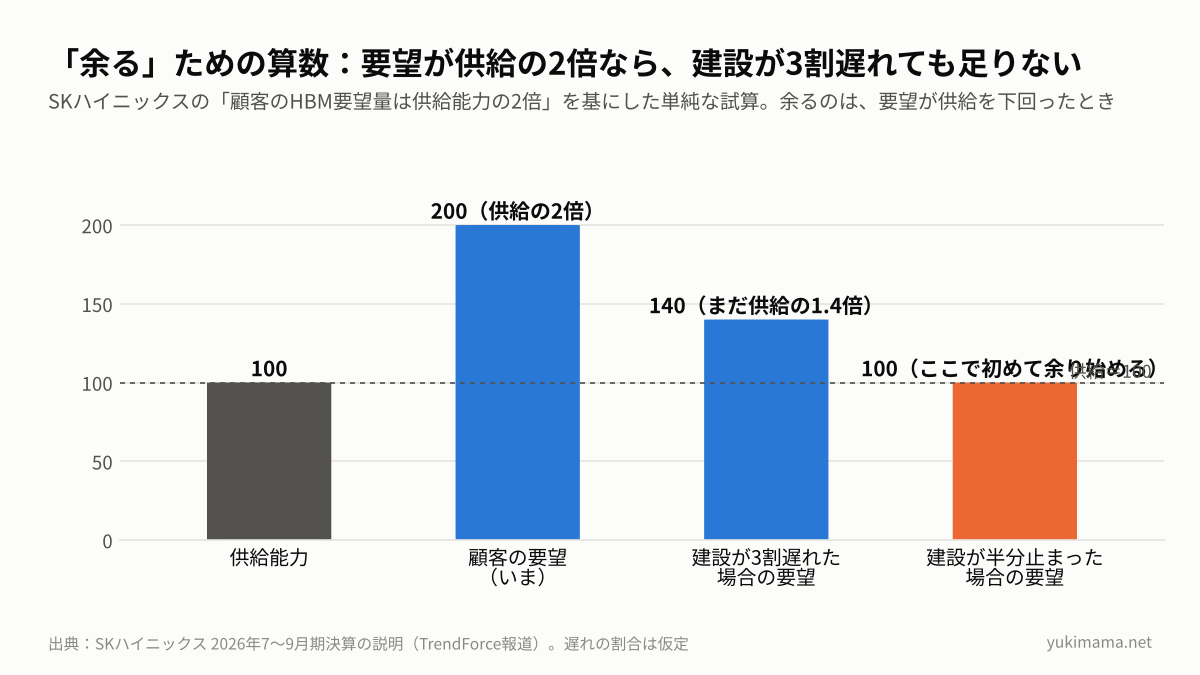
Data Center Watchが数えた2026年1〜6月の頓挫・遅延は約120件・約2,000億ドル。
大きな数字ですが、ハイパースケーラーだけで年7,000億ドル超を投じる世界では、『半分止まる』からはかなり遠いです。
しかも大半は延期で、延期は需要を消さず、後ろ倒しにしてより長く続くことを意味しています。
もちろん、生産能力が追いつけばそうなりますが、そもそもとしてボトルネックがTSMCのパッケージ能力など多数ありますので、そう簡単に過剰生産にはなりにくいでしょう。
裾野の長い相場で私が買うもの/PR
 『山が低く、裾野が長い』相場でいちばん相性がいいのが、半導体カバコ(CHPY)だと私は考えています。半導体株を持ちながらオプション料を毎週の分配として受け取る仕組みで、理由は3つです。
⭕️山が低い=上値を手放すコストが小さい。カバコは株価の急騰を一部手放す代わりにオプション料を受け取る商品。一気に高値を取りに行かない相場では、手放す上値がそもそも小さい。
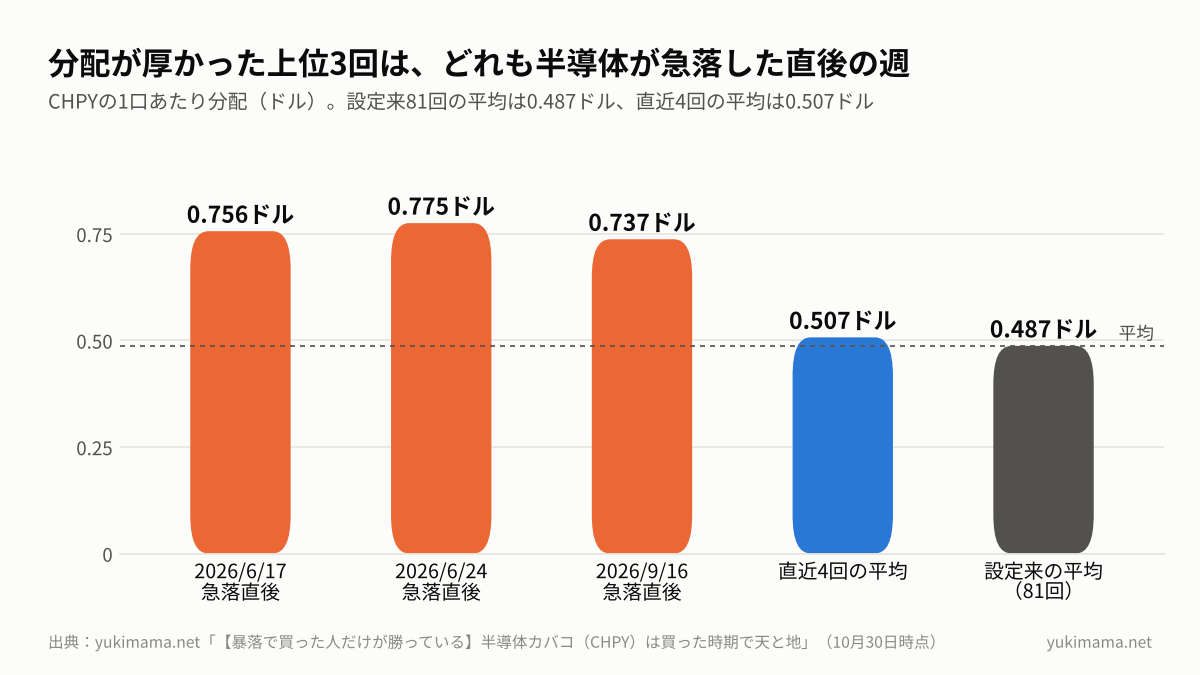
⭕️揺れが多い=オプション料が厚い。規制のヘッドラインで上下する相場は、オプション料が高くなる相場。実際、CHPYの分配が厚かった上位3回(0.756ドル、0.775ドル、0.737ドル。平均は0.487ドル)は、どれも半導体が急落した直後の週でした
⭕️裾野が長い=毎週の分配を長く受け取れる。速く終わる相場なら分配は数回で終わる。長く続く相場なら、受け取る回数そのものが増える
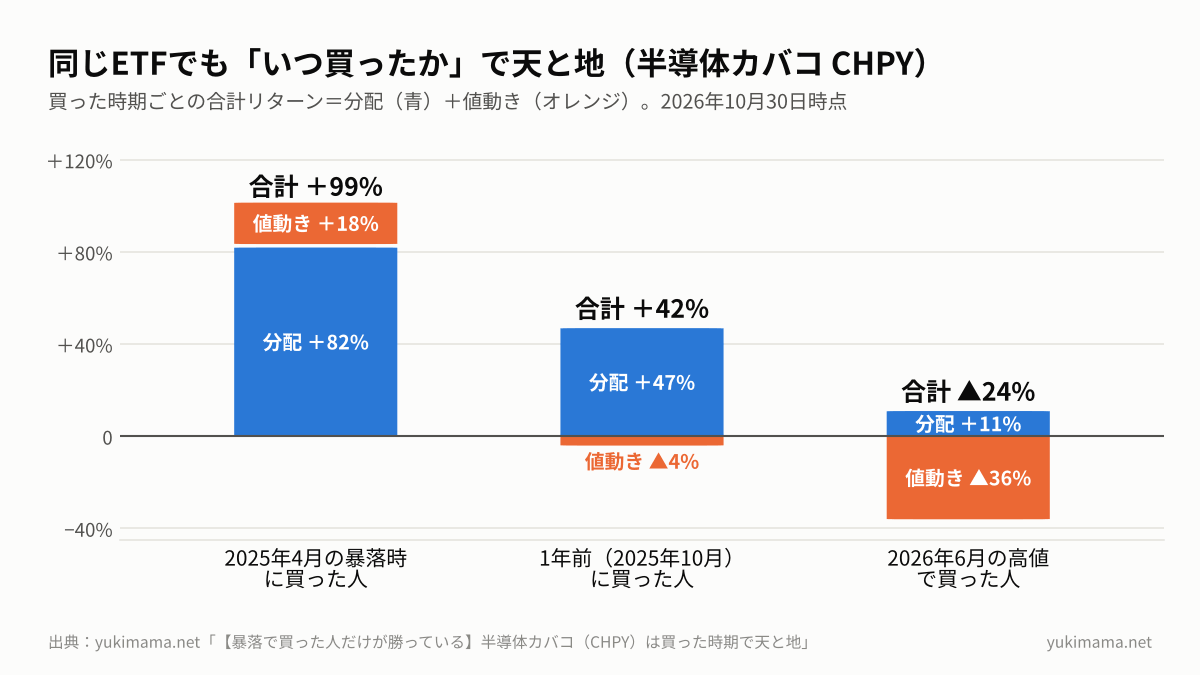
そして買う時期です。2025年4月の暴落で買った人は+99%(分配だけで+82%)、1年前に買った人は+42%、2026年6月の高値で買った人は▲24%です。
同じETFなのに、いつ買ったかで天と地。安く買うほど同じ分配でも利回りが上がるから、私のルールは『半導体株が大きく下げた日だけ買う』『有効比率300%以上を守る』の2つだけ。
10月1日に30口で始めて昨日まで68口です。評価損は11/3時点で▲84,300円ですが、分配は5週連続で受け取っていて、明日11/5(木)に11月1回目が入る予定です。
今週中の申込で11/12(木)の分配に間に合う目安👇
数字の裏付けと、何口まで買っていいかの計算は、こちらの2本にまとめています。
🔗▶︎【暴落で買った人だけが勝っている】半導体カバコは買った時期で天と地
🔗▶︎半導体カバコは何口買う?下がった日だけ買い足して毎週分配を受け取る運用報告
長い相場には下げも何度も来る!だから『下落相場でも利益獲得を狙える』口座(IG証券)
裾野が長い相場は、裏を返せば『規制のヘッドラインで何度も下げる相場』でもあります。今日のような日が、これから何回も来ます。
だから私は、下落相場でも利益獲得を狙える口座を、下がる前に1つ用意しておくことを勧めています。
IG証券のノックアウト・オプションは、『日本225』や『金(ゴールド)』などの銘柄で、上昇を狙う『ブル』か下落を狙う『ベア』を買う取引です。
取引価格は原資産価格と連動します。最初に決めるオプション料が最大損失額※2なので、今日のような日に『どこまで損するか分からない』状態にはなりません。
下落相場でも利益獲得を狙える口座を、先に用意しておく👇
🔗▶︎IG証券のノックアウト・オプションを金(ゴールド)で使う私のやり方
※2外貨建て銘柄の場合は日本円に換算するための為替レートの変動によってオプション料以上の損失が発生する場合がありますのでご注意ください。
今週〜来週の予定【日本時間】
🇺🇸11/4(水)22:15 米ADP雇用(10月)/24:00 米ISM非製造業(10月)。今夜の米株が『悪材料出尽くし』で反発するか、もう一段売られるかはここ
💰11/5(木)半導体カバコの分配相当額の入金日(11/3の権利分)
🇺🇸11/6(金)22:30 米雇用統計(10月)
💰11/10(火)半導体カバコの次の権利付最終売買日 → 11/12(木)入金
まとめ:速度が落ちる相場は焦らない人が勝つ
今日の下げは『AIが終わる』下げではなく、『データセンターを建てる速度が落ちる』下げです。速度が落ちれば、需要が供給を上回る期間は延びます。
テックバブルを殺してきた『作りすぎ』に、規制がブレーキをかけるだけ。相場は『短く高い山』から『低く長い裾野』へ。
その相場で勝つのは、速く作る側に賭けた人ではなく、足りないものを売る側とすでに持っている側、そして時間を味方にできる持ち方をした人です。
私は揺れが分配に変わるものを、下がった週にだけ買い足していきます👇
今週中の申込で11/12(木)の分配に間に合う目安👇
IG証券のノックアウト・オプションは本質的に複雑な取引であり、リスクとリターンの関係を理解したうえでお取引ください。本記事は特定の金融商品の売買を勧めるものではありません。投資は自己責任でお願いします。

次の権利日は11/10(火)→入金は11/12(木)。口座開設は通常1〜3営業日なので、今週中の申し込みが目安です。水曜以降にずれると、最初の分配が1週間遅れます。