
同じ18歳、残酷なスタートラインの違い😭 これからは何もしなかった親と、こどもNISAを満額やってくれた親の間に絶望的な格差がつきます!
親が準備してくれたお金で、進路の選択肢が広がる子…学費や返済を気にして、やりたいことを諦める子…。
本人の努力だけでは決まらないところで、選べる道に差がついている…。先日の投稿には、たくさんの反響をいただきました。
もちろん、家庭の事情はそれぞれ。それでも「少しずつなら、子どものために準備できるかも」と思った方に、知ってほしい数字があります💡
✔︎ 毎月1万円を18年間、準備するとしたら?
🏦 利息を考えない貯金:216万円
📈 年5%で運用できた場合:約345万円
📈 年10%で運用できた場合:約572万円🏆
同じ216万円の積立でも、年10%のケースでは約356万円の差になります。進学や新生活の選択肢を増やす、まとまったお金です。
※実効年率を月利に換算し、毎月末に216回積み立てた試算です。一定の利回りを仮定した計算で、実際には値下がりや元本割れもあり得ます。
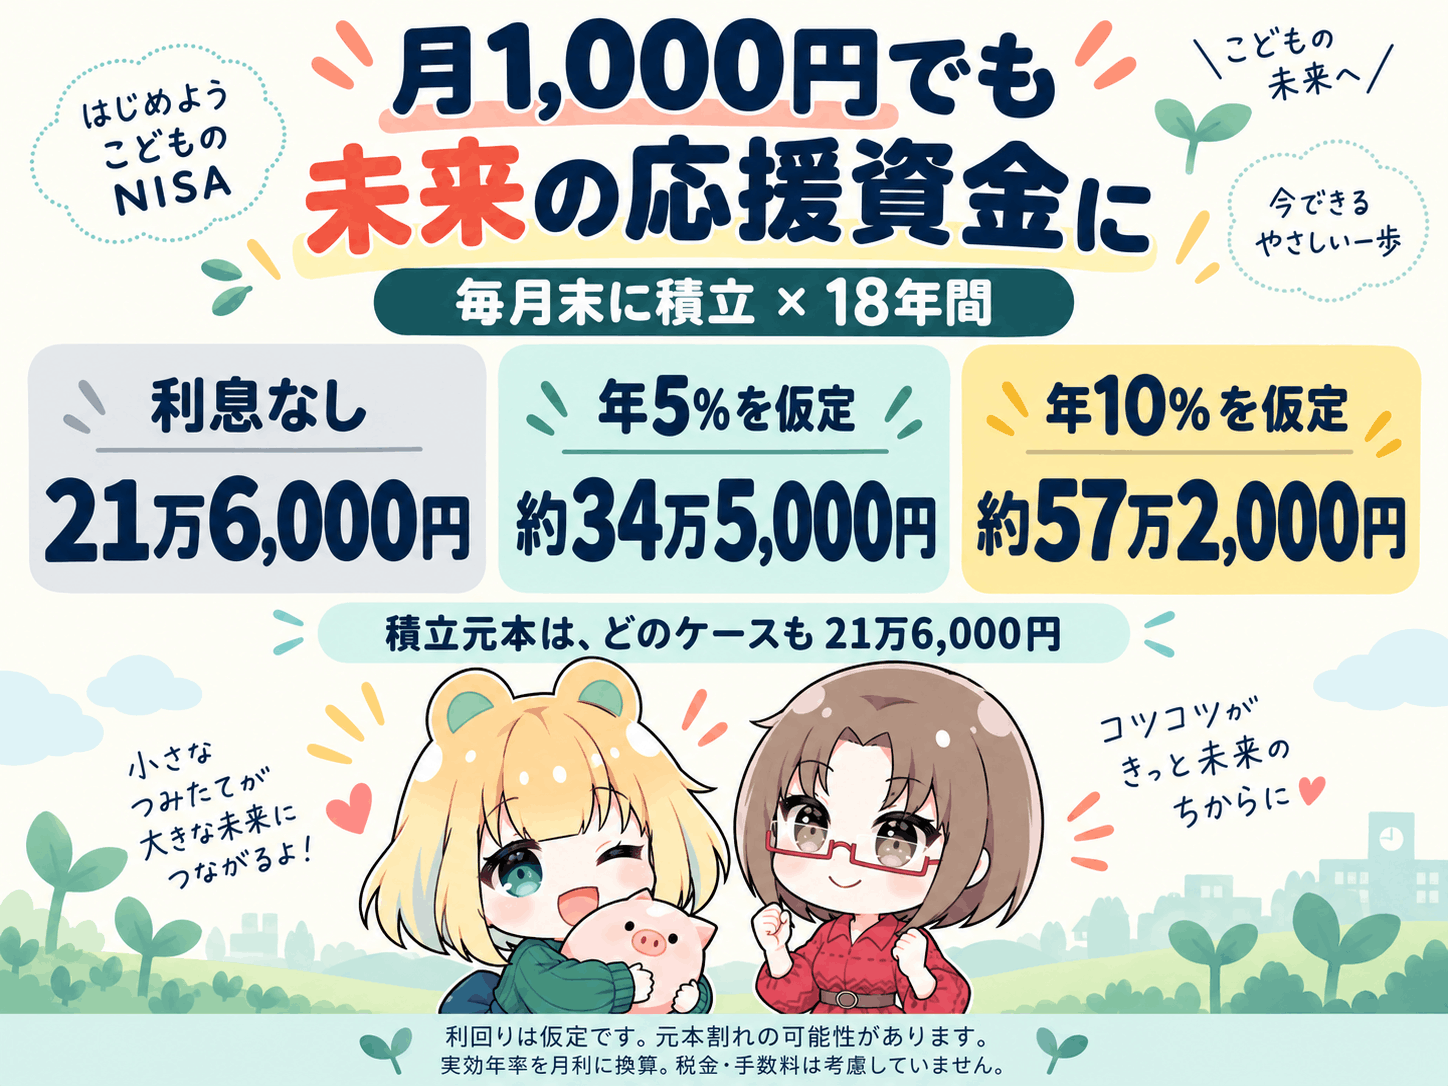
月1万円が難しければ、月1,000円からでもやっておくことが重要です。
この記事では、2027年1月1日から始まるこどもNISAの仕組みと、無理のない積立の考え方、松井証券で今からできる準備を紹介します。
こどもNISAの準備は、親の総合口座から
松井証券は、こどもNISAの予約受付を2026年10月1日から開始と発表しています。
利用には親権者の総合口座が必要なので、まだ持っていない方は先に準備できます。積立額や商品は、手続きを進めながら考えても大丈夫です。
親自身がNISAを始めていなくても準備できます。他社で使っている親のNISAを移す必要もありません。
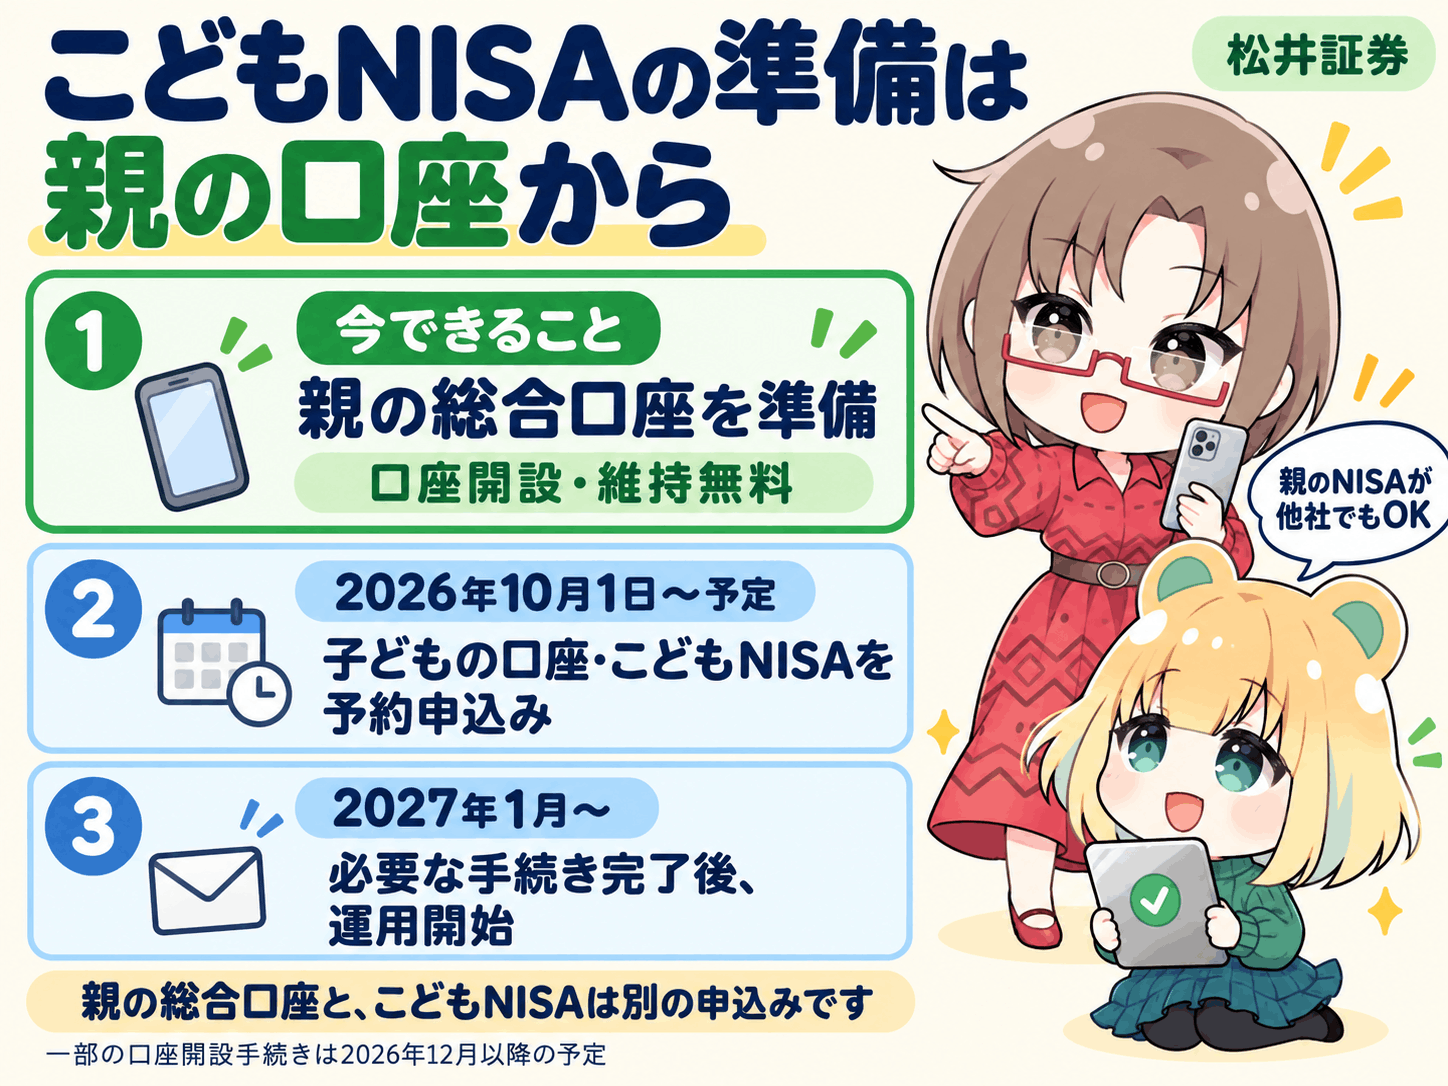
※口座開設・維持手数料は無料。上のリンクは親の新規総合口座の申込み用です。こどもNISAは別途申込みが必要です。
リンク先は『ゆきママ×松井証券』の専用ページです。米国株・新NISAのレポート特典も案内されています。ページ内の『口座開設を申し込む』から、親の総合口座を申し込めます。
こどもNISAとは?押さえたい5つのポイント
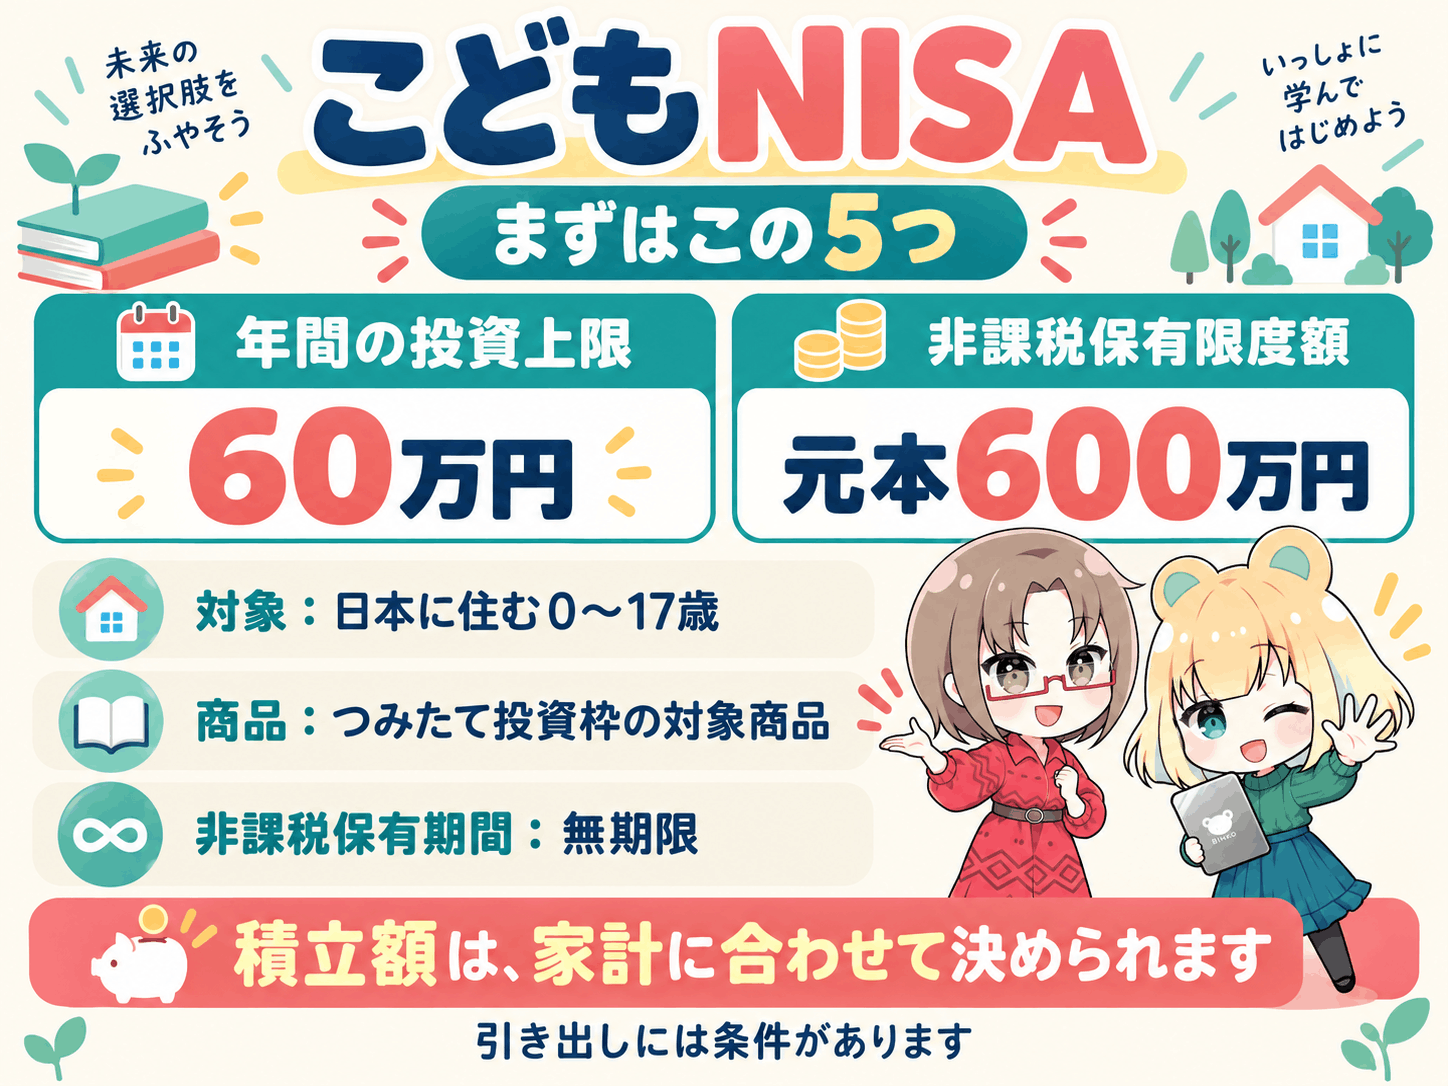
NISAは、対象商品の運用で得た利益を非課税にする制度です。通常、投資信託の売却益などには約20%の税金がかかりますが、NISA口座の対象取引には非課税のメリットがあります。
2027年1月から始まる予定の『こどもNISA』では、子ども名義で長期の資産形成を進められるようになります。
① 対象は日本に住む0〜17歳
→子ども名義の口座を使い、親権者などが手続きをします。
② 年間の投資上限は60万円
→月額では5万円ですが、これは上限です。毎月5万円を積み立てる必要はありません。
③ 非課税で保有できる投資元本の上限は600万円
→複数の商品に投資する場合も合計で数えます。運用で値上がりした部分は、この元本の上限とは別です。
④ 対象は、つみたて投資枠の対象となる投資信託など
→長期の積立・分散投資に適した商品が対象です。個別企業の株を直接買う制度とは仕組みが異なります。
⑤ 非課税保有期間は無期限
→18歳以降は成人のNISAへ移行し、運用を続けられます。松井証券の制度概要
こどもNISAで使った非課税保有枠は、成人後の1,800万円の枠に含まれます。例えば、元本600万円を保有したまま移行した場合、残りは1,200万円です。
引き出しにも条件があります。原則12歳以降、子どものための支出について、本人の同意を示す書面などを添えて手続きをします。家計の急な支出に備えるお金は別に確保し、こどもNISAには長く運用できるお金を回すことが大切です。
💡月5万円を積み立てられなくても、始める意味はある
SNSでは大きな金額が目立ちますが、600万円の枠を埋めることが目標ではありません。大切なのは、家計を守りながら続けられることです。
例えば、0歳から18歳まで、毎月末に1,000円を積み立てると、元本は21万6,000円になります。
一定の利回りで運用できた場合、18年後の金額は次のとおりです。
👍年5%:約34万5,000円
💪年10%:約57万2,000円
🏆年15%:約97万1,000円
※実効年率を月利に換算し、毎月末に216回積み立てた試算です。
大学の費用すべてを賄えなくても、入学金や新生活の準備を助けるお金には十分なります。
最初は月1,000円。余裕ができたら月3,000円、5,000円へ。お子さんの年齢や家計に合わせて、続けられる金額を考えてみてください。
積立額や商品は、口座の準備を進めながら考えても大丈夫です。松井証券でこどもNISAを使いたい方は、まず親の総合口座を用意しておきましょう。
👉こどもNISAに備えて、松井証券の親口座を準備する(無料)
過去の相場ならどうだった?600万円を投資した実データ
「年10%なんて、本当にあるの?」「いくらなんでも非現実的過ぎない?」
そう感じる方に向けて、実際のS&P500とドル円のデータを使い、次の条件で計算しました。
✔︎2008〜2017年の各年末に毎年60万円ずつ、合計600万円を投資。
✔︎各年末のドル円で米ドルへ換算し、S&P500に連動する運用を想定。
✔︎配当を再投資し、2018年以降は追加投資せず2025年末まで保有。
✔︎最後に1ドル=156.80円で円換算。
これは、こどもNISAにおける運用を意識した設定です。最初の10年、毎年満額の年60万円を投資する。その後の8年はそのままほったらかしです。
そして18歳になった時、2025年末にどうなったかというと、約5,843万円です。投資元本600万円の約9.7倍になりました。
為替の変動を反映しない同じ年次リターンでの計算は約3,491万円です。
株価の成長と配当の再投資に加え、円高の時期にドル建て資産に投資したことで、大幅に資産が上振れる結果となりました。
※当時はこどもNISAがなかったため、過去の指数と為替を使った仮の検証です。
株式はなぜ大きく成長し続けるのか?
S&P500の1986〜2025年の40年間の年率リターンは、配当再投資込み・ドル建てで約11.5%でした。
長期リターンを考える材料は、大きく次の4つあり、これによって10%超というリターンが現実的な数字として生み出されています。
① 企業が稼ぐ力の成長:平均約4.38%/年
→販売の拡大、新商品、生産性の向上などによって、1株当たりの利益が増えることです。
② インフレによる金額の変化:平均約2.10%/年
→100円の商品を103円で売り、同じ数量が売れれば、売上の金額は3%増えることになります。
③ 配当と、その再投資:約2.75%/年
→受け取った配当を再投資すると、そのお金も運用に加わります。
④ 株価に対する評価の変化
→同じ利益に対して投資家が何倍の株価を付けるかによって、株価は変わります。割高な評価が落ち着けば、利益が成長しても株価が下がることがあります。
このように、株価は大まかには『①実質の利益成長+②インフレ+③配当+④評価の変化』と考えると分かりやすいでしょう。
そして、①4.38%+②2.10%+③2.75%=約9.23%となり、企業が利益を求めて成長し、インフレに配当が加わることで、実際の年率リターン約11.5%の、約8割に相当する部分の説明がつくことになります。
したがって、年10%というリターンは決して夢物語ではなく、企業が成長し、社会はインフレになり、さらに配当も加わることで、当然とも言える数字なのです。
💡今の100万円と、18年後の100万円は同じ価値ではない
ちなみに、仮に年2.75%のインフレが18年間続くと、物価は約1.63倍。今100万円で買えるものに、約163万円が必要になります。逆に言えば、100万円の購買力は、今の約61万円分に下がる計算です。
これは物価上昇率を仮定した例ですが、インフレによってお金の価値が下がる(モノの値段が上がる)ことで、将来的に必要な資金というのも全然変わってきます。
だからこそ、子どものためのお金も、将来の物価を意識して準備する必要があります。近く使うお金は預貯金で確保し、長く使わないお金には運用を組み合わせていくことが重要でしょう。
S&P500・ナスダック100・FANG+は、どう選ぶ?
3つとも米国株を中心とする指数ですが、投資先の広がりが違います。
🇺🇸 S&P500:幅広い米国企業に投資する候補
→米国の代表的な約500社を対象にしています。幅広い業種に投資できますが、米国への集中や、大型テクノロジー企業の影響はあります。
💪 ナスダック100:成長企業への投資を厚くする候補
ナスダック市場に上場する大手非金融企業を対象としています。テクノロジー関連などの比率が高く、特定の業種・企業への偏りを意識する必要があります。
🤖 FANG+:少数の成長企業に集中する候補
→テクノロジー関連の大型企業10銘柄に投資する指数です。高い成長を取り込める可能性がある一方、一部の企業や業種の不振が大きく影響します。
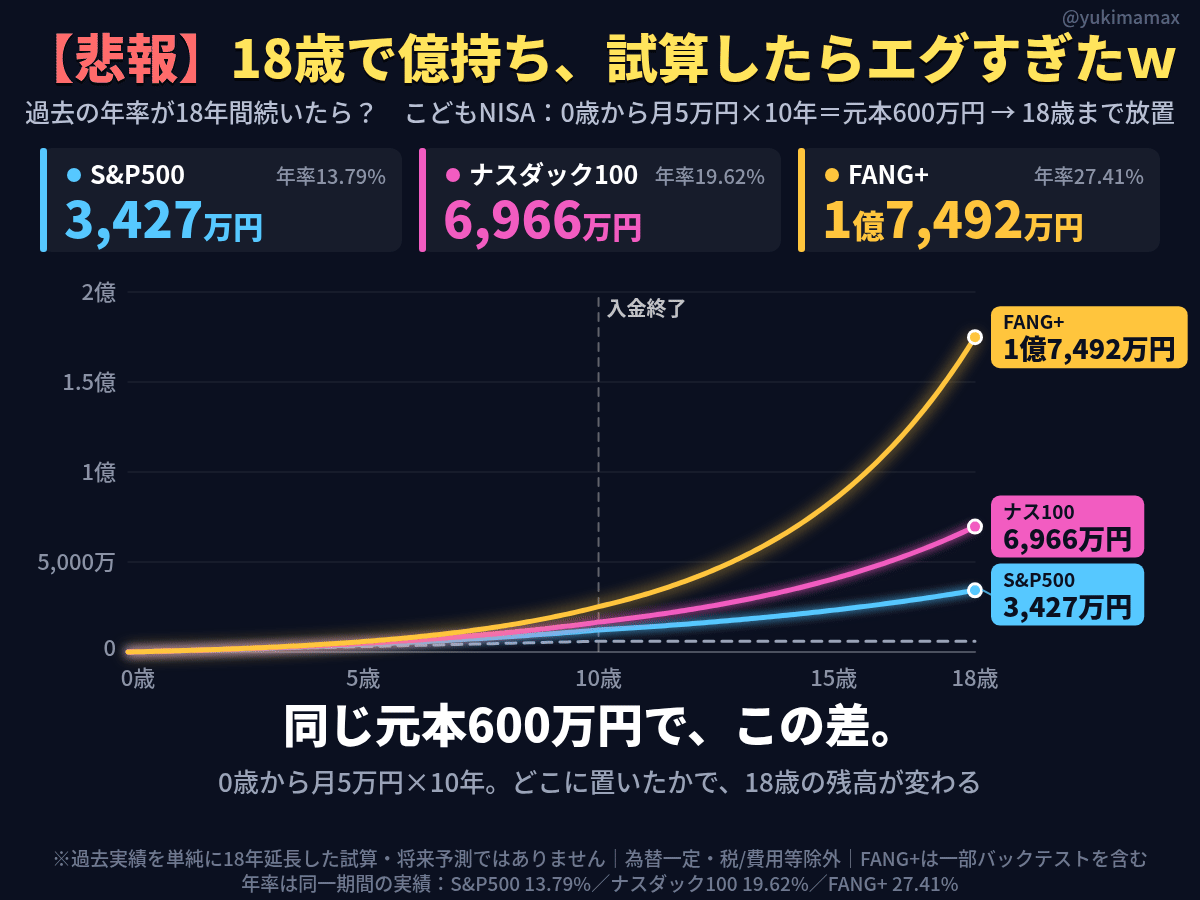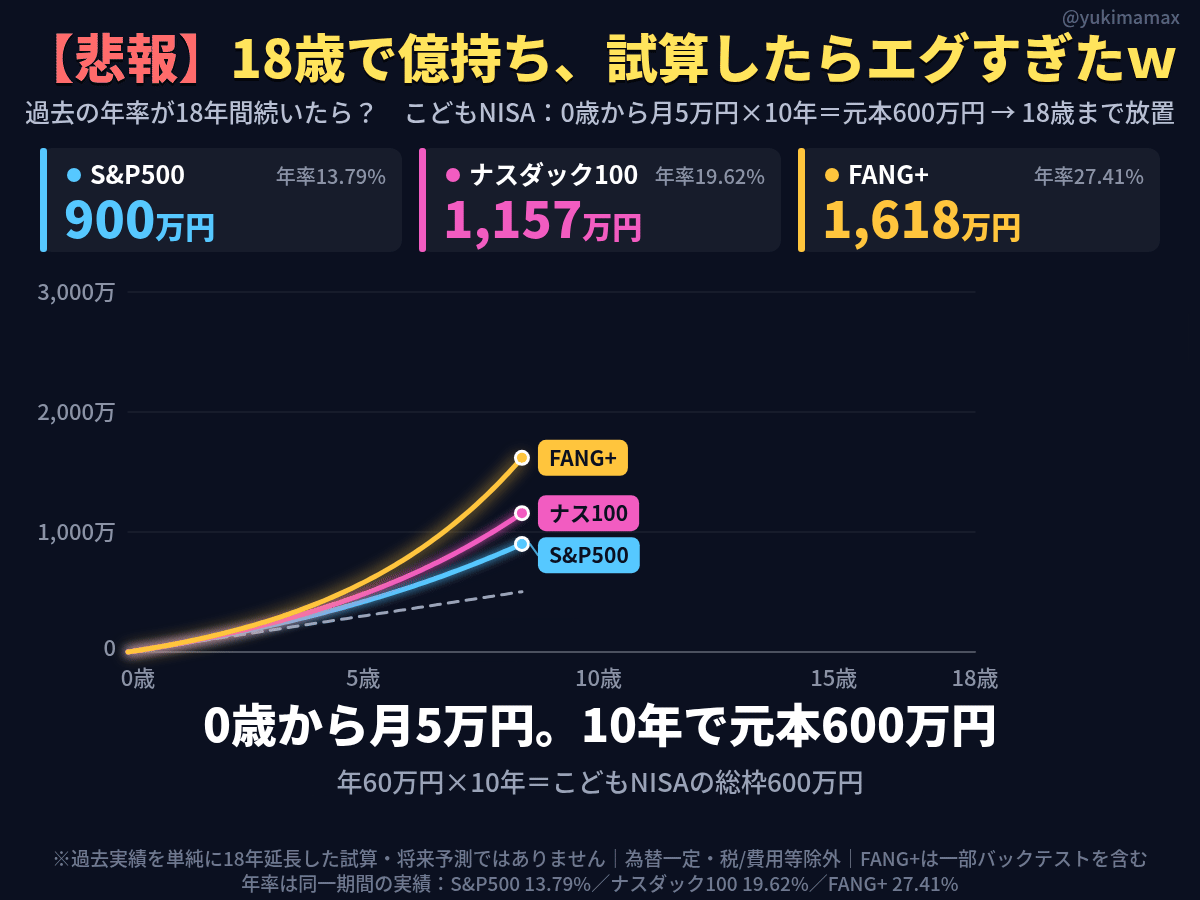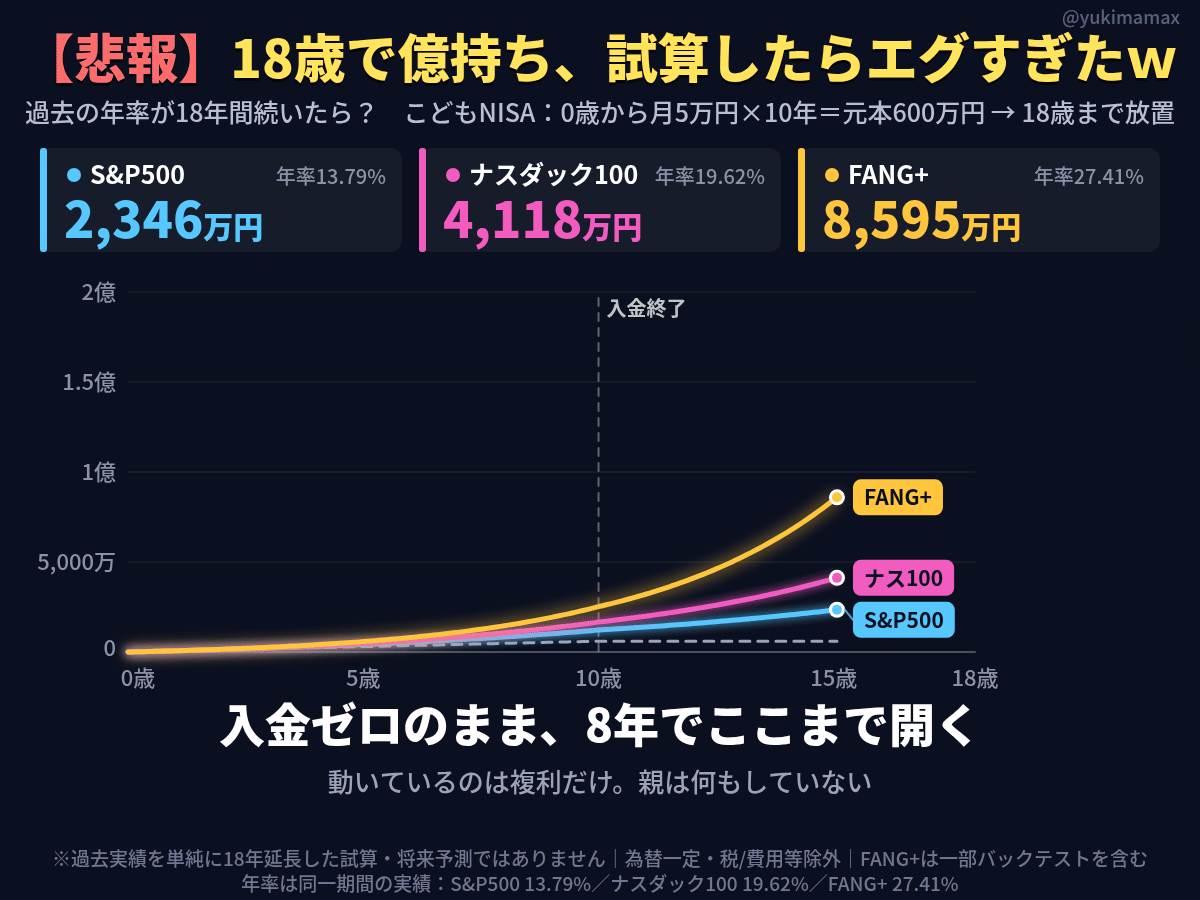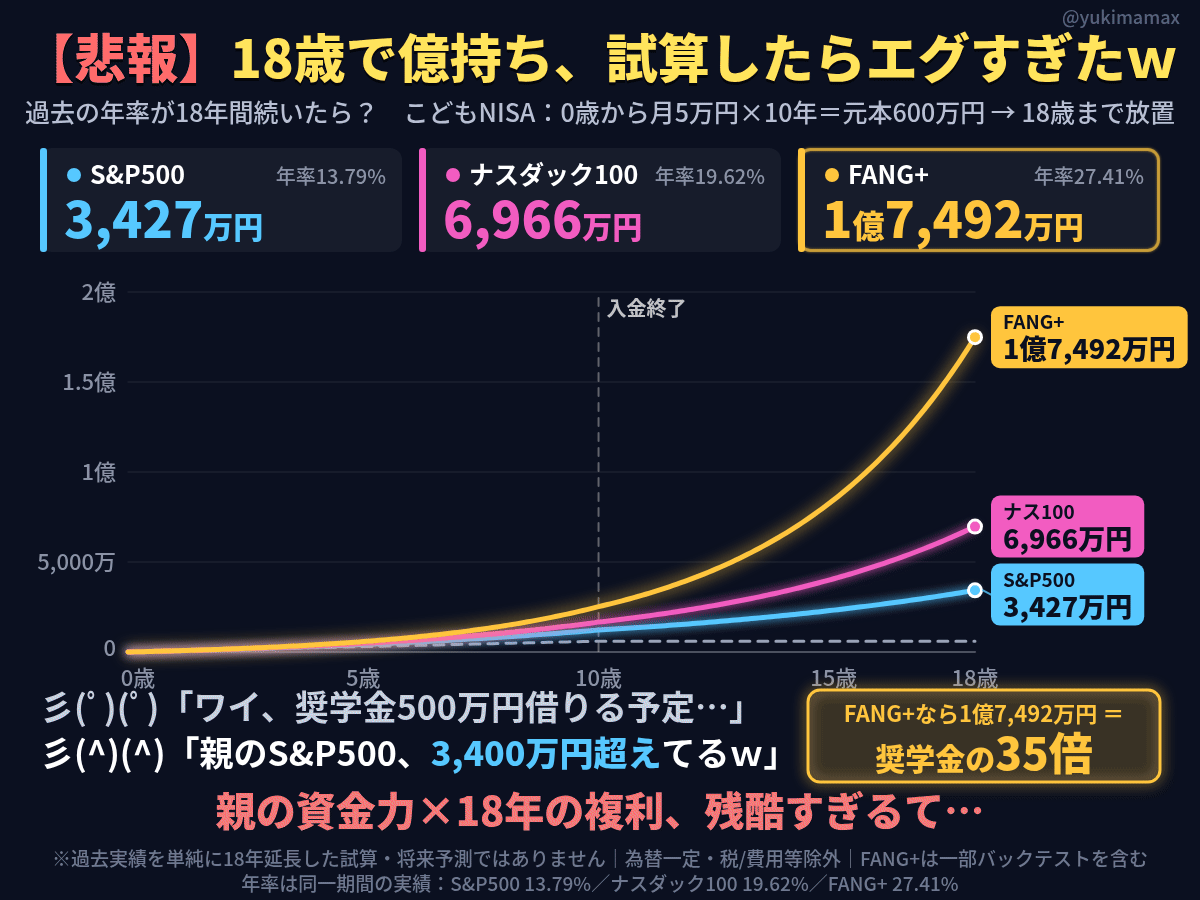
ちなみに、ローンチ以来のFANG+の年率リターンは配当込み・ドル建てで27.41%です。投稿で紹介した『18歳で1億円超』といった数字は、この数字が元となっています。
もちろん、このペースで成長が続くのは現実的ではなく、スピードは徐々に減速していくものと思われますが、それでも素晴らしいリターンを生み続けていることは事実です。
💡FANG+を月1,000円、2,000円だけ投資するのはアリ?
成長企業への期待から、余裕資金の一部をFANG+に振り向ける考え方は、十分有力です。
例えば、毎月の投資予算が1万円なら、S&P500などに9,000円、FANG+に1,000円という配分です。これは配分を考える一例で、1割が誰にとっても最適という意味ではありません。
また、S&P500とFANG+は投資先が重なります。組み合わせると、同じ大型企業への投資を厚くすることにもなります。
それでも、資金が少ないのであれば、値動きが大きく、リターンも期待できる資産に投資をして、上振れを狙うのは立派な戦略と言えるでしょう。
月1,000円を安定的な指数に投資をしても、大きくは増えないですからね。
であるなら、リスクをとってリターンを狙うというのは、ある意味では当然の戦略とも言えるわけです。
私なら、月3,000円投資をするのであれば、1,000円はFANG+にして大きなリターンを期待します。
仮に月1,000円を18年間・年利27.41%で運用した場合、総資産額は約379万円(積立元本21万6,000円)となりますからね。
もちろん、FANG+の以上な成長が続く可能性は低く、成長ペースは徐々に減少していくでしょうが、それでも有力な投資先であることは変わりません。
松井証券で準備する理由
私自身が利用している松井証券は、少額から積立を始めたい方にも候補になる証券会社です。
① 投資信託は100円から積立可能
→家計に合わせた少額から始められます。こどもNISAでの具体的な設定方法は、開始時の案内に沿って確認しましょう。
② 投資信託の購入時手数料は無料
→保有中には商品ごとの信託報酬などがかかるため、継続してかかる費用も確認してください。松井証券のサービス・特典案内
③ NISAの手続きについて電話で相談できる
→不明点はNISAサポートダイヤルに相談できます。0120-785-740、平日8:30〜17:00です。
また、この記事で取り上げた指数についても、松井証券には次のような投資信託の取扱いがあります。
🇺🇸S&P500:eMAXIS Slim 米国株式(S&P500)
💪ナスダック100:iFreeNEXT NASDAQ100インデックス
🤖FANG+:iFreeNEXT FANG+インデックス
💡こどもNISAは3ステップでカンタン準備!
STEP① 親の総合口座を準備する
・松井証券の口座を持っていない方は、まず親名義の総合口座を申し込みます。口座開設・維持手数料は無料です。
・スマートフォンとマイナンバーカードがあれば、オンラインの口座開設(eKYC利用)で即日口座開設が可能です。
STEP② 10月1日以降、子どもの口座・こどもNISAを申し込む
・予約受付は2026年10月1日開始予定です。
・子どもの未成年口座がない場合は、案内に沿って未成年口座を申し込み、こどもNISA口座の開設を申し込みます。
STEP③ 開設完了後、開始時の案内に沿って積立を設定する
・税務署審査など一部の手続きは2026年12月以降の予定です。必要な手続きが完了したら、2027年からの積立額・商品を設定します。
・税務署審査は手続き順になるため、早めに申し込まないと年明けからのスタートに間に合わない可能性があるので、お早めにどうぞ!
【Q&A】申し込む前によくある疑問
Q.親自身がNISAを使っていなくても大丈夫?
A.必要なのは、親権者の総合口座(証券口座)です。親自身がNISAで投資していることは必須ではありません。
Q.親のNISAは他社にあるけれど、移す必要はある?
A.親の総合口座を用意するために、他社のNISAを移す必要はありません。親のNISAと子どものNISAは、名義が別なので大丈夫です。
Q.すでに親の松井証券口座を持っている場合は?
A.同じ親名義の口座をもう一つ開く必要はありません。既存の口座を使い、子どもの口座の開設状況に合わせて手続きを進めてください。
Q.今、親の口座を開けば、こどもNISAですぐ投資できる?
A.制度開始は2027年1月の予定です。ただし、10月1日から申し込みができるようになるので、先に親権者(あなた)の総合口座は準備しておきましょう。
🎁このブログ経由で限定レポート特典
「口座の準備と一緒に、自分も投資を少し学んでおきたい」
そんな方に読んでいただきたいのが、私が書いた米国株・新NISAの限定レポートです🎁
『「最高値だから買えない」は損をする?新NISAで米国株・AI半導体相場に乗る方法』
米国株やAI半導体相場、新NISAを使った投資について考える材料をまとめています。親自身が投資を学ぶきっかけとしても活用していただければと思います。
受取方法は、次のとおりです。
① このブログのボタンから専用ページへ進む
→移動先の『口座開設を申し込む」』から、親名義の新規総合口座を申し込みます。対象の申込期間は2026年6月1日〜12月30日です。
② 開設後、約1週間を目安に案内を確認する
→松井証券の米国株お客様サイト内『お客様へのご連絡』に、レポートPDFのURLが案内されます。案内時期は前後する場合があります。
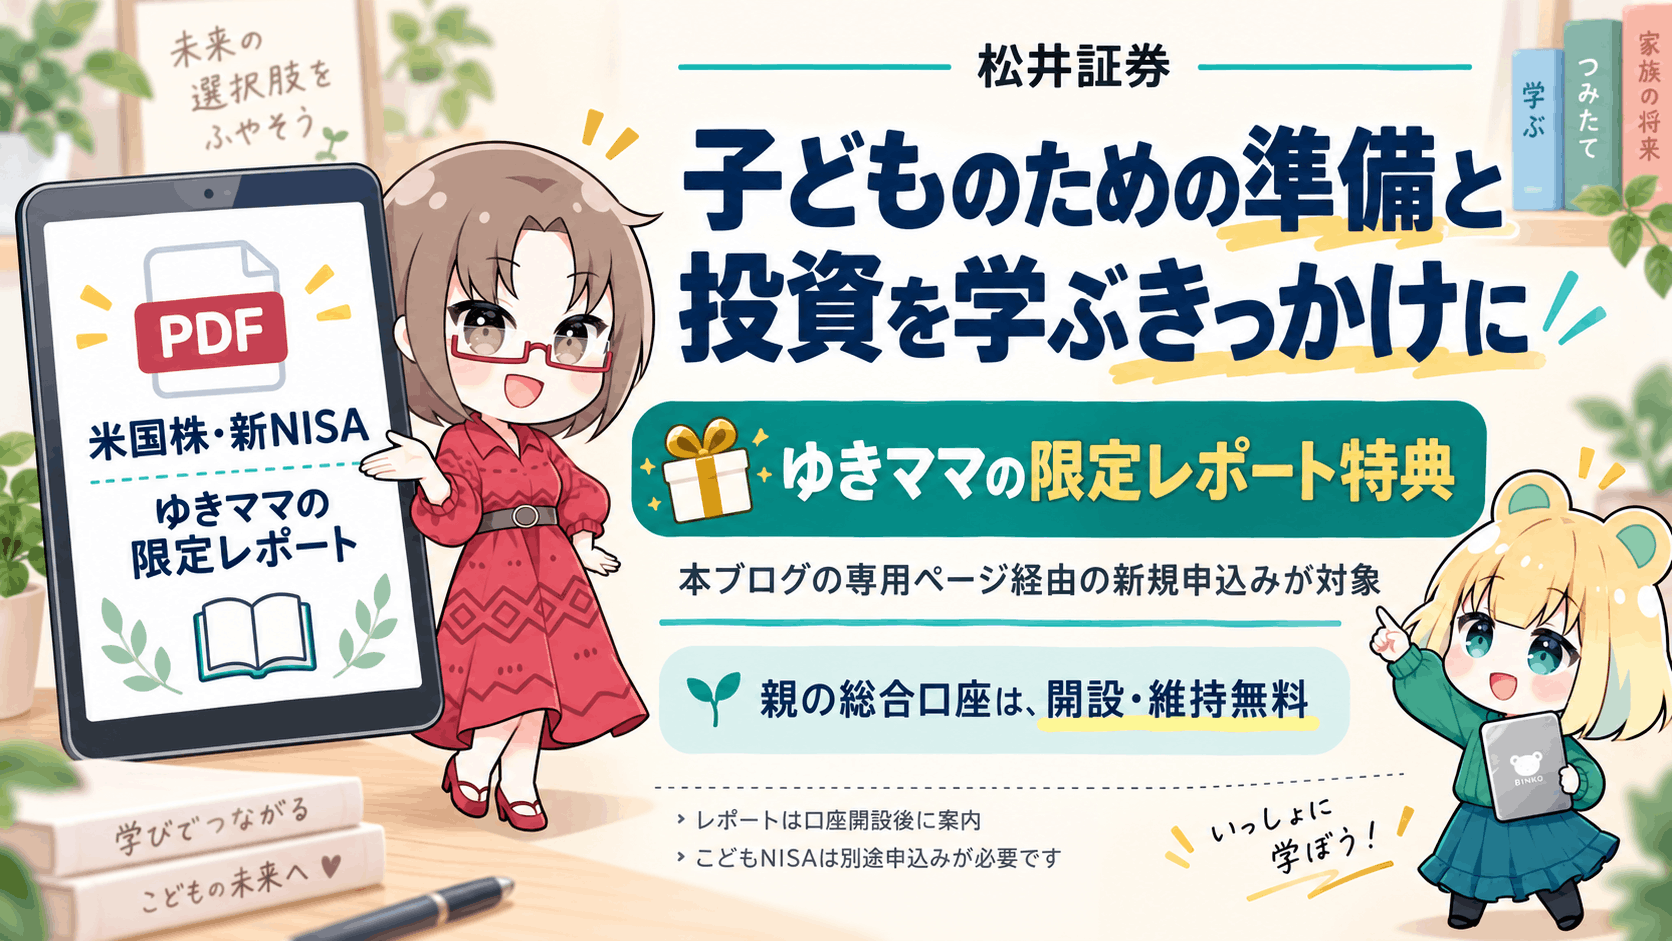
※親の新規総合口座の申込み用です。こどもNISAは別途申込みが必要です。
子どものための第一歩は無理なく続く準備から
子どもの未来を考えると、できるだけ多く残してあげたくなります。でも、今の暮らしを圧迫するほど投資する必要はありません。
口座を準備する。家族で「月3,000円ぐらいなら続けられるかな」と話す。少しずつ投資を知り、余裕に合わせて積立額を見直す。
自分のNISAを後回しにしていた方も、「子どものためなら」と思えた今日が、準備を始める一番のきっかけです。
18年後にいくらになるかは、誰にも分かりません。それでも、子どものために準備する習慣は今日から作れます。
「やりたいことがある」と言われたときに、応援できる選択肢を少しでも増やしたい。その思いを、家計に合った一歩につなげてみてください。
今日の一歩は、親の口座を準備することから。松井証券でこどもNISAを使いたい方は、手続きを進めながら、家族で無理なく続けられる金額を考えてみてください。
※親の新規総合口座の申込み用です。こどもNISAは別途申込みが必要です。