「暴落は買い場」でも、もう買うお金がない…含み損パンパンの人が今やるべき6つのこと
約18分

繰り返しているように、暴落は買い場です。
でも、もう買うお金がない。持ち株は、含み損でいっぱい、そういった方も多いと思います。
過去のデータを見ると、暴落の直後には大きな反発が来ています。しかし、暴落の前の高値に戻るまでは、中央値で約1年かかるのも現実です。
私の元にも、「これからどうしたら良いか分からない」「全て売って楽になりたい」「含み損が増えすぎて握力が弱まっている」といった相談が多数寄せられています。
そこで、自身の状況・パターン別にどう行動すべきか、という指針について簡単にまとめておきたいと思います。
まず、過去のデータを十分に精査した上で、やることを6つの順番で整理しましたので、ここから確認して冷静に行動していきましょう👇
✅まずは6つの結論とポイント
✔ 暴落の日に全部は売らない
✔ リバランス・修正は、反発した日に
✔ 積立は止めない
✔ 売るなら含み損(下がり幅)の大きい株から
✔ 回復待ちは分配で現金を作る
✔ 借りたお金は先に減らす
※XやYouTubeのアプリから開いた方へ。SafariかChromeで開き直してから、口座開設を申し込んでください(レポートがもらえなくなる可能性があります)✔ 暴落の日に全部は売らない
✔ リバランス・修正は、反発した日に
✔ 積立は止めない
✔ 売るなら含み損(下がり幅)の大きい株から
✔ 回復待ちは分配で現金を作る
✔ 借りたお金は先に減らす
いま何が起こったのか?
株価が大暴落しています。例えば、日経平均は11月6日に▲3,643円安、11月20日に▲3,007円安でした。どちらも、下げ幅の歴代5位以内です。信用取引で買っている人の含み損は、11月13日の時点で平均▲15.49%でした。
11月6日までの1週間では、信用の買い残が6,248億円も減りました。減り方は2年ぶりの大きさで、損を抱えた人の手じまい売りが広がったと見られています。
売るか、そのまま持つか、迷っている方は相当大きいことでしょう。
暴落の直後は反発が大きい
ただし、何度も繰り返しているように、暴落は買う日であって、暴落があったその日に売るのは避けたほうが良いでしょう。しれは、過去のデータからも明らかです。当たり前と言えば当たり魔ですが、大きく上がる日は、大きく下げた日のすぐ後にやって来ます。
日経平均が1日で大きく上がった日、上昇率の歴代トップ10を調べると、次のようになります👇
🏆上昇率の歴代トップ10
💡トップ10日すべてが暴落から7営業日以内に起こった
💡そのうち4日は、暴落の翌営業日に発生
💡トップ10日すべてが暴落から7営業日以内に起こった
💡そのうち4日は、暴落の翌営業日に発生
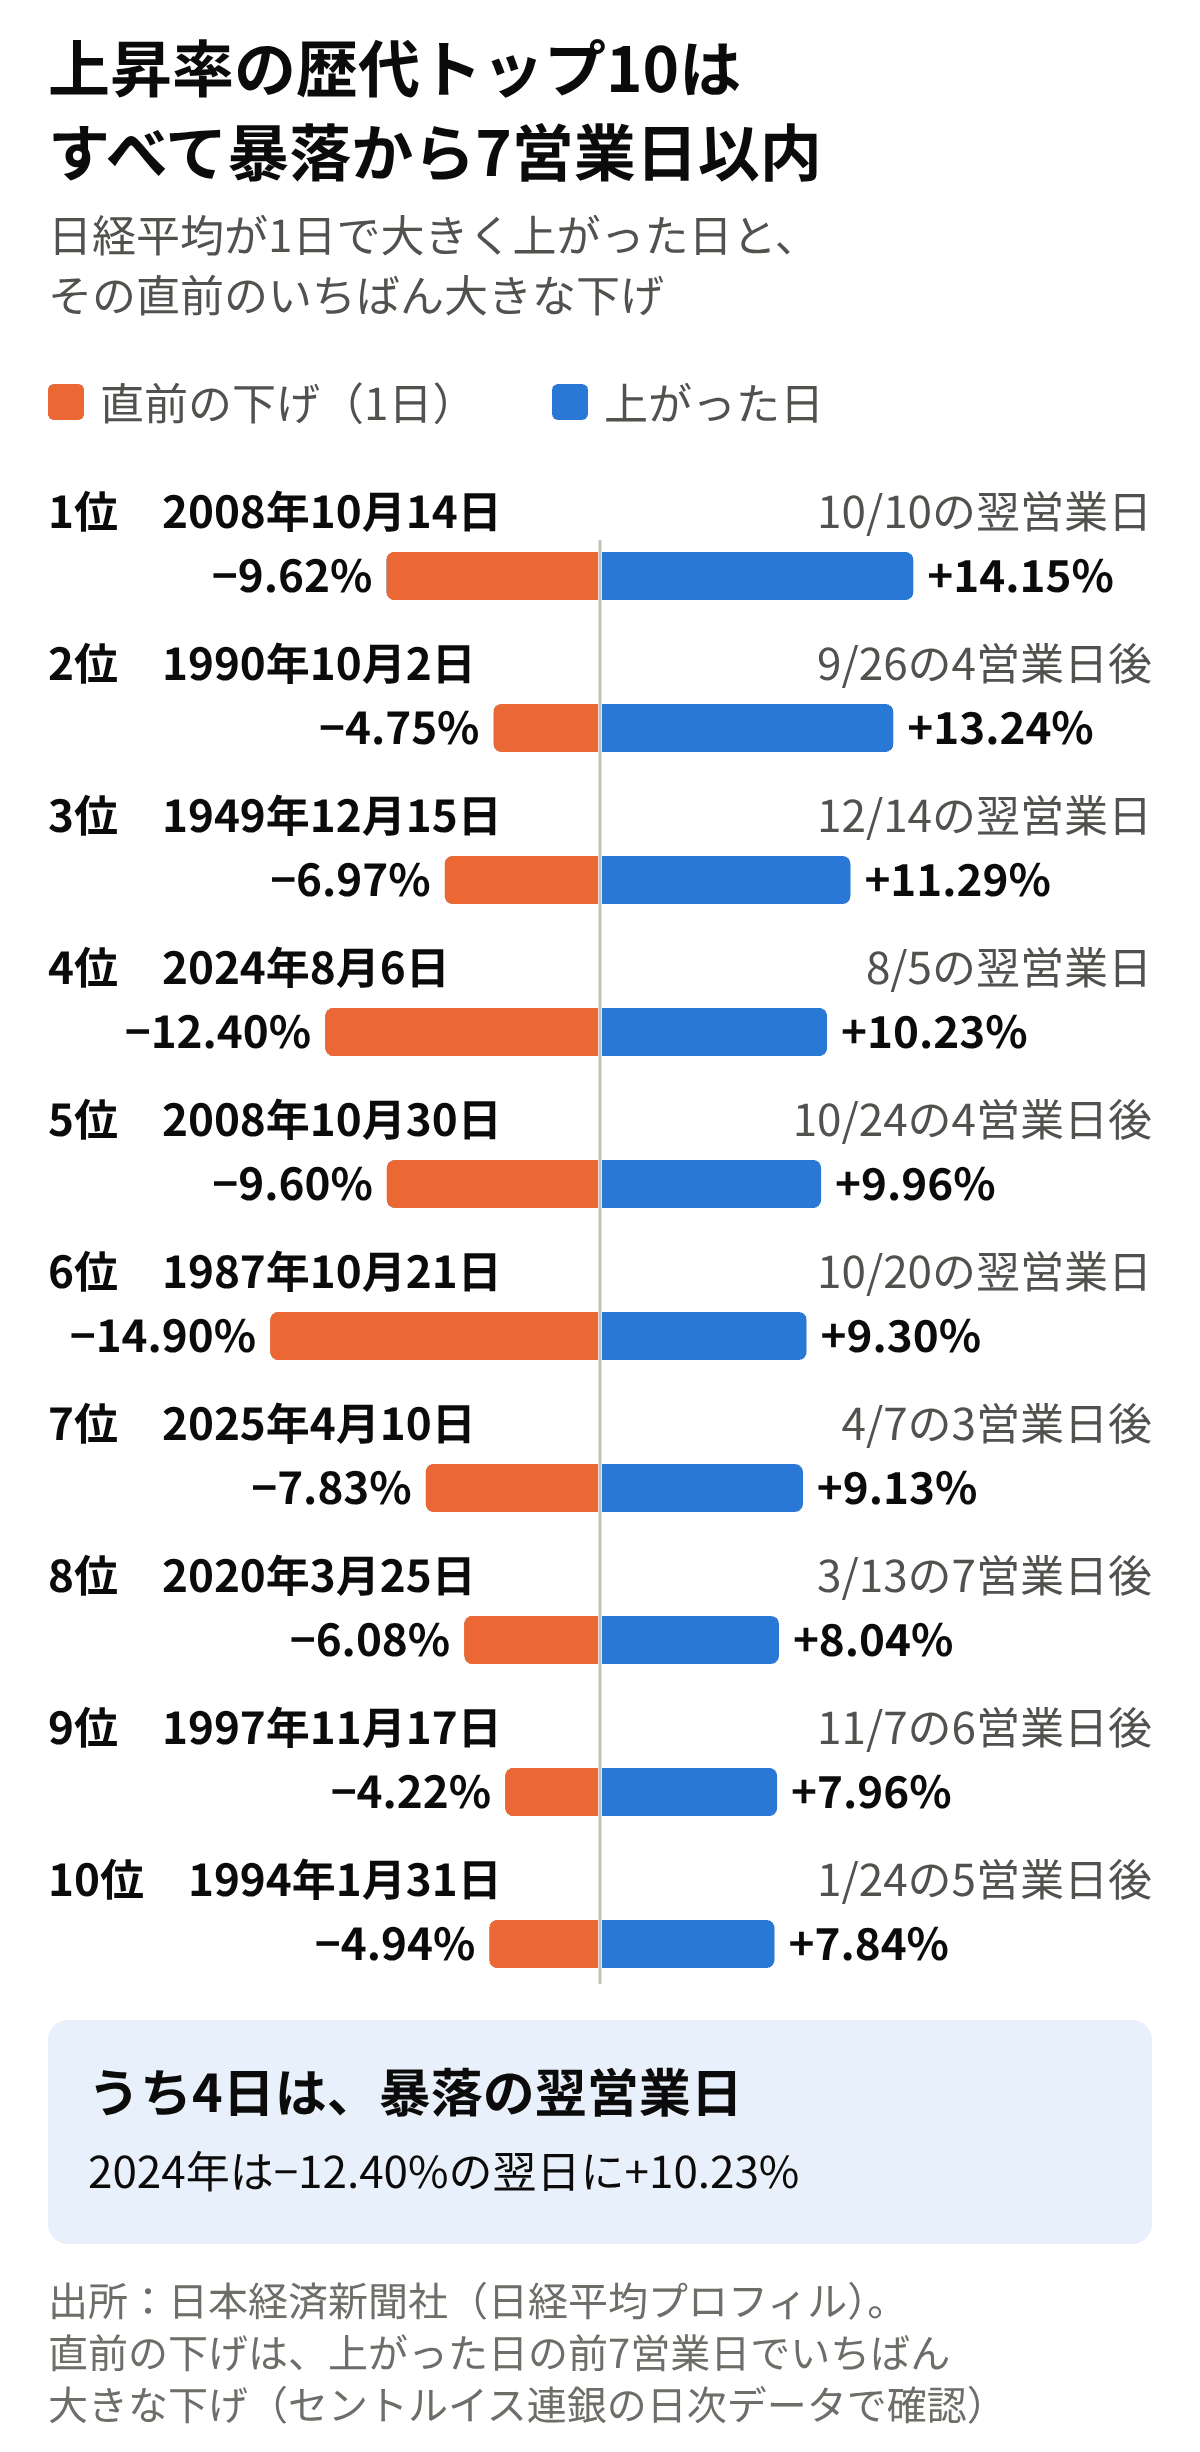 例えば、令和のブラックマンデーと呼ばれた2024年8月5日は、▲12.40%でした。
その翌日の上昇率は+10.23%で、歴代4位に入る大きさの反発でした。
1987年のブラックマンデーも、2008年のリーマン・ショックも同様で、翌営業日に下げ幅の大半を埋めています。
このように暴落の翌営業日には、歴代トップ10に入る上昇が来やすいという傾向があります。
したがって、暴落があったその日に売るのは下げたほうが良いでしょう。売るのであれば、暴落後の7営業日以内で大きく反発した日、という結論になります。
5%以上下げた45回のその後
1990年以降、日経平均が1日で5%以上下げた日は45回ありました。📉5%以上下げた日のその後
⬆️翌営業日に上がった:73%
⬆️翌営業日の平均:+1.3%
⬆️2週間以内の反発:平均+7.8%
📝ふだんの日の翌日
・上がった:51%(平均+0.02%)
このように、ふだんの日と比べれば、暴落の翌日は自律反発が起こりやすく、はっきり上がりやすい傾向があります。⬆️翌営業日に上がった:73%
⬆️翌営業日の平均:+1.3%
⬆️2週間以内の反発:平均+7.8%
📝ふだんの日の翌日
・上がった:51%(平均+0.02%)
これは米国でも、同じ結果が出ています。
J.P.モルガンが、過去20年間のS&P500の毎日の値動きを調べていますが、いちばん上がった10日のうち7日は、いちばん下がった10日の約2週間以内に起こっています。
今回も、11月6日の▲3,643円安は、3営業日ですべて取り戻す結果となっています。
それでも元の高値までは約1年
ただし、反発がそのまま元の高値への回復につながるわけではありません。5%以上下げた日のうち4回に3回は、3か月以内にもっと下げる日が来ています。下げが下げを呼ぶ、というのは本当なのです。
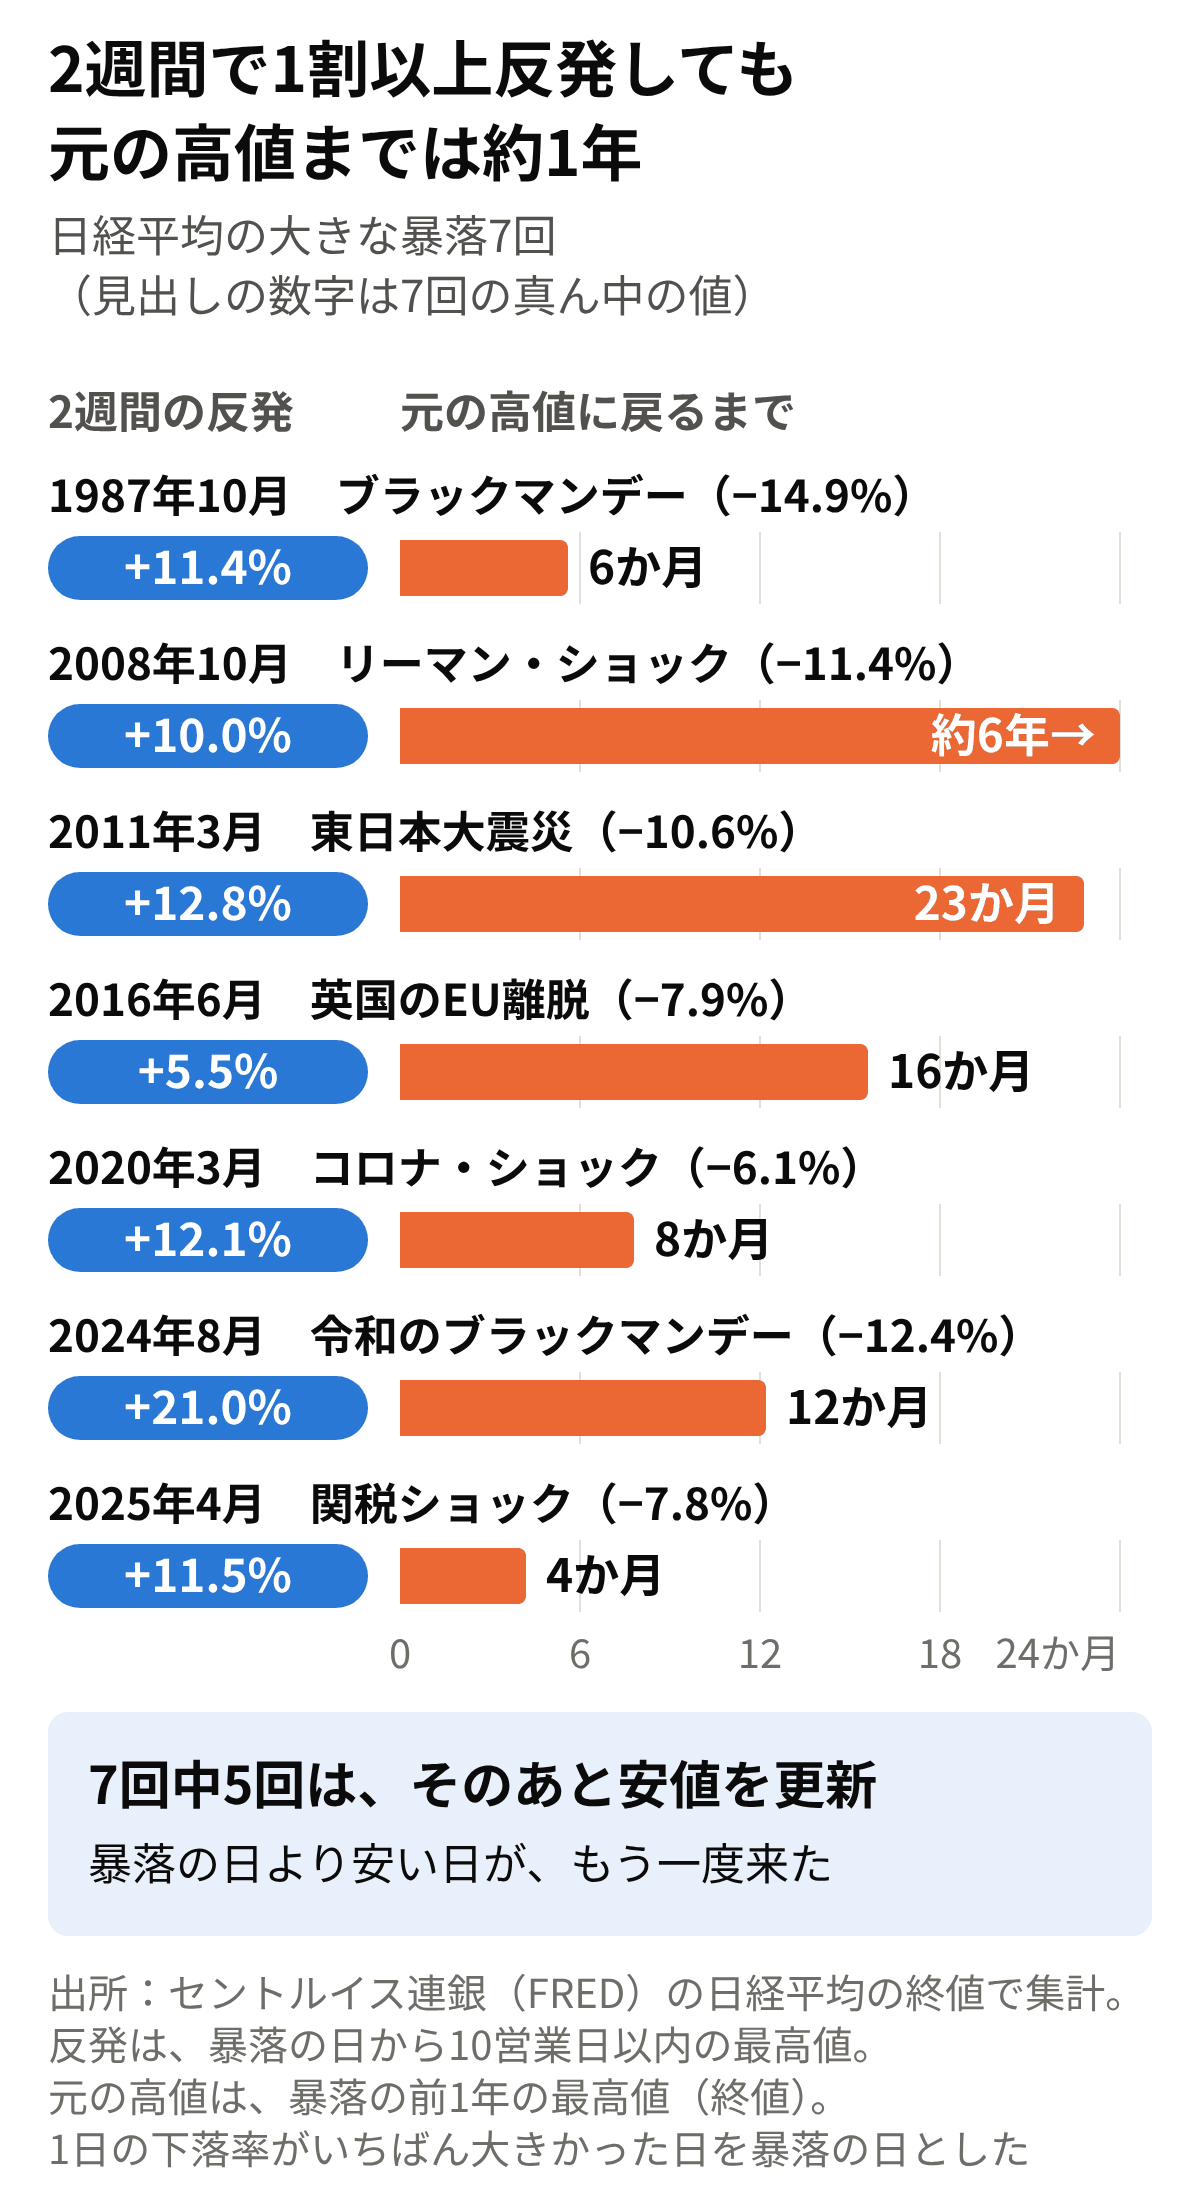
日経平均の大きな暴落7回で、元の高値に戻るまでの期間も調べました。
📈元の高値に戻るまで
👍いちばん短い:4か月(2025年)
👎いちばん長い:約6年(2008年)
・中央値:約1年
2024年8月の暴落では、翌日に+10.2%という大きな反発がありました。👍いちばん短い:4か月(2025年)
👎いちばん長い:約6年(2008年)
・中央値:約1年
しかし、7月の高値42,224円に戻ったのは、1年後の2025年8月です。そのあいだの2025年4月には、8月5日より安くなるタイミングが一度ありました。
今回も、11月6日の下げを取り戻したあとの20日に、再度安値を更新しています。
そして、6月の最高値72,366円に戻るには、ここから+28.2%の上昇が必要になります。
このように、初動の歴史的上位になるほど大きな反発は2週間以内に発生しますが、元の高値に戻るまでには半年、あるいは1年かかるということです。
したがって、こういった暴落時には、元の高値に戻るまでの半年や1年間、私は半導体カバコやナスダックカバコの分配を受け取りながら待つ、という選択肢もとります👇
▶︎トライオートCFDの口座を無料で開く/PR
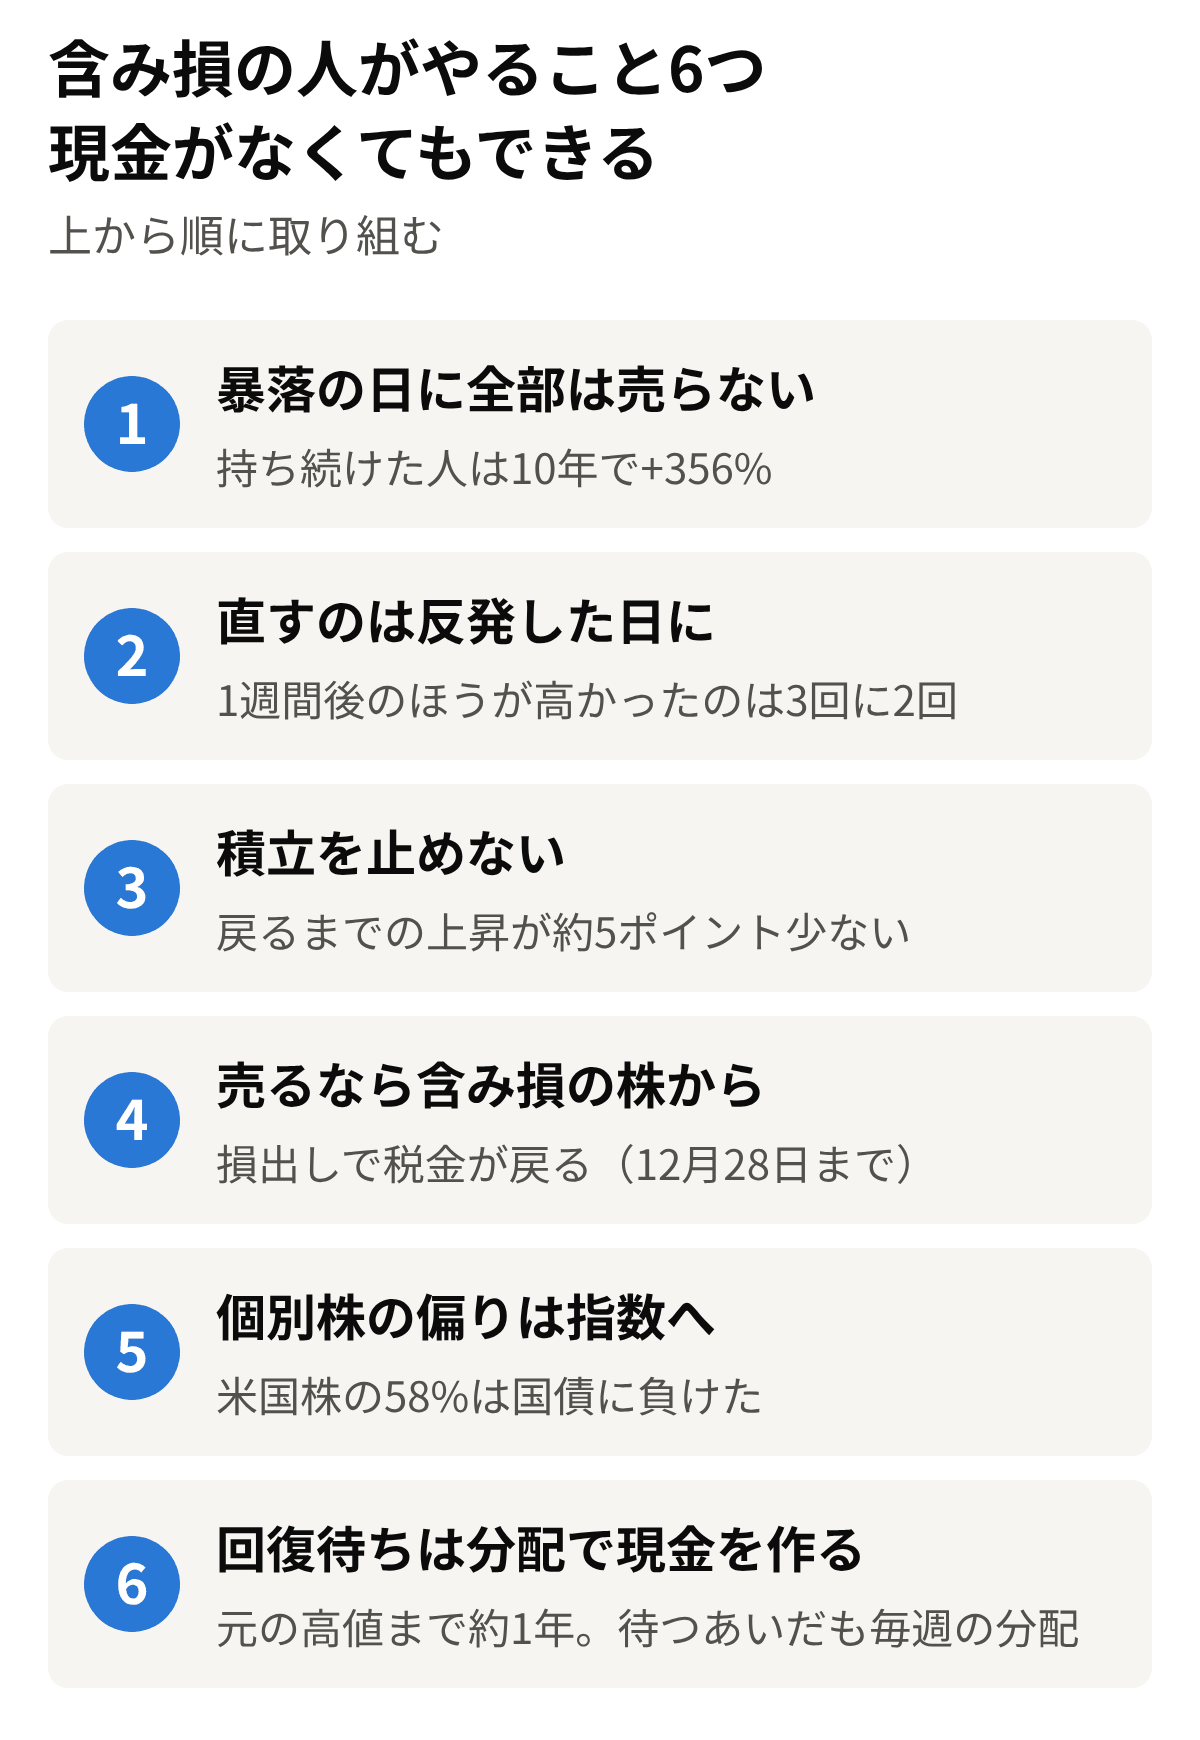
含み損の人がやること6つ
基本的にファンダメンタルズが崩れていなければ買い増し、ガチホではあります。ただし、もう追加入金もできず、さらには含み損を抱えて握力が鈍りそうな人、不安で夜も眠れないという場合には、以下のポイントに注意しながら、やれることをやっていくと良いでしょう。
① 暴落の日に全部を売らない
リーマン・ショックのあと、米国のフィデリティが大きな調査をしました。確定拠出年金で、株を全部売った人と持ち続けた人を比べたものです。(米国の確定拠出年金は、個別株を含め幅広い資産に投資ができる)
📝10年後の残高(2008→2019年)
👎株を全部売った人:+210%
👍持ち続けた人:+356%
※どちらも毎月の積立を含みます
全部売った人の約半分は、2年以上たっても株に戻っていませんでした。👎株を全部売った人:+210%
👍持ち続けた人:+356%
※どちらも毎月の積立を含みます
売るのは一瞬でできますが、一度全部を手放してしまうと買い戻す決心はなかなかつきません。
なぜなら、2年も経つと高値を回復していますし、さらに大底で売って大損してしまったという後悔、心理により、株に対して後ろ向きな姿勢になってしまうからです。
逆に大暴落を乗り越えられた人というのは、その後に大暴落があったとしても、どうせ株は上がるで前向きになって握り続けることができ、良いパフォーマンス、好循環が生まれやすいということです。
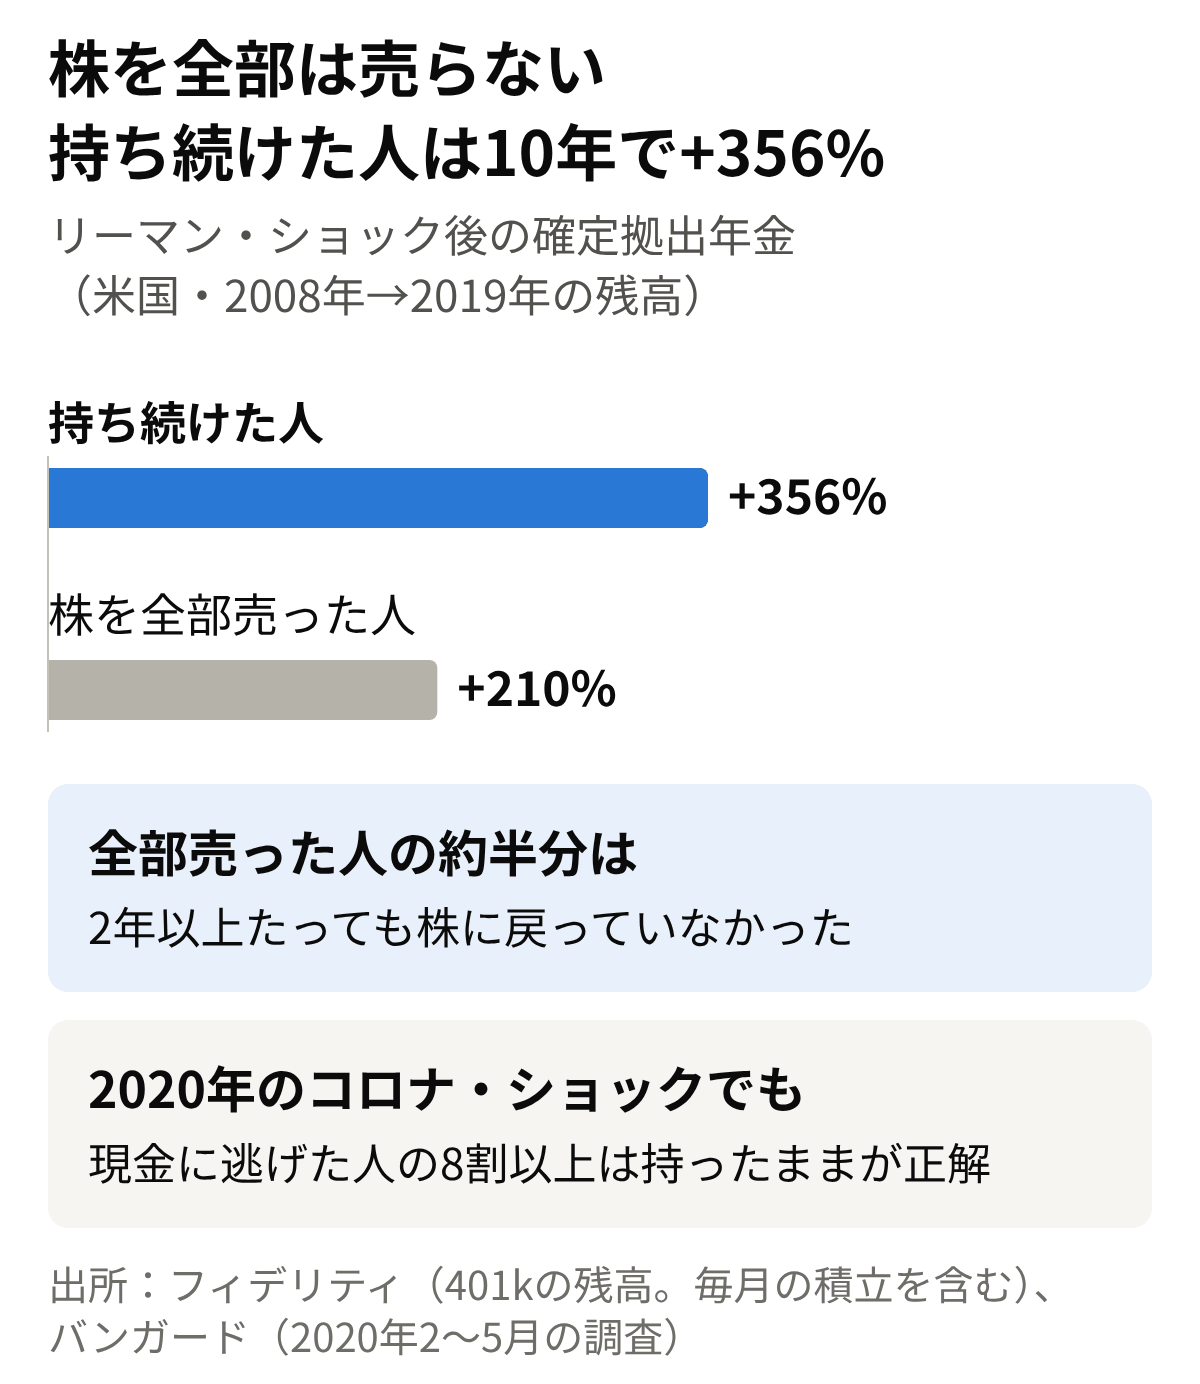 このことは、コロナ・ショックでも同様の傾向があり、バンガード(米最大級の資産運用会社)の統計によると、現金に逃げた人の8割以上は、持ったままが正解だったとしています。
米国の確定拠出年金は、個別株や自社株など幅広い資産に投資できますが、どんなポートフォリオだったとしても、ほぼほぼホールドが正解だった、ということです。
いずれにせよ暴落の日に全部売ってしまうと、さっき見た直後の反発を、まるごと取り逃してしまいます。
② 調整は反発した日に
個別株をどうするか悩んでいる方、持ち株を減らしたい場合は、売るのは暴落の日ではなく反発した日、ということになります。📝1週間後に売っていたら
🇯🇵日経平均(45回)
👌暴落の日より高かった:3回に2回
👌平均:+3.0%
🇺🇸S&P500(22回)
👌暴落の日より高かった:3回に2回
👌平均:+2.3%
※1990年以降、1日で5%以上下げた日
統計的に見ても、100万円分を減らすなら、平均で約2〜3万円多く手元に残る計算です。🇯🇵日経平均(45回)
👌暴落の日より高かった:3回に2回
👌平均:+3.0%
🇺🇸S&P500(22回)
👌暴落の日より高かった:3回に2回
👌平均:+2.3%
※1990年以降、1日で5%以上下げた日
また、売る(リバランス)のも一度に全部はやらず、分散という意味では反発した日に2回くらいに分けて売っていくと良いでしょう。
③ 積立を止めない
毎月の積立にとって、下げは味方です。株価が下がった月ほど、同じお金でたくさんの量を買えるからです。6月25日の最高値から、毎月10万円の積立を始めた人で計算しました👇
❌10月の暴落で止めた人
・平均取得単価:67,322円
・元に戻るのに必要:+19.3%
⭕️止めずに続けた人
・平均取得単価:64,561円
・元に戻るのに必要:+14.4%
続けた人は、元の金額に戻るまでの上昇が、約5ポイント少なくて済む計算です。・平均取得単価:67,322円
・元に戻るのに必要:+19.3%
⭕️止めずに続けた人
・平均取得単価:64,561円
・元に戻るのに必要:+14.4%
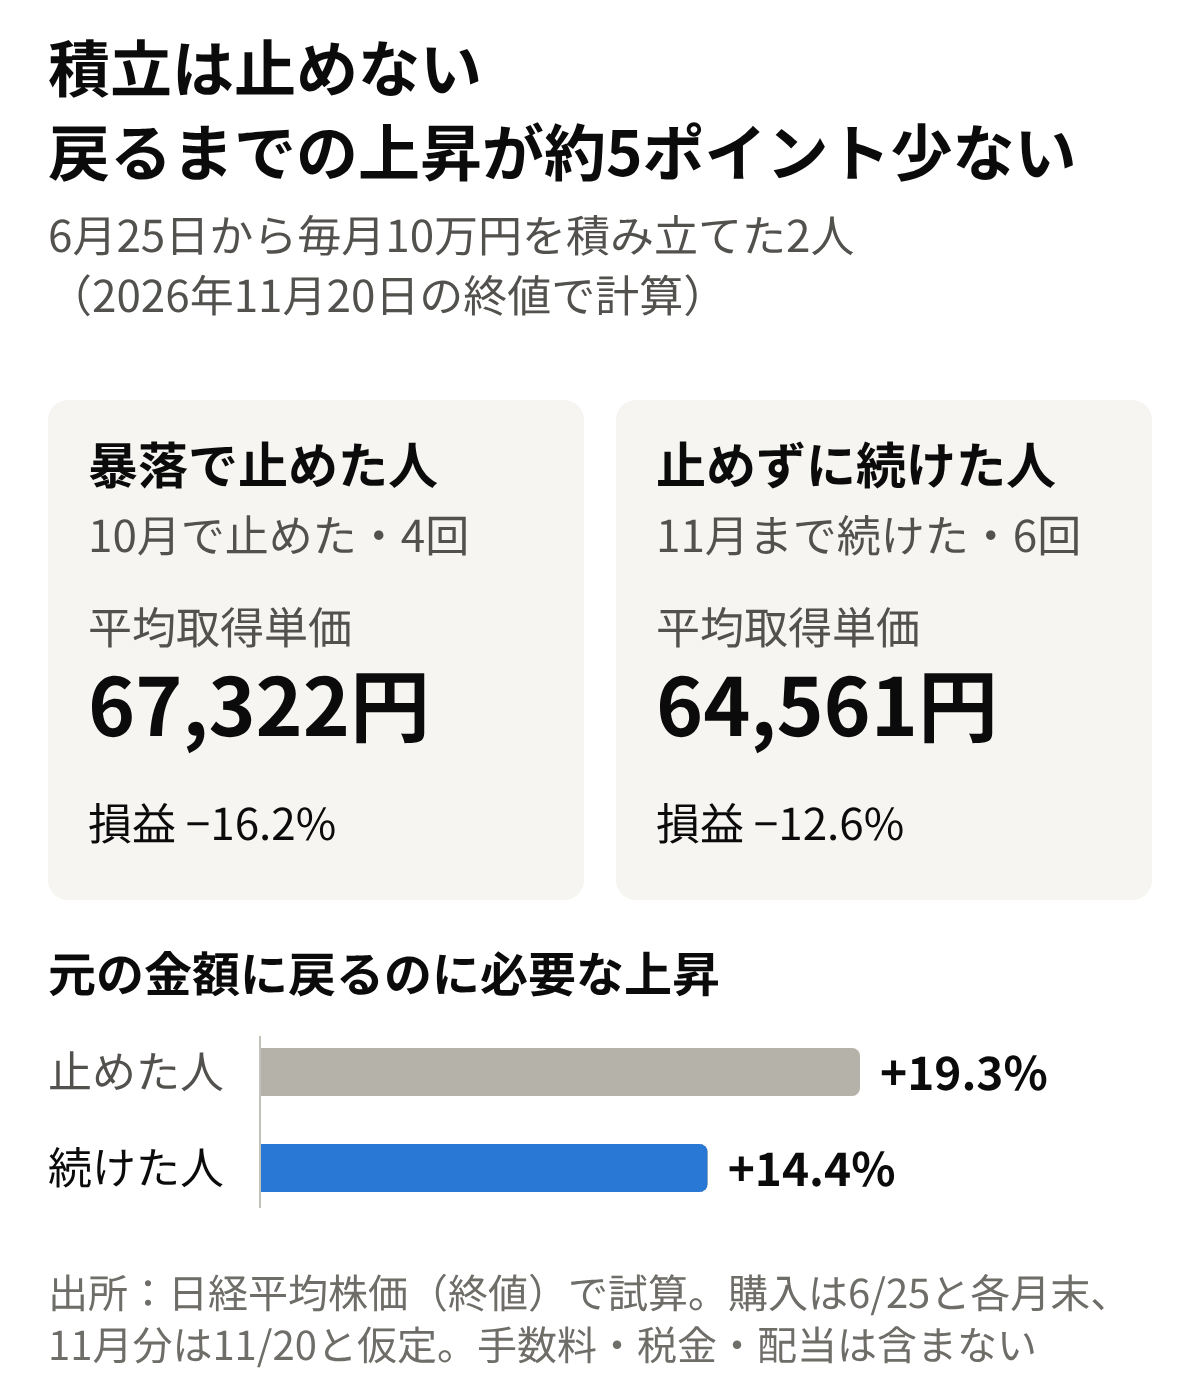 指数は必ず戻るという傾向があるため、下がった月こそ、積立を止めずに続けることが、何より大事ということですね。
※日経平均の終値を使った試算(手数料・税金・配当は含みません)
④ 売るなら含み損の株から
また、現金が必要なとき、多くの人は含み益のある株から売ってしまいがちです。実際、米国の研究によると、上がった株は下がった株より約5割も売られやすい傾向があるとされています。ただし、その後の成績は真逆となっている点に注意です👇
⚠️売った株と残した株の1年後
売った『上がった株』のほうが
残した『下がった株』より
平均で3.4ポイント高い成績
つまり多くの人は、伸びる株を手放して、伸びない株を抱えていた、ということになります。(※個人の約1万口座を7年分調べた研究・オディーン/1998年)売った『上がった株』のほうが
残した『下がった株』より
平均で3.4ポイント高い成績
もちろん、投資方針や銘柄の傾向などもあり、一概には言えませんが、少なくとも統計的に見れば、1年後には上がっていた株の方が成績が良い、ということです。
したがって、もし売るのに悩んでいるのであれば、よりドローダウン(損失幅)の大きい、もっともヤラレた株から現金化し、安定に繋げると良いでしょう。
💡損出しで税金が戻る
ちなみに、含み損のある株から先に売ると、良いこと、メリットもあります。それは、税金です。今年すでに利益を確定した人は、含み損の株を売ると払った税金が戻ります。
📝損出しの計算例
・今年の確定利益:+50万円
・払った税金:約10.2万円
・含み損の株を売る:▲30万円
👍戻ってくる税金:約6.1万円
戻った税金は、証券口座に入ります。これが、そのまま種銭になるんです。・今年の確定利益:+50万円
・払った税金:約10.2万円
・含み損の株を売る:▲30万円
👍戻ってくる税金:約6.1万円
※税率は20.315%で、源泉徴収ありの特定口座を使っている場合の計算。NISAの場合は、枠が消えるだけなので注意。
また、今年の利益がない人でも、確定申告をすれば損を3年間くり越せますので、損出しするメリットも踏まえると、ヤラレ株から減らすというのは理にかなっています。
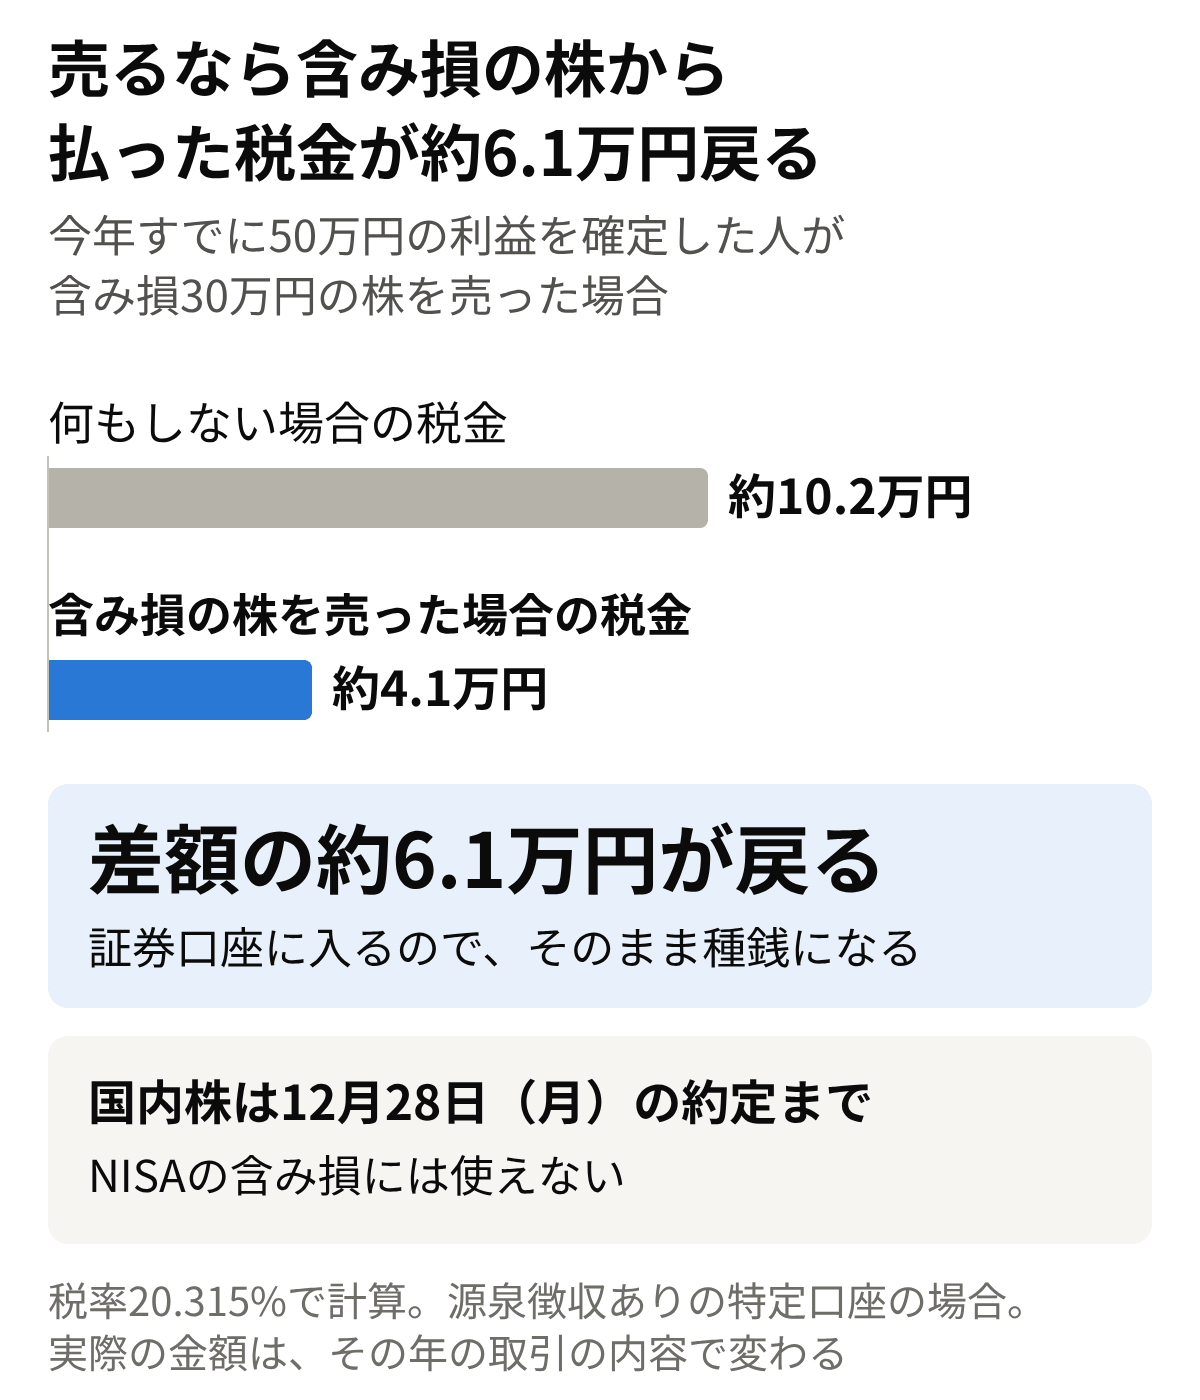 国内の株は、12月28日(月)までに約定した分が今年の扱いになります。
米国株は、現地の12月24日が目安です。締め切りは証券会社によって違うので、必ず確かめてくださいね。
注意点は以下の3つです。
❶ NISAの含み損には使えない
❷ 同じ日に買い直すと計算が変わる
❸ 売っているあいだに上がることも
同じ株を買い直すなら、計算が変わらないように、次の営業日以降にします。❷ 同じ日に買い直すと計算が変わる
❸ 売っているあいだに上がることも
ただ反発は急に来るので、売ったお金をその日のうちに⑤の指数へ移す手もあります。
⑤ 個別株の偏りは指数に移す
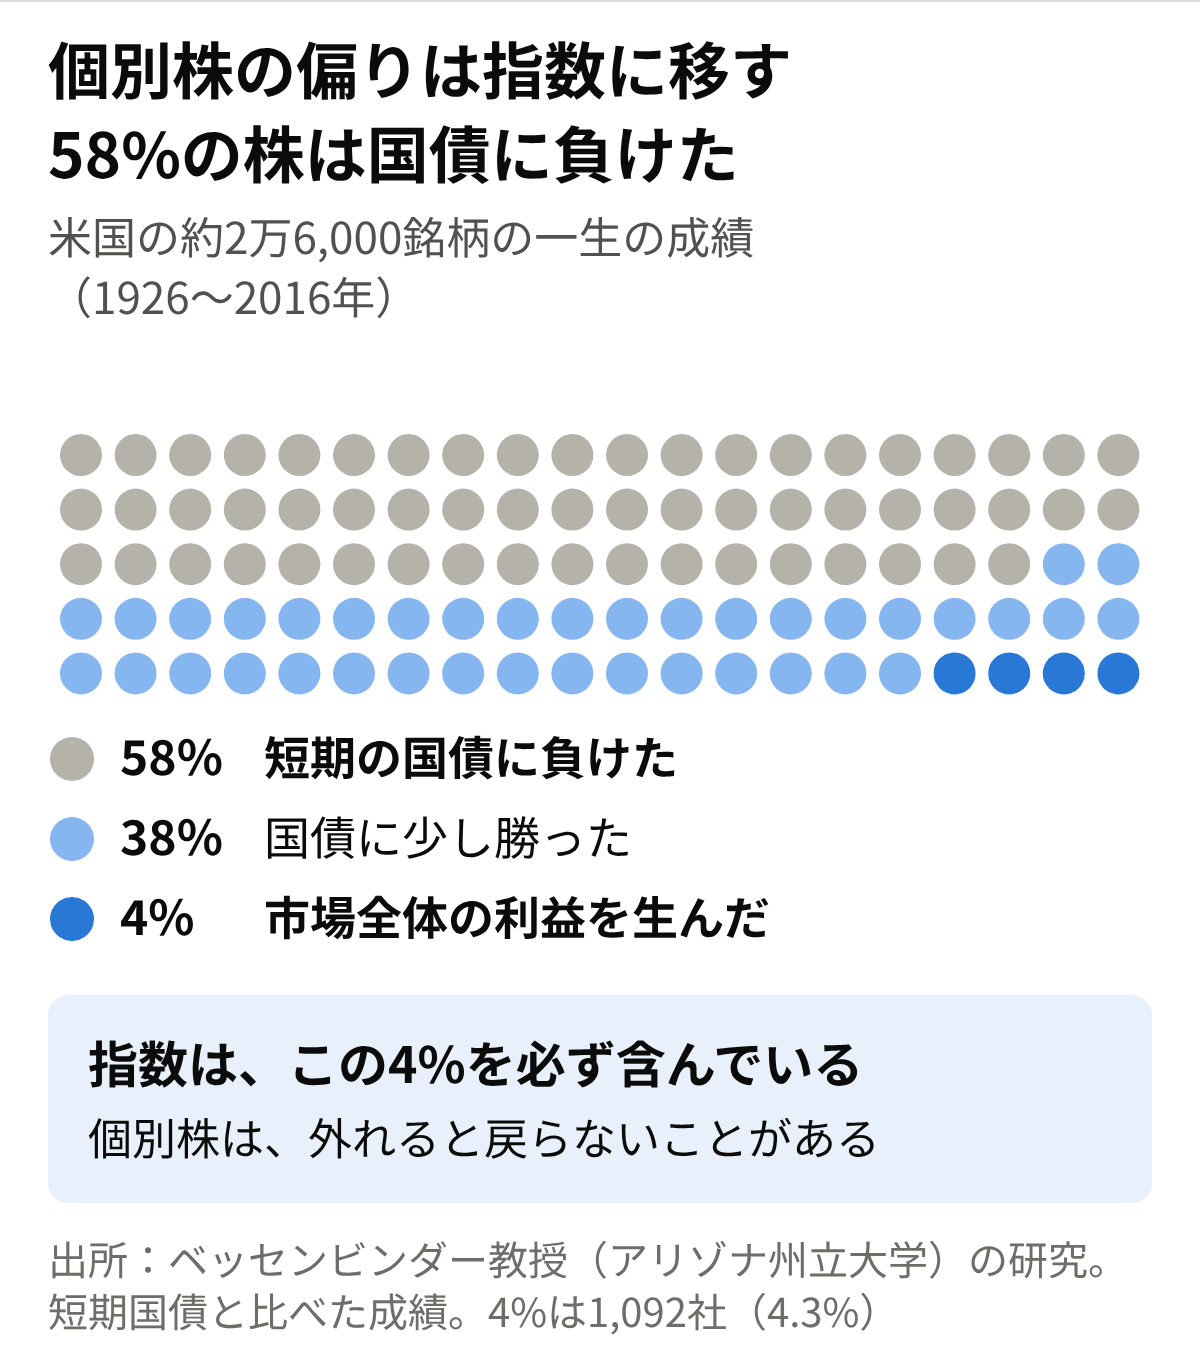
もし含み損の中身が、個別株に偏っている場合、とても耐えきれないようならインデックスに移すという手法もあります。米国の約2万6,000銘柄を、90年分さかのぼって調べた研究によると、半数以上が短期国債のパフォーマンスに負けています。(※アリゾナ州立大学のベッセンビンダー教授/1926〜2016年)
🇺🇸個別株の一生の成績(米国)
58%:短期の国債に負けた
38%:国債に少し勝った
4%:市場全体の利益を生んだ
もちろん、これはかなりのクソ株を含むので、S&P500やナスダック100に採用されているような銘柄、ファンダメンタルズがしっかりしている銘柄であれば、握っていて問題ないとは思います。58%:短期の国債に負けた
38%:国債に少し勝った
4%:市場全体の利益を生んだ
しかしながら、指数は必ず戻って最高値を更新し続けている歴史がある一方、個別株のほうは、戻らないまま終わってしまうこともある、という現実でもあります。
 したがって、損出しで売った資金を株に戻さず、指数の投資信託に移すこともできます。
税金が戻って、偏りも減っていく。これが新たなキャッシュがなく、含み損で厳しい人のいちばん現実的なリバランスかもしれません。
指数の投資信託は、松井証券なら100円から買うことができます👇
▶︎松井証券の口座開設ページを見る(無料)/PR
⑥ 元の高値に戻るまでのあいだは分配で現金を作る
反発は2週間、元の高値までは約1年。この約1年を、どう過ごすか、という点も考えておきたいところでしょう。値上がりを待つだけの株は、戻るまでのあいだ、1円も生みません。しかし、分配が出るものを一部に入れておくと、待つあいだにも現金(キャッシュ)が入ります。
そして、入ってくる現金が、次の買い足しやリバランスのための種銭になります。
半導体カバコは回復待ちに強い💪
私が積極的に使って(買って)いるのは、トライオートCFDの『半導体カバコ』です。半導体株を持ちながらオプションを売って、その代金を毎週の分配に回す仕組みです。
このオプションの代金は、株価の値動きが大きいほど高くなります。理屈の上では、値動きの大きさが2倍になれば、代金もおよそ2倍となります。
つまり、AI半導体株の乱高下というのは、それだけ分配金が増えるチャンスにもなる、ということです。
そして暴落のあとの1か月は、ふだんの約2倍の大きさで揺れていました。
🚨暴落のあとの1か月(SOX指数)
・1日の値動き:平均3.6%
(ふだんは1.7%)
・5%以上動く日:7日に2日
(ふだんは20日に1日)
※1994年以降、SOXが1日で7%以上下げた48回のあとの20営業日で数えました。・1日の値動き:平均3.6%
(ふだんは1.7%)
・5%以上動く日:7日に2日
(ふだんは20日に1日)
このように暴落の後の1ヶ月、上にも下にも大きく揺れるこの時期の値動きが、分配の元手にもなっていきます。
急な反発は取りきれない
ただし、弱点もあって急な反発は取りきれません。なぜなら、上がったぶんの一部を、分配と引き換えに手放す仕組みだからです。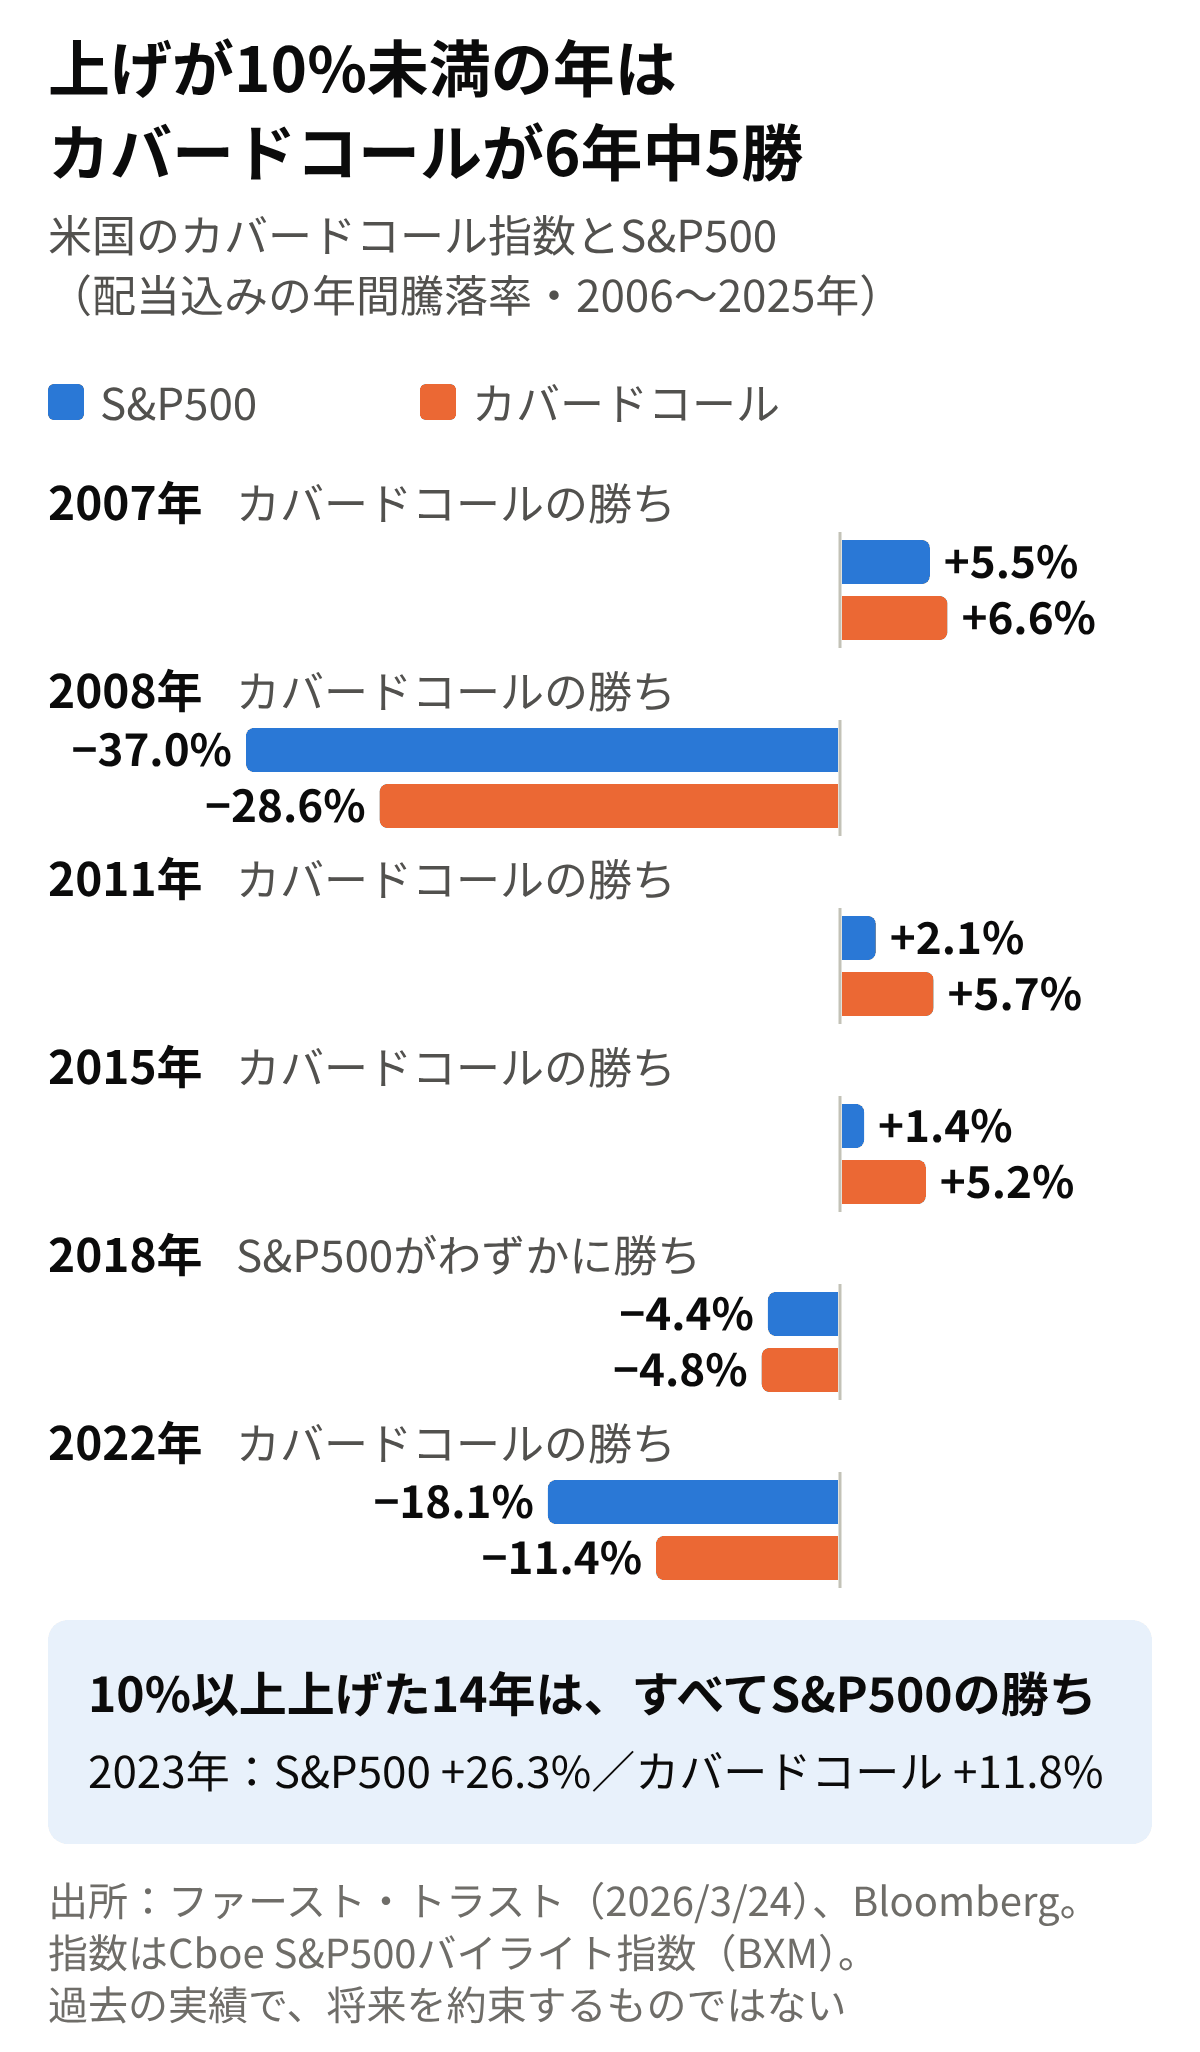
💪米国のカバードコール指数
📉上げが10%未満の6年:5勝1敗
📈上げが10%以上の14年:0勝14敗
※S&P500との比較(2006〜2025年)
このように、S&P500が年初から10%以上の上昇を見せるような相場では、カバコのパフォーマンスは及ばないことがほとんどです。📉上げが10%未満の6年:5勝1敗
📈上げが10%以上の14年:0勝14敗
※S&P500との比較(2006〜2025年)
しかし、大きく下落した場合、戻るまでには1年近い年月が必要です。
なので、大きな上昇は現物で取って、戻りを待つ長い時間はカバコで分配金を受け取るという、この役割分担が、私のやり方です。
安いときに買うほど分配が効く
さらに、同じカバコでも、買った時期でどれくらい差がつくのかを確認しておきましょう。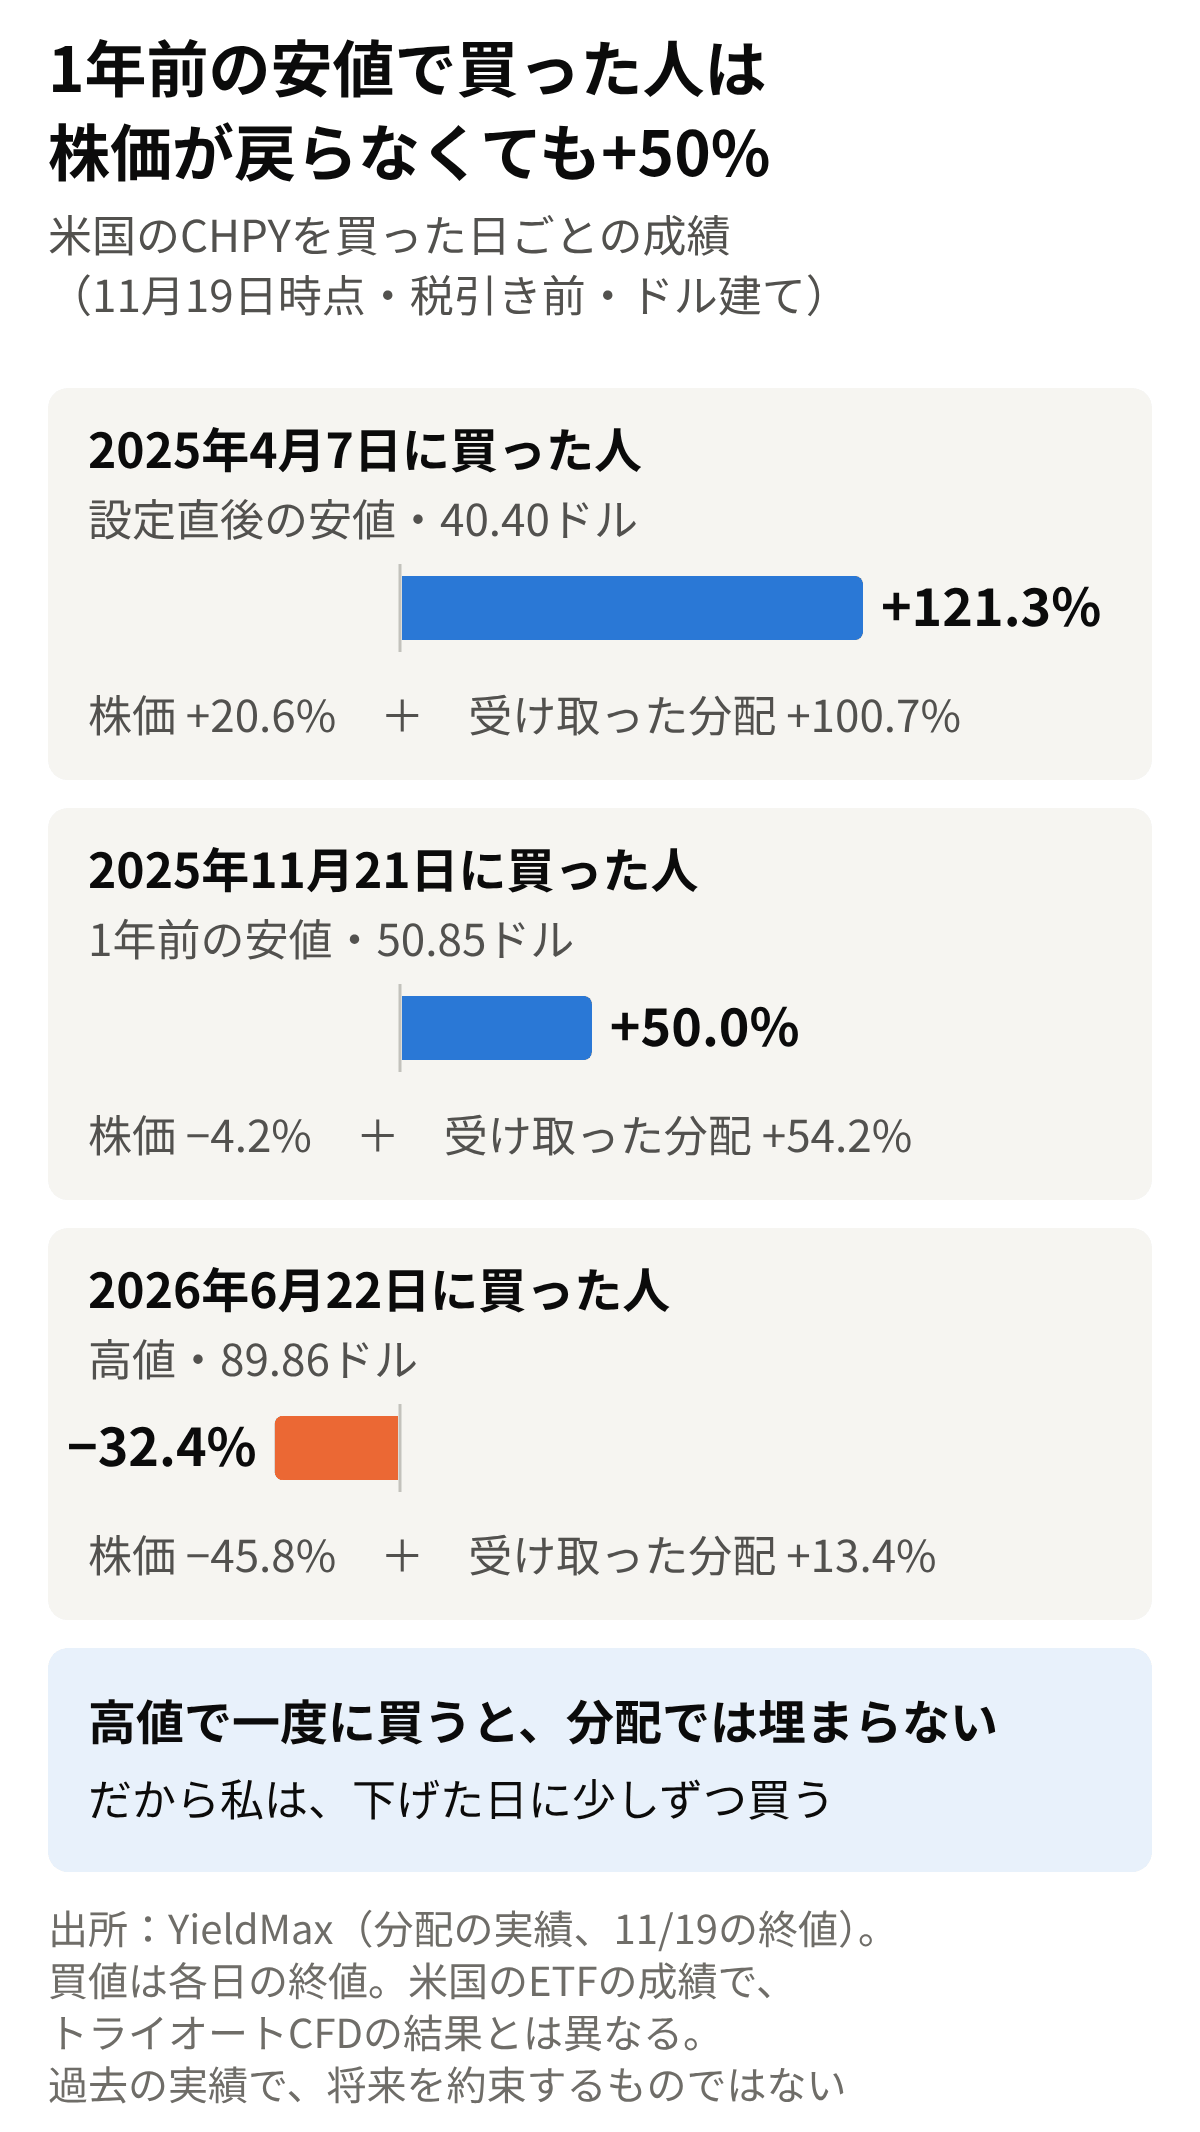 1年前の安値で買った人は、いまも株価が買値より少し下にあります。
それでも受け取った分配は買値の54%に相当し、合計では+50%という高リターンになります。反対に、6月の高値で一度に買った人は、分配を合わせても▲32%です。
このように値下がりは、分配だけでは埋まりきらないため、安いタイミングで買うということも重要になります。
※米国でETFそのものを持った場合の、税引き前・ドル建ての計算で、トライオートCFDの結果が異なります。
私は下げた日にコツコツ買う
私の口座は、11月21日の時点で119口です。買い方は、株価が1ドル下がるごとに2〜4口ずつ買い足すだけで、反発した日には買いません。底を当てにいかず、下げた日に少しずつ買って、底の近くでも何口か持っておきます。最初の反発に乗り遅れても、揺れが大きいうちに買えば、分配は厚くなりやすいですからね。
1月に30万円程度入金していく予定ですが、半導体カバコが40ドルぐらいまで下がれば、200万円ぐらい入金して、600〜800口程度を目安に。
30ドルまで下がったら、さらに200万円入金して、2,000口のMAXを目指します。MAXになれば、分配金次第ではありますが、月100万円のマネーマシンが完成も夢じゃないですからね。
現在なら、1口1,400円程度ですから、例えば5万円程度を入金して、少しずつ10口買って毎週の分配金で毎月1〜2口ずつ増やす、というようなコツコツ運用も可能です。
仕組みと分配の実績、私の買い方は、こちらの記事に書いていますので、ぜひご覧ください👇
🔗半導体カバコ(CHPY)を1口から始める方法|分配実績と口座開設でもらえる限定レポート【トライオートCFD/PR】
私と同じ半導体カバコは1口から。始め方や資金管理の考え方は、口座開設特典の限定レポートにもまとめています👇
\トライオートCFD|半導体カバコ1口1,400円から/
無料で口座を開く[PR]
※ゆきママの限定レポートつき(このボタンからの新規開設が対象)
※CFD取引は、預けた証拠金を超える損失が出るおそれがあります。
無料で口座を開く[PR]
※ゆきママの限定レポートつき(このボタンからの新規開設が対象)
※CFD取引は、預けた証拠金を超える損失が出るおそれがあります。
年金のGPIFも比率を見直す
私たちの年金を運用しているGPIFも、比率を決めて一定期間ごとにリバランス(比率の見直し)を行います。国内外の株式と債券に、25%ずつとしており、株が上がった今年4〜6月には、国内債券を約5.7兆円買い越したとみられます。
上がった株に偏らないように、比率を元の25%ずつへ近づけたわけです。
市場での運用を始めた2001年度からの成績は、年率+4.83%になっています。(※2026年9月末までの実績)
実は私も売ってリバランスしてます
11月6日にはエヌビディアを300株売り、大きく下げた別の株(アステララブズ)に替えました。『買う』だけでなく『個別株を入れ替える』ことも、立ち回りのひとつですから、覚えておきましょう。
もちろん、先にも書いたように、売る銘柄はもっともヤラレている銘柄が候補になります。
売った方がいい人もいます
基本的な方針としては、ずっと繰り返している通りガチホですが、中には売った方が良い人もいます。🚨 借りたお金で買っている
🚨 信用取引の担保がぎりぎり
🚨 生活費や学費に手をつけている
🚨 夜、眠れないほど持っている
1つでも当てはまるなら、反発したタイミングでポジション(量)を減らしてキャッシュ(現金)を確保したいところでしょう。🚨 信用取引の担保がぎりぎり
🚨 生活費や学費に手をつけている
🚨 夜、眠れないほど持っている
特に借りたお金、あるいは信用取引に関しては、株価が戻る前に期限が来てしまうことがあるからです。
いったん減らしてから、あらためて『比率』を調整していけば良いでしょう。
まとめ:ポイントを意識して見直す
全て売って楽になりたくなる気持ちは分かりますが、全て売ったからといって何もかもが解決するわけではありません。過去のデータや傾向から、最低限守った方が良いルール・指針がありますので、それらを意識して冷静に行動していきましょう👇
✅含み損の人がやること6つ
① 暴落の日に全部は売らない
② 直すのは、反発した日に
③ 積立を止めない
④ 売るなら含み損の株から
⑤ 個別株の偏りは指数へ
⑥ 回復待ちは、分配で現金を作る
📝覚えておく数字
・上昇率トップ10は暴落の直後
・元の高値に戻るまでは、約1年
🚨借りたお金でやってる人
・反発を待たずに、先に減らす
暴落の直後は、反発が大きい傾向があります。しかしながら、元の高値に戻るまでが長いとも言えます。① 暴落の日に全部は売らない
② 直すのは、反発した日に
③ 積立を止めない
④ 売るなら含み損の株から
⑤ 個別株の偏りは指数へ
⑥ 回復待ちは、分配で現金を作る
📝覚えておく数字
・上昇率トップ10は暴落の直後
・元の高値に戻るまでは、約1年
🚨借りたお金でやってる人
・反発を待たずに、先に減らす
なので、反発した日に持ち株のバランス、キャッシュを確保して、元に戻るまでは分配でキャッシュ(現金)を作るというのが、現実的な暴落の立ち回りの1つとなります。
そして、まだ投資をしていない人にとっては、株を買う大チャンスが来ていますので、今こそ口座を開設して、しっかり投資に取り組んでいただければと思います🔰
🔗あわせて読みたい
▶ 【暴落で買った人が勝っている】半導体カバコ(CHPY)は買った時期で天と地!暴落の週に買い足す理由と私の買い方/PR▶ 暴落で買っていい米国株・買ってはいけない米国株|155年分のデータで答えます!
⚠️リスクとデータについて
株式や投資信託は、値動きにより損失が出ることがあります。
外国の株式は、為替の変動によっても損失が出ることがあります。
CFD取引は、預けた証拠金を超える損失が出るおそれがあります。
分配相当額は変動し、将来の受け取りを約束するものではありません。
過去の値動きやデータは、将来の成果を約束するものではありません。
積立の試算は、日経平均の終値を使って計算した例です。
最終的な投資の判断は、ご自身の責任でお願いいたします。
手数料やリスクの詳細は、各社の公式サイトでご確認ください。
日経平均は2026年11月20日の終値、米国株は同日の終値で計算しています。
CHPYの成績は、11月19日の終値と分配の実績で計算しています。
数字の出どころ:日本経済新聞社、GPIF、J-FLEC、各社の発表
フィデリティ、バンガード、J.P.モルガン・アセット・マネジメント
ファースト・トラスト、アリゾナ州立大学、トレーダーズ・ウェブ
ロイター、第一ライフ資産運用経済研究所、YieldMax
セントルイス連銀(FRED)
松井証券株式会社 金融商品取引業者 関東財務局長(金商)第164号
加入協会:日本証券業協会、一般社団法人金融先物取引業協会
インヴァスト証券株式会社 金融商品取引業者 関東財務局長(金商)第26号
加入協会:日本証券業協会、金融先物取引業協会、資産運用業協会
外国の株式は、為替の変動によっても損失が出ることがあります。
CFD取引は、預けた証拠金を超える損失が出るおそれがあります。
分配相当額は変動し、将来の受け取りを約束するものではありません。
過去の値動きやデータは、将来の成果を約束するものではありません。
積立の試算は、日経平均の終値を使って計算した例です。
最終的な投資の判断は、ご自身の責任でお願いいたします。
手数料やリスクの詳細は、各社の公式サイトでご確認ください。
日経平均は2026年11月20日の終値、米国株は同日の終値で計算しています。
CHPYの成績は、11月19日の終値と分配の実績で計算しています。
数字の出どころ:日本経済新聞社、GPIF、J-FLEC、各社の発表
フィデリティ、バンガード、J.P.モルガン・アセット・マネジメント
ファースト・トラスト、アリゾナ州立大学、トレーダーズ・ウェブ
ロイター、第一ライフ資産運用経済研究所、YieldMax
セントルイス連銀(FRED)
松井証券株式会社 金融商品取引業者 関東財務局長(金商)第164号
加入協会:日本証券業協会、一般社団法人金融先物取引業協会
インヴァスト証券株式会社 金融商品取引業者 関東財務局長(金商)第26号
加入協会:日本証券業協会、金融先物取引業協会、資産運用業協会

コメントするc⌒っ *・∀・)φ...オキガルニドウゾ!