「円安、円安ってニュースで言ってるし、そろそろ何かしたほうがいいのかな…?」
そう思って調べはじめると、たいてい最初に出てくるのが外貨預金なんですよね。銀行の窓口にもポスターが貼ってあるし、いつも使っている口座からそのまま申し込める。いちばん身近な選択肢だと思います。
銀行もめちゃくちゃプッシュしてますから、外貨預金をやっている人は割と多いのかなと思います。ただ、
コスト的にはメチャクチャ罠だったりするんですよね。
特に私は16年以上投資をやっていますから、
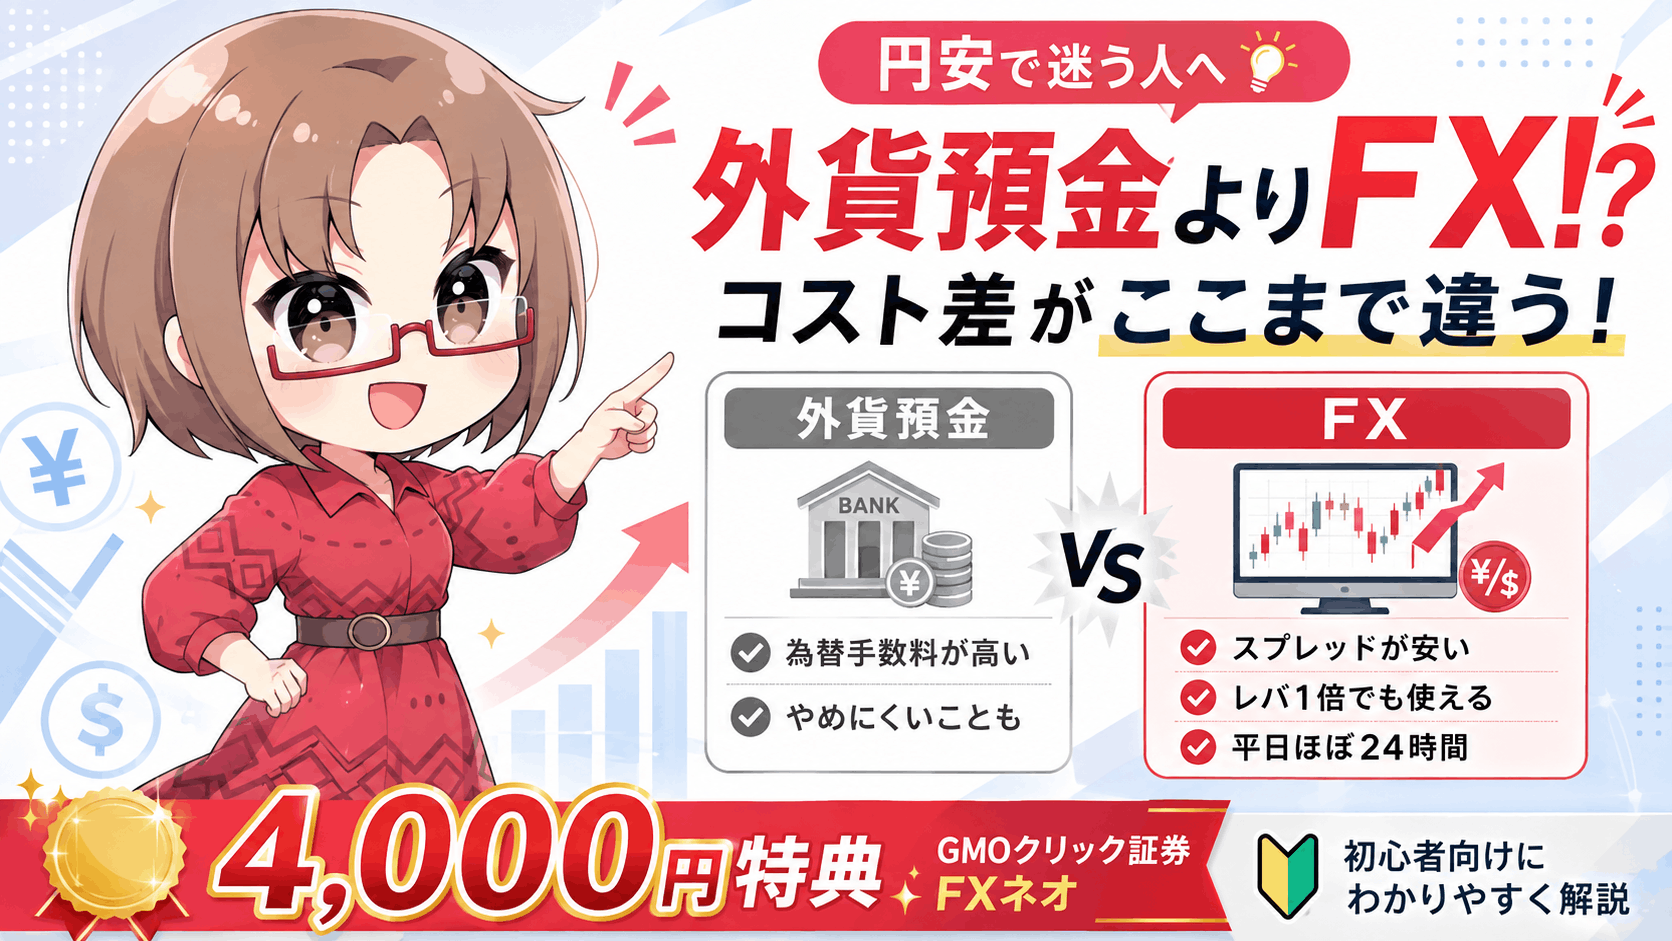
『外貨預金を考えている人ほど、先にFXの仕組みだけは知っておいたほうがいい』と思っています。
FXをやりましょう(本当は口座開設して欲しいが!)、という話ではありません。
同じことをするのに、コストと自由度がぜんぜん違うからです。
✅
結論:やることは同じでも、『引かれるもの』と『やめやすさ』が違います😤
外貨預金もFXも、根っこは同じです。円を持っているか、ドルを持っているか。それだけ。(ドルを持っていれば)円安になれば得をして、円高になれば損をする。この構造はどちらも変わりません。
違うのは3つです。
1.持つときと戻すときに引かれるコスト
2.持っている間に受け取れる(払う)金利
3.やめたいときに、すぐやめられるかどうか
そして意外と知られていないのが、
FXは『レバレッジをかけない使い方』ができるということ。ここを知らないまま『FX=ギャンブル』と思って避けている方が、本当に多いです。
使い方次第では、実は外貨預金よりも有利なので使っている富裕層も多数います。そこを順番に見ていきましょう!
もう中身はだいたい分かっているよ!という方は先にこちらからどうぞ 👉
GMOクリック証券【FXネオ】の口座開設ページを見る
(※当ブログ限定4,000円特典つき・条件は記事内で詳しく説明しています)
10万円を外貨預金に入れると、何が起きるか?
たとえば、1ドル=160円のときに10万円をドルに換えるとします。単純計算で約625ドルです。
でも実は、この『1ドル=160円』では買えません❌
米ドルの為替手数料は、店頭(銀行)だと片道1円程度が相場と言われています(2026年8月時点)。TTM(仲値:銀行が決める基準レート)が160円なら、買うときは161円、戻すときは159円。
このように、往復で2円かかります。銀行で外貨預金する際の実質的なコストとして乗っかります。
具体的に計算すると、
10万円を外貨預金にして、翌日そのまま円に戻したとします。相場は1ドル=160円から全く動かなかったとします。
・161円で買う → 10万円 ÷ 161 =
約621ドル
・159円で戻す → 621ドル × 159 =
約98,760円
これだけで、約1,240円のマイナスです。相場は1ミリも動いていないの!
100万円なら1万2,000円以上が消える計算になります。
これが
『往復2円』の正体です。ドルを買った場合、ドルが2円以上値上がりしないと、そもそもプラスにならない。スタート地点が大きくマイナスになってしまうのが外貨預金です。
一方、ネット銀行はかなり安くて、米ドルなら片道数銭〜数十銭という水準のところもあります。
同じ『外貨預金』でも、どこで申し込むかで10倍以上コストが変わります。ここは必ずご自身が使う銀行の公式サイトで確認してください。
⚠️銀行の外貨預金はやめたいときに、やめられない罠も…
そして、外貨預金には預金保険(ペイオフ)が適用されません。これは意外と知られていないので、覚えておいたほうがいいです。
また、
定期預金にすると、原則として満期まで引き出せません❌中途解約できても、金利が下がったり手数料が多くかかったりします。
これが結構な罠で、円安が急に進んで「今のうちに戻しておきたい」と思っても、すぐには動けないので注意しましょう。
銀行の外貨預金キャンペーンなどでキャッシュバックをしているのは、大抵は定期預金ですからね。
安易に手を出すと資金がロックされ、手数料で大変なことになるので気をつけましょう。
同じ10万円を、FXで持つとどうなるか?
ここからが本題!FXの場合、コストは
『スプレッド』という形で払います。
そもそもFXには為替手数料という項目がありません。買値と売値がリアルタイムで両方表示されていて、その差(スプレッド)がコストのすべてです。
GMOクリック証券のFXネオなら、
米ドル/円のスプレッドは0.2銭(午前9時〜翌午前3時/原則固定・例外あり/2026年8月時点)。取引手数料は0円、口座の開設費用も維持費用も無料、出金手数料も無料です。
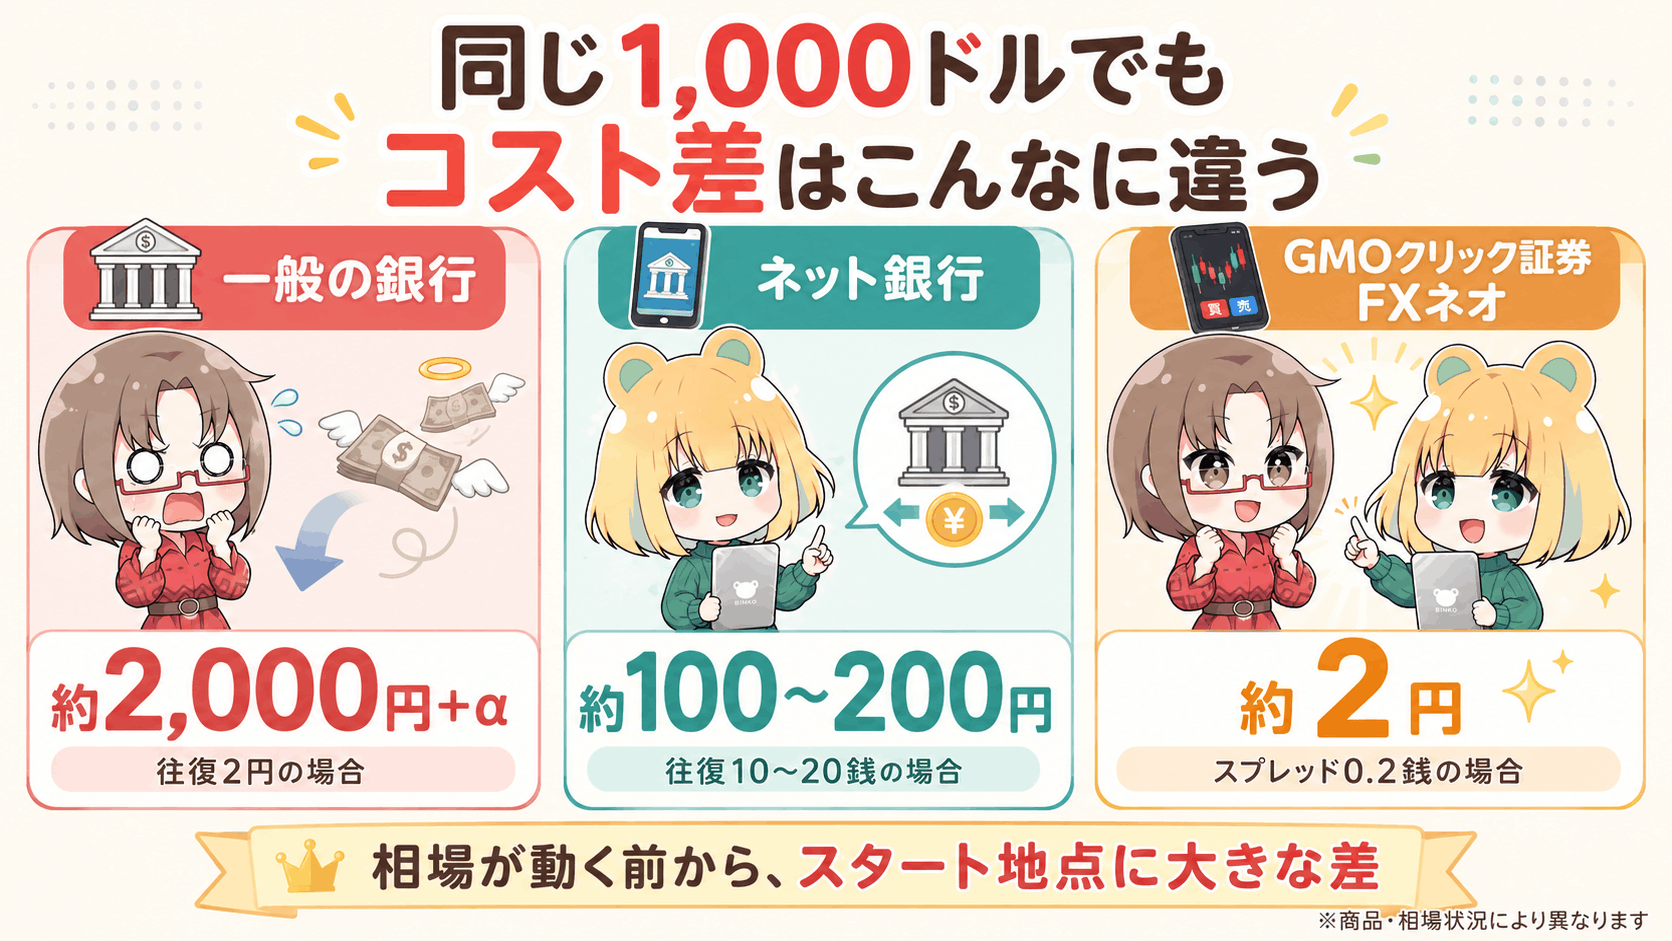
『1,000ドルぶん持って、あとで円に戻す』までの総コスト同じ条件で並べてみますね。実勢レートに対して、いくら差し引かれるかという基準で揃えています。
🔹一般銀行:2,000円+α(往復の為替手数料2円で2,000円と実勢レートのズレも乗っかります)
🔹ネット銀行:約100〜200円(往復10〜20銭で100〜200円)
👍GMOクリック証券[FXネオ]:2円(スプレッド0.2銭の場合)
一般の銀行とは1,000倍+α。いちばん安いネット銀行と比べても、まだ60倍あります。そしてFXは、平日ならほぼ24時間、自分が動きたいと思ったその瞬間に動けるのもポイントです。
 もちろん、スプレッドは『完全固定』ではありません。震災などの天変地異、中央銀行の市場介入、重要指標の発表時間帯、年末年始やクリスマスなど流動性が下がる時間帯には広がることがあります。
それでも、リアルタイムで取引できて、銀行などと比べればコストがメチャクチャ安いことは言うまでもありません。
FXは金利の代わりに『スワップポイント』
外貨預金の金利にあたるものが、FXではスワップポイントで、ほぼ毎日もらえます。
2国間の金利差から生まれるもので、日本より金利の高い通貨を買って持っていると、原則として毎日受け取れます。満期を待つ必要がないので、受け取ったぶんをいつでも引き出せるのは外貨預金にはないメリットです。
✔︎外貨預金の金利:普通ならほぼゼロに近い(銀行が取り分を抜いた残り)
✔︎スワップポイント:米ドルの金利と円の金利のほぼそのまま『差』
メガバンクの外貨普通預金なら、スワップのほうが多いケースがほとんどです。外貨普通預金は年0.01〜0.10%程度ということが多く、そもそも比較になりません。
一方、FXでは1万通貨あたり1日150円以上もらえます。現に2026年7月の実績値で、GMOクリック証券のFXネオでは、ドル円(ドル買い)のスワップポイントは1日あたり平均150円を超えています。
年間(365日)なら5万4,750円となり、年間に3.65%のリターンがあると計算することができます。
もちろん、スワップポイントは日々変動するため、あくまで仮定であり目安に過ぎませんが、これもFXの大きなメリットと言えるでしょう。
やめたいときに、すぐやめられる!
実は、私が実務でいちばん大きいと思っているのが、ここです。
FXは平日ならほぼ24時間、いつでも決済できます。夜中に大きなニュースが出たときも、自分の判断で利益確定するなど、辞める決断ができます。
外貨預金だと、銀行の取扱時間に縛られますし、定期なら満期まで動かせません。『動きたいのに動けない』という時間が長いため、結構大変です。
しかも、税金の扱いも、実はFXのほうがシンプルです。
FXの利益は申告分離課税で一律20.315%。しかも損失が出た年は、確定申告をしておけば翌年以降3年間、利益と相殺できます。
外貨預金の為替差益は原則として雑所得で総合課税なので、所得が多い方ほど税率が上がっていきます。
金額が大きくなるほど、この差はじわじわ効いてきます。
レバレッジは『かけない』こともできます
ここが、この記事でいちばんお知らせしたいところです。
「FXはレバレッジがあるから怖い」と思っている方、すごく多いと思います。私も最初はそうでした。
でも実際のところ、レバレッジは自分でかけるものではなくて、『口座に入れたお金』と『持っている量』の比率として、結果的に決まるものなんです。
具体的に見ていきましょう。
GMOクリック証券のFXネオは、最低1,000通貨から取引できます。1ドル=160円なら、1,000通貨=16万円相当。このとき必要な証拠金は6,400円程度です(証拠金率4%の場合)。
つまり、こういうことです👇
🔹口座に6,400円だけ入れて1,000通貨を持つ → 実質レバレッジは25倍。ちょっと逆に動いただけで強制決済されます😱
🔹口座に10万円入れて1,000通貨を持つ → 実質レバレッジは1.6倍
👍口座に16万円入れて1,000通貨を持つ → 実質レバレッジは1倍。これは外貨預金で16万円ぶんのドルを持っているのと、経済的にほぼ同じ状態⭕️
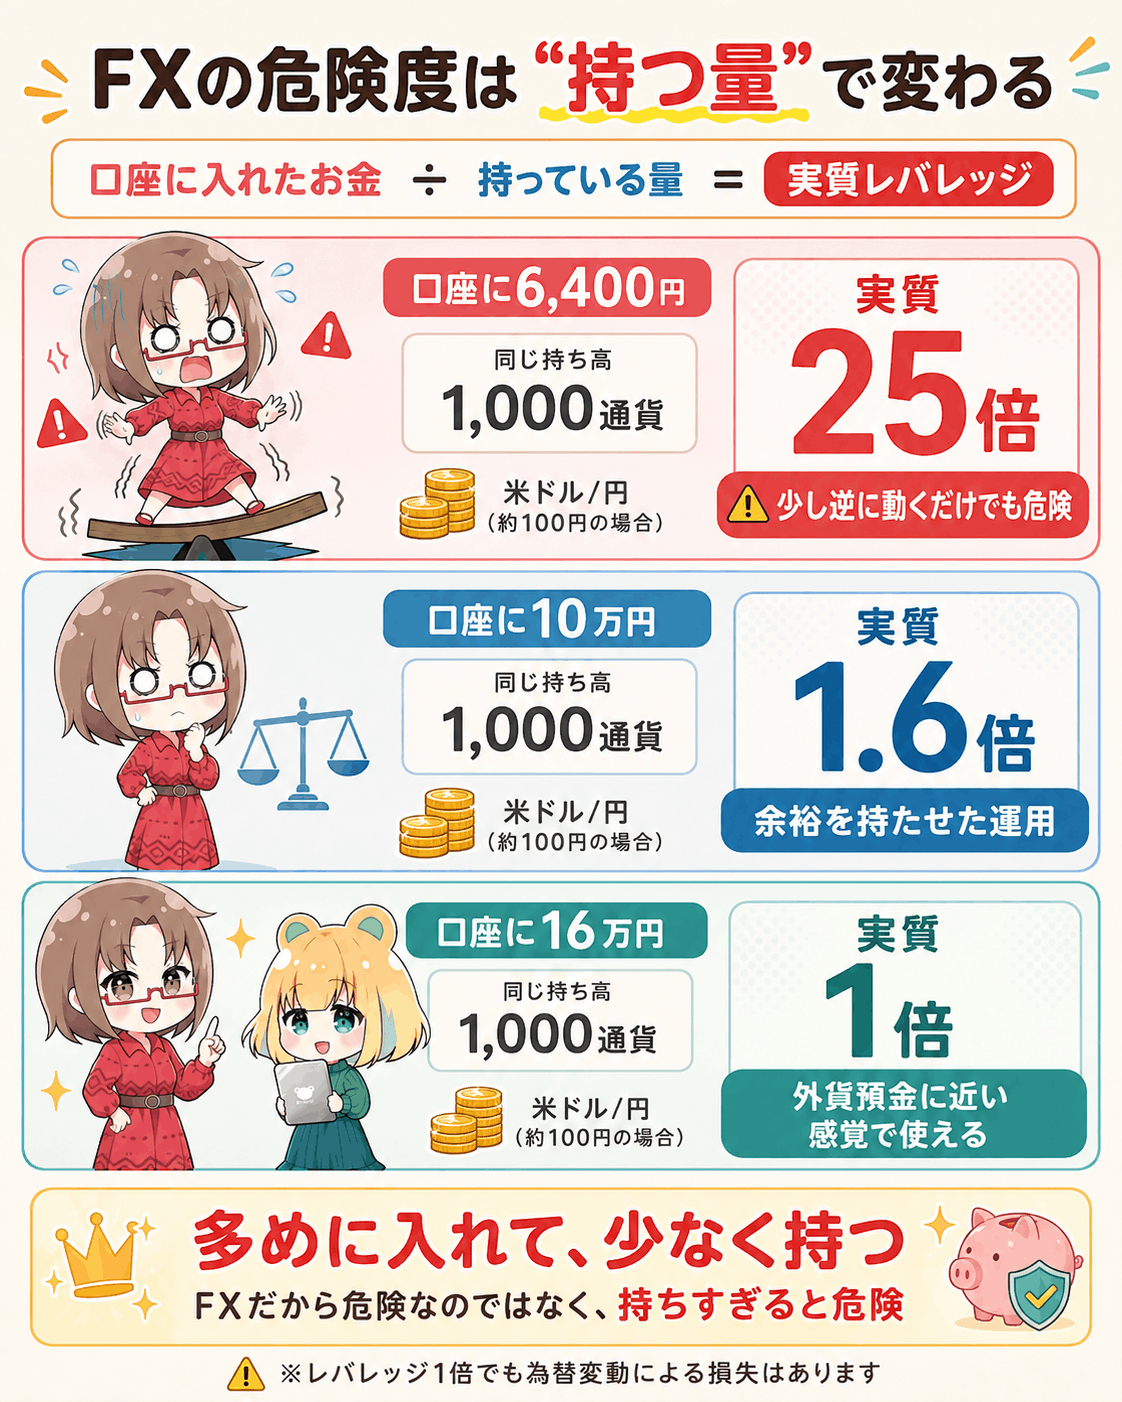 このように、同じ『1,000通貨を持つ』でも、口座にいくら入れておくかで、危険度がまったく違うんですね。
多めに入れて、少なく持つ。これだけで、FXは外貨預金と同じかそれ以下のリスクで活用でき、FX特有のメリットを得ることが可能です。
🔵 GMOクリック証券【FXネオ】
1,000通貨から・取引手数料無料・スプレッドは原則固定(例外あり)!
この記事で書いた『多めに入れて、少なく持つ』使い方が、そのままできる口座です。スマホアプリだけで完結するので、パソコンを開く必要もありません。
しかも、当ブログ限定で現金4,000円をプレゼントしています👏
※このページのリンクから申し込んだ方だけが対象です。公式サイトから直接申し込むと対象外になります
※受け取りには新規建て取引が合計1万通貨以上必要です(次の章で詳しく説明します)
4,000円の受け取り方を丸ごと解説!
こういうキャンペーン・特典は、条件をぼかして書いてある記事も多く、初心者じゃ絶対不可能ジャーン、ということがあります。私はそれが好きじゃないので、もらえない条件も含めて全部書きます!
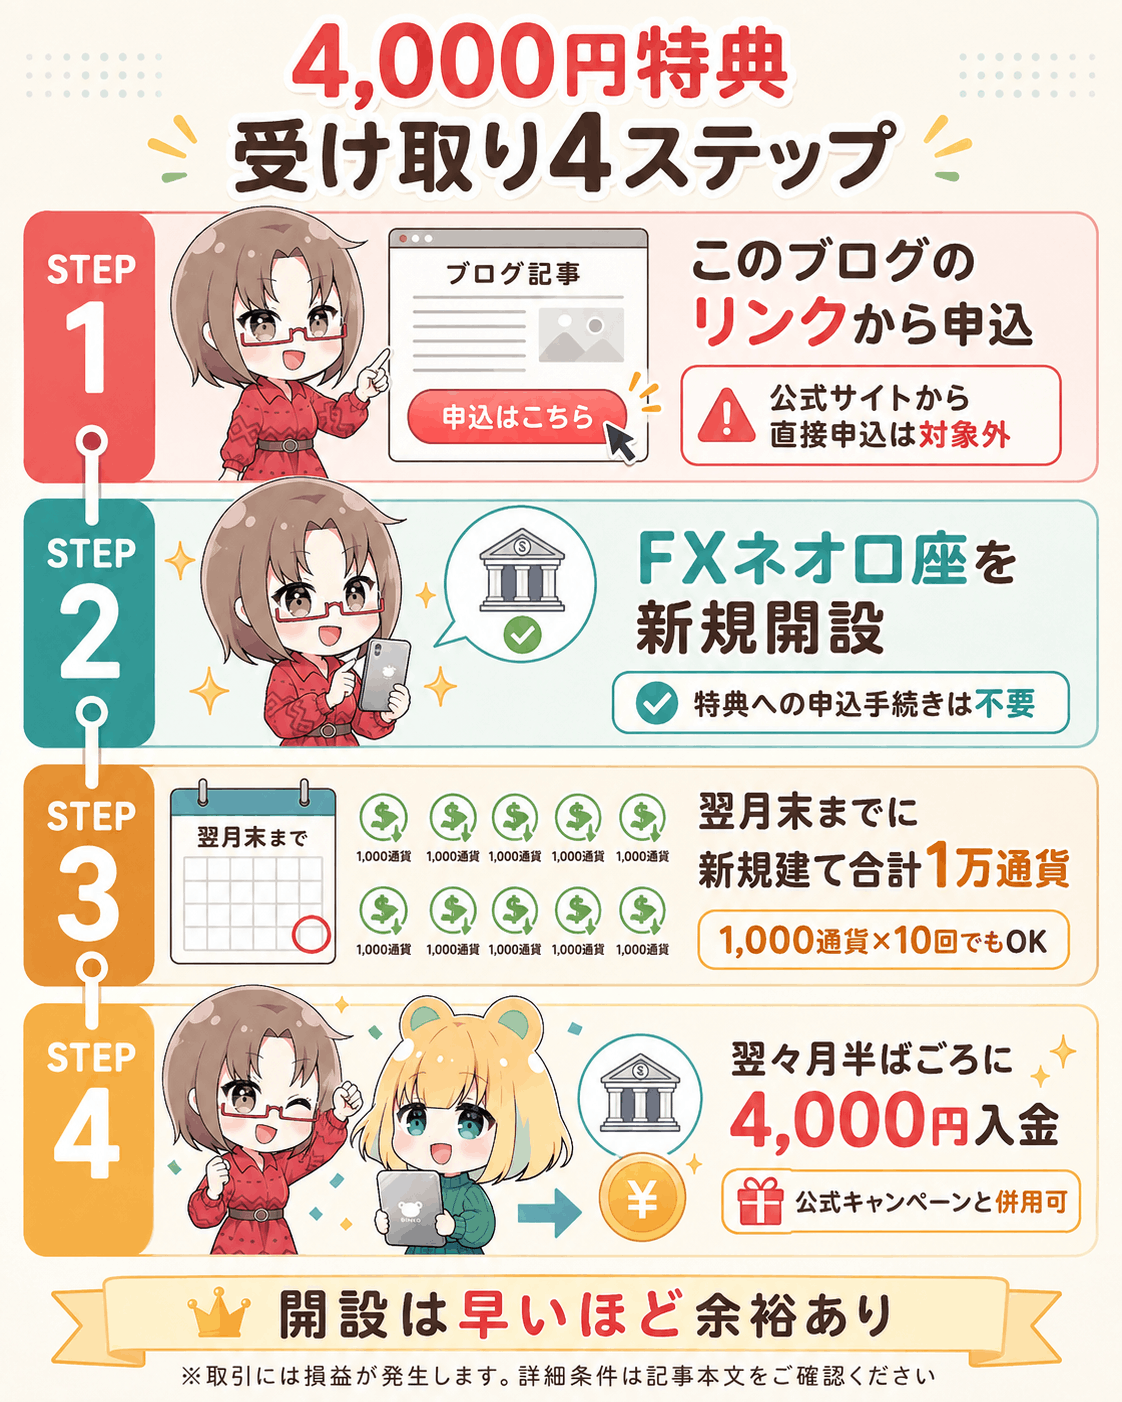
【当ブログ限定タイアップ特典の条件】
・もらえる金額:現金4,000円(取引口座へ入金)
・申込方法:当ブログのリンクからFXネオ取引口座を新規開設するだけ。特典への申し込み手続きは不要で、自動的に対象になります
・必要な取引:新規建て取引が合計1万通貨以上
・期限:申込月の翌月末ニューヨーククローズまで
・入金時期:申込月の翌々月半ばごろ
ここでいちばん大事なのが、『合計1万通貨』の意味です。1万通貨と聞くと「そんな大きな取引、いきなり無理」と思いますよね。
でも一度にまとめて建てる必要はありません。期限まで約2ヶ月あるので、1,000通貨を10回に分けても合計1万通貨に届きます。
たとえば口座に10万円入れて、1,000通貨だけ建てて、様子を見て決済する。これを2ヶ月で10回。1回あたりの実質レバレッジは1.6倍のままです。
慣れる練習をしながら、結果的に4,000円も受け取れる、ということですね!
もちろん、ドル円1,000通貨あたりの取引コストはたったの2円ですから、為替相場が落ち着いている時に新規→決済を連打して、10回取引して20円程度のコストで条件を満たしてすぐ条件をクリア!なんてことも可能です。
注意してほしいのは以下のポイントです👇
❌ハンガリーフォリント/円、南アフリカランド/円、メキシコペソ/円は1/10として換算されます(10万通貨の取引で1万通貨のカウント)
❌2026年8月3日〜8月31日のあいだは、メキシコペソ/円の新規建ては特典の対象外です
公式のキャンペーン・特典とも両方もらえます👍
これは特典条件にはっきり書いてあるのですが、GMOクリック証券が実施している他のキャンペーンの条件を満たした場合、当ブログの4,000円特典と重複して適用されます。どちらか一方を選ぶ必要はありません。
ただし、ひとつ注意点があって、公式キャンペーンにはエントリーが必要なものと不要なものがあります。
エントリーが必要なタイプは申し込んだだけでは対象にならないので、口座ができたら最初に一度、キャンペーンページを確認しておくのをおすすめします。
【公式キャンペーン|2026年8月時点】
✔︎はじめてのFX口座開設とお取引で最大100万円キャッシュバック(エントリー不要)
✔︎【プラチナ追加記念】全員もらえる!毎週500万円山分けキャンペーン(エントリー必須)
※「最大100万円」はかなりの取引量が前提です。始めたばかりの方が届く金額ではありませんので、そこは正直に書いておきます。ただし少額の取引でも対象になる区分が用意されていることが多いので、条件は一度ご自身で確認してみてください。
※内容・期間・条件は変更されます。上記は2026年8月時点のものです。最新情報はGMOクリック証券のキャンペーンページでご確認ください。
✔︎当ブログ限定・現金4,000円プレゼント (当ブログのリンク経由での新規開設+申込月翌月末までに新規建て合計1万通貨以上/公式サイト直申込は対象外/公式キャンペーンとの併用可)

外貨預金のほうが向いている人も…いまぁす!
ここまでFXの話をしてきましたが、全員にFXがいいとは思っていません。
こういう方は、外貨預金のほうが合っていると思います。
・口座の画面を一切見たくない方:FXは値動きが見えてしまうぶん、どうしても気になります。見ないで済むことに価値を感じるなら、それは立派な選択です⭕️
・すでに使っている銀行で完結させたい方:新しく口座を作る手間そのものが負担なら、無理をする必要はありません⭕️
・数十年単位で置いておくつもりの方:長期で持ち続けるなら、往復の手数料差は相対的に小さくなります⭕️
逆に、FXを検討する価値があるのはこういう方です👇
👍コストを1円でも抑えたい方
👍『全部ドルにするのは怖い』ので、量を自分で決めたい方
👍何かあったときに、自分の判断ですぐ取引できる状態にしておきたい方
👍利益にも損失にも、シンプルな税制で対応したい方
ちなみに、ニュースで大きく動いてから「じゃあ口座を作ろう」と思っても、審査が終わる頃には相場は次の局面に進んでいます。
なので、使うかどうかは別として、先に用意だけしておくというのが、私がおすすめしている考え方です。口座があるだけならお金はかかりませんし、維持費も基本的にありません。
特典についても同じで、期限は『申込月の翌月末』です。早く申し込んだ月ほど、条件を満たすまでの時間に余裕ができます。月末に駆け込むと、実質1ヶ月しかない状態から始めることになるんですね。
まとめ:外貨預金もFXもやることは同じ!
長くなったので、最後に整理しておきます!
✅外貨預金もFXも、円で持つかドルで持つかという点では同じもの
✅違いは、コスト(外貨預金は為替手数料、FXはスプレッド)、金利の受け取り方(満期まで待つか、毎日受け取るか)、やめやすさ(銀行の時間に縛られるか、平日24時間動けるか)、そして税制
✅FXは『レバレッジをかける』商品ではなく、口座に入れた額と持つ量の比率で危険度が決まる。多めに入れて少なく持てば、実質1倍で運用できる
✅外貨預金は入れた額の全部が為替リスクにさらされるけれど、FXなら持つ量を自分で決められる
✅当ブログ限定の4,000円は、1,000通貨を10回に分けても届きます。急いで大きく張る必要はありません
✅ただし、画面を見たくない方・銀行で完結させたい方には、外貨預金という選択もちゃんとアリ
どちらを選ぶにしても、いちばん大事なのは『最大でいくらまで失っても大丈夫か』を先に決めることです。相場を当てにいくのは、そのあとで十分間に合います。
そして口座は、必要になってから作るのでは間に合いません。選択肢だけ先に持っておく。それが、私が16年やってきていちばん役に立った準備でした👇
📺もしも口座開設で迷ったら動画を見てくださいね⬇️




コメントするc⌒っ *・∀・)φ...オキガルニドウゾ!